客戶想租算力,CoreWeave 得先把機器、機房與電力準備好;設備的錢先付,服務費卻要隨合約逐步收回。當建置速度愈來愈快,兩者之間的資金從哪裡來,便成了市場最在意的問題。
CoreWeave(NASDAQ:CRWV)近期面對的融資疑慮,正是這門生意的壓力測試。它在美國時間 2026 年 11 月 10 日公布第三季財報,上修全年營收目標,並預期未來三個月收到約 90 億美元客戶預付款與訂金。這筆錢有助於建置,但能否讓公司走出持續借錢擴建的壓力,還得從它如何做生意看起。
3 個重點先看
- 長約支撐融資:CoreWeave 把整套 AI 運算服務交給客戶,以承諾用量的合約、設備及預付款支持建置,降低先蓋好再找客戶的風險。
- 成長仍有代價:第三季營收年增約 168%,但本業獲利仍不足以負擔淨利息費用,現金設備投資也快於營業現金流。
- 預付款要配合交付:約 90 億美元是未來三個月的公司預期;後續要驗證款項是否到位、容量是否上線,以及融資成本能否控制。
一、市場擔心的是:訂單很多,擴建的錢夠不夠?
AI 算力需求成長,並不會讓機房自動長出來。CoreWeave 要先投入 GPU 伺服器、網路與相關設備,取得電力與機房空間,才有能力履行客戶合約。新案子愈多,前期資金需求也可能愈大。
截至 2026 年 9 月底,公司資產負債表中的有追索權及無追索權債務合計約 468.73 億美元,高於 2025 年底的 213.73 億美元,而且這還沒有計入租賃負債。這解釋了為什麼市場除了看新增訂單,也開始追問:借來的錢要付多少利息,何時才能靠服務收入收回投入?
執行長 Michael Intrator 在本次財報同日的公開說明中表示,公司不會以目前的殖利率,透過無擔保債市場支應業務。無擔保債主要靠發行人的信用籌資;他的回應,是改強調客戶預付款、可分次動用的定期貸款,以及營業現金流等資金來源。
這裡的差別很重要:市場對借款成本的疑慮,與所有融資管道都已關閉,是不同程度的問題。要評估風險,還得看貸款背後有什麼合約與資產支持。
二、算力租賃賣的是整套服務,長約則是籌錢的基礎
把 CoreWeave 想成「買 GPU 再出租」,只說對了一半。它還要把大量 GPU、儲存、網路、管理軟體與維運整合起來,讓客戶能訓練 AI 模型、執行推論。客戶付費取得的是能運作的運算環境,也減少自行整合與維護的工作。
這是公司的服務價值,但不代表競爭者無法追上。大型雲端業者也能提供算力;CoreWeave 能否持續取得好價格,仍取決於交付速度、系統表現、服務可靠度及客戶續約,不能只由一季營收成長認定已有穩固護城河。
收費方式則影響資金能不能接得上。依公司先前公布的 2026 年第二季申報,當季約 98% 營收來自承諾型合約,採 take-or-pay:客戶按合約承諾的服務付費,即使實際使用量較少,仍須依約支付;另有按實際用量付費的服務。合約可能在固定日期,或指定容量交付時開始,並非所有款項簽約當天就收齊。
這套模式的資金順序,可以拆成三步:
- 客戶先承諾需求:簽下服務合約,部分客戶提供預付款,協助前期建置。
- CoreWeave 安排融資與設備:以相關合約現金流及設備作為貸款支持,依建置進度動用資金。
- 交付後提供服務:按履約進度認列收入,依約收款,同時負擔維運、設備折舊與融資成本。
因此,長約是融資的重要支柱。它降低「機器買了卻找不到客戶」的風險,卻沒有消除交期與信用風險:若容量延後交付,相關收入與部分收款也可能往後移;若客戶付款能力轉弱,再大的合約金額也不能代替現金。部分貸款由持有設備及合約的特定子公司承作,也不表示公司所有債務都沒有追索風險。
三、第三季營收大增,利息仍高於本業獲利
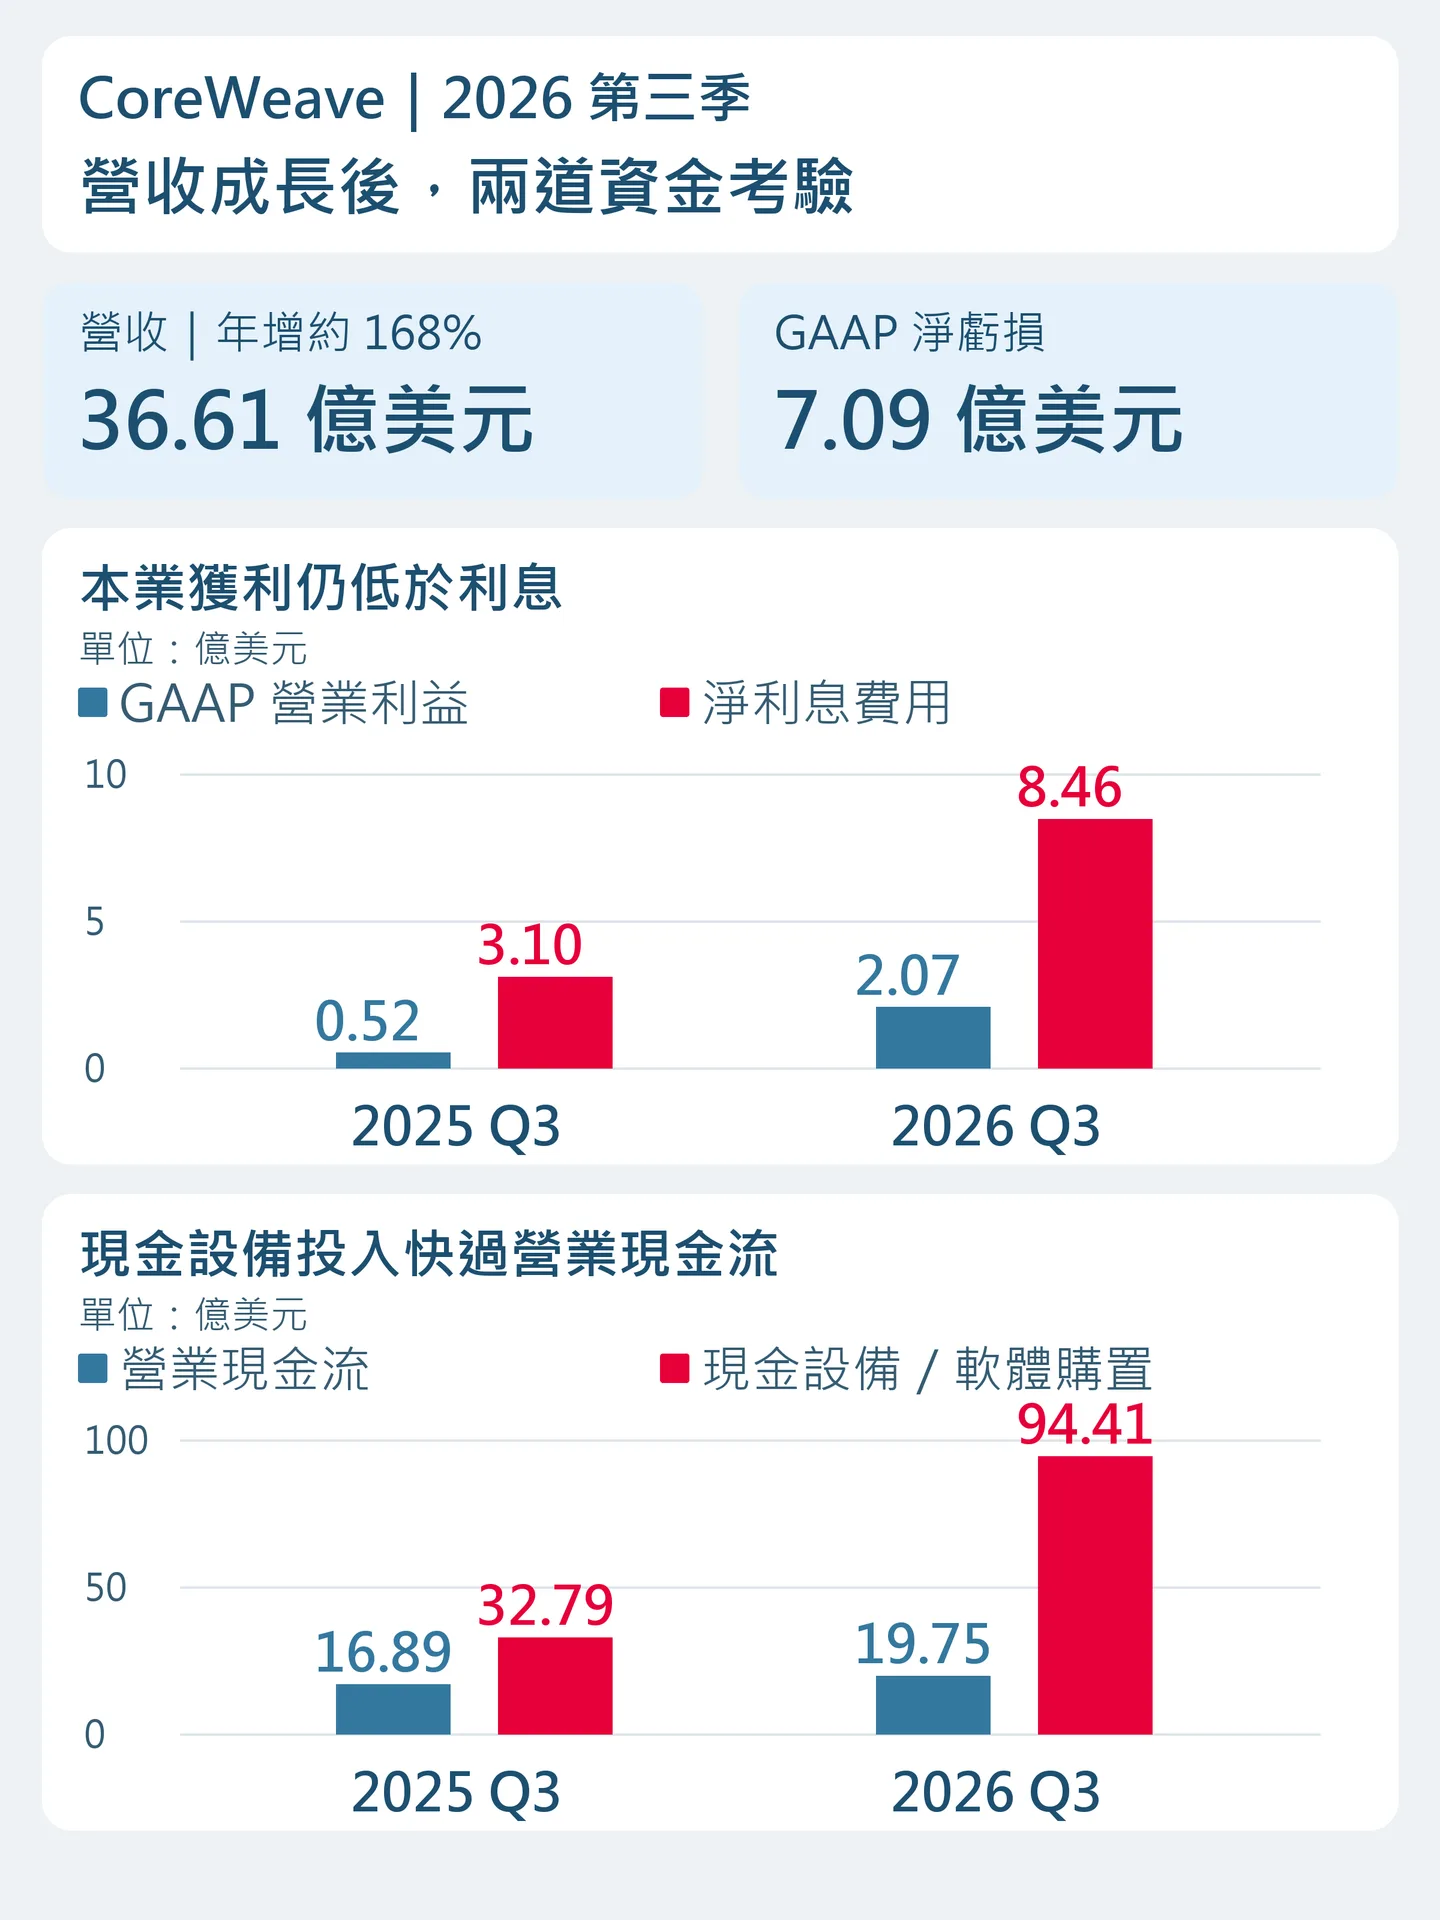
理解這個資金順序,再看 2026 年 7–9 月財報,成長與壓力就能分開判讀。CoreWeave 營收達 36.61 億美元,年增約 168%,也高於公開報導引述的 LSEG 分析師彙整預估 35.5 億美元。公司本季新增逾 200MW 已啟用電力容量,總量超過 1.7GW,顯示交付規模確實持續擴大。
但按美國一般公認會計原則(GAAP)計算,營業利益從去年同期的 0.52 億增至 2.07 億美元,增加 1.55 億;淨利息費用卻從 3.10 億增至 8.46 億美元,增加 5.36 億。也就是說,新增的本業獲利,仍追不上增加的利息負擔。
本季淨虧損因而達 7.09 億美元,去年同期為 1.10 億;GAAP 稀釋每股虧損由 0.22 美元擴大至 1.27 美元。稅務也有影響,去年同期有所得稅利益,本季則認列所得稅費用,不能把虧損擴大全部歸因於利息。
公司另外公布的調整後營業利益為 3.79 億美元,排除了股權薪酬等項目,也能用來觀察營運變化。但評估股東最後留下多少收益,仍要把利息、稅負與設備投入一起看;調整後指標無法讓借款成本消失。
四、90 億美元預付款補的是建置資金,背後仍有服務要交
現金流更直接反映擴建速度。第三季營業現金流為 19.75 億美元,去年同期為 16.89 億;現金購置設備與資本化軟體的支出,卻從 32.79 億增至 94.41 億美元。
以這兩項相減,現金購置支出超過營業現金流的差額,便從 15.90 億擴大至 74.66 億美元。這是本文自行計算的設備投入差額,還沒計入其他投資活動,並不等於公司的淨虧損或現金餘額減少額。本季還有籌資活動淨流入 73.61 億美元,支應了相當部分的投資支出。
營業現金流本身也受收付款時點影響。本季現金流表中,遞延收入變動帶來 21.27 億美元的正向調整,表示預收款與服務認列的時間安排對現金流很重要,不能把營業現金流全視為既有服務持續賺回的現金。
這正是公司預期未來三個月取得約 90 億美元客戶預付款與訂金的意義:讓部分服務費更早進來,縮短設備先付、客戶後付的時間差。可是預收的錢背後,仍有未來要提供的算力與維運成本;現在先收到,之後履約時就不會再收到同一筆款項。
而且,90 億美元是未來三個月的預期入款,74.66 億美元則是已結束的第三季設備投入差額。兩個期間不同,不能直接相抵,就說資金問題已解決。公司另按自己的定義公布本季資本支出為 145 億美元,包含融資租賃取得資產等口徑,也不能拿來取代現金流表的 94.41 億美元混算。
五、上修目標之後,要驗證的是交付、收款與借款成本
公司將 2026 年全年營收指引由 124–132 億上修至 130–133 億美元,資本支出指引則由 350–390 億調整為 370–390 億美元,並說明提高支出下限,是預期比原計畫更早部署設備、交給客戶使用。交付提前有助收入更快進來,也會把資金需求往前拉。
訂單提供的能見度也很高:9 月底待認列合約收入(revenue backlog)約 1,325 億美元。但這筆數字跨越未來多個期間,還要滿足交付與服務可用性的條件,不能當成帳上現金。相對地,公司已預估第四季利息費用達 10.5–11.5 億美元,資金成本仍是眼前的負擔。
本次財報支持「需求與交付規模繼續成長」,也呈現本業獲利改善;對融資疑慮的回應,則還需要後續實績補齊。判讀時可以抓住三個驗證點:
- 容量能否如期上線:公司維持年底已啟用電力容量超過 1.85GW 的目標,要看新增容量能否交付並帶動收入。
- 預付款與後續收款能否到位:觀察未來三個月約 90 億美元的預期入款是否實現,以及履約後的應收款能否順利回收。
- 營運改善能否追上融資負擔:持續比較本業獲利、利息與現金設備投入,確認成長是否逐步降低對新增外部資金的依賴。
如果機房按期交付、客戶按約付款,長約與預付款就能發揮支撐作用;若交付或收款延遲,利息與建置支出卻繼續發生,更多訂單反而可能先帶來更多資金需求。CoreWeave 接下來要證明的,是把已簽下的生意,按時做成能回收的現金。
怎麼買CoreWeave(CRWV)?
想投資CoreWeave(CRWV)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!