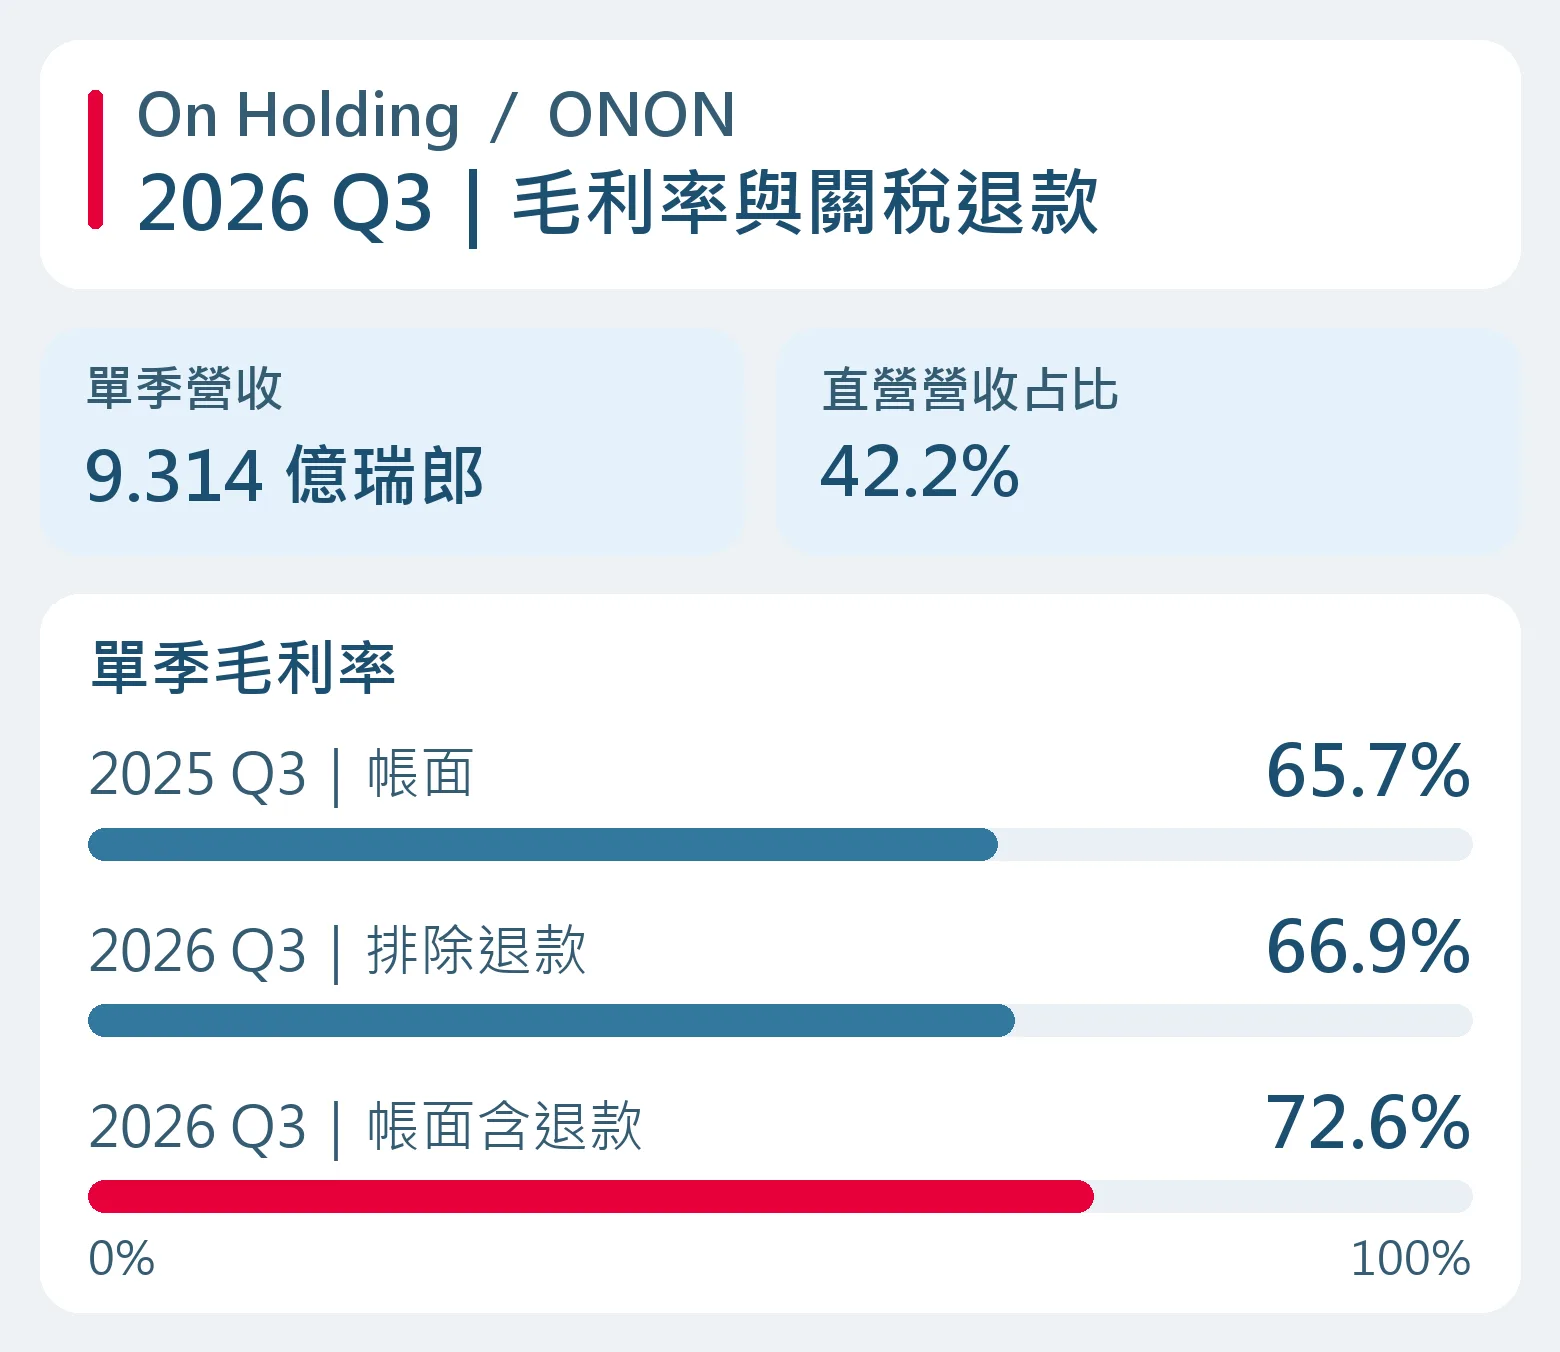
瑞士跑鞋品牌 On Holding(NYSE:ONON)第三季營收創新高,帳面毛利率攀至 72.6%。換成每 100 瑞郎營收來看,帳面上約留下 73 瑞郎毛利,其中近 6 瑞郎來自美國關稅退款。扣掉這筆退款,毛利改善能轉成多少獲利,還要看直營擴張的費用。
3 個重點先看
- 營收小幅超預期:第三季營收 9.314 億瑞郎,年增 17.2%,比市場預期高約 0.17%。
- 扣除退款仍有改善:5,260 萬瑞郎的關稅退款挹注約 5.7 個百分點,排除後毛利率仍有 66.9%。
- 全年兩項指引不同步:排除退款後,公司上修毛利率指引,調整後 EBITDA 率指引仍為 19.5%–20.0%。
一、72.6% 的毛利率,有多少來自退款?
On Holding 在美東 11 月 10 日盤前公布 2026 年第三季(7–9 月)財報。營收 9.314 億瑞郎,年增 17.2%,排除匯率變動後年增 17.8%。Investing.com 彙整的市場預期為 9.2982 億瑞郎,公司只高出 158 萬瑞郎。A 類股調整後稀釋每股盈餘(EPS)為 0.54 瑞郎,高於同一來源的預期 0.38 瑞郎,實績仍包含退款效益。依國際財務報導準則(IFRS)計算的稀釋 EPS 則由去年同期 0.36 瑞郎增至 0.48 瑞郎。美東 11 月 10 日正常盤收 34.70 美元,下跌 7.54%。
這筆退款涉及已售商品,反映在銷貨成本,讓當季帳面毛利率增加約 5.7 個百分點。排除退款後,毛利率為 66.9%,仍高於去年同期帳面的 65.7%。去年同季也受惠於一次性運費等成本調整,按公司兩期均排除各自一次性項目的口徑,毛利率年增約 3.2 個百分點。
二、直營拉高毛利,展店也推升銷售費用
同一雙鞋,品牌透過自家官網或門市直接賣給消費者,可以收取零售價。批發出貨時,批發價通常較低,讓零售商有利潤空間。當較多商品以原價售出、直營比重又提高,品牌就有機會保留更多毛利。On Holding 財務長也把原價銷售、直營比重提高與規模效率列為本季毛利率改善的原因。
第三季直營營收年增 25.0%,快於批發的 12.2%,占整體營收的比重由去年同期 39.6% 升至 42.2%。公司指出,直營成長主要來自自營門市網絡擴大。開店也多了人事及折舊成本,當季銷售費用占營收比重由 8.2% 升至 10.3%。
三、毛利率目標上修,旺季還要看費用能否攤薄
公司維持 2026 年全年固定匯率營收成長二成出頭的展望。排除退款後,全年毛利率預估從至少 65% 提高到約 66%,但調整後 EBITDA 率指引維持 19.5%–20.0%。這項比率以營收為分母,反映扣除銷售、行銷等費用後,再加回利息、稅、折舊、攤銷等項目並按公司口徑調整的獲利。納入退款時,公司預估全年毛利率約 67.5%,調整後 EBITDA 率為 21.0%–21.5%。
公司預期第四季營收年增將加速。接下來可以把直營營收增速和銷售費用率一起看。若新品能以原價賣出更多、直營營收也成長得比門市費用快,公司就更有空間吸收展店與品牌投資的費用。
怎麼買On Holding(ONON)?
想投資On Holding(ONON)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!