當季獲利優於預期,下一季展望卻讓市場失望。英特爾(Intel,INTC)於美國時間2026年10月29日盤後公布第三季財報,隔日正常交易時段收在65.76美元,較前一日92.07美元下跌28.58%。
英特爾既銷售PC與伺服器處理器,也經營晶圓製造與代工。這次的難題是:PC客戶減少採購,伺服器客戶卻有需求也未必拿得到貨。兩邊同時發生,成長業務就難以填滿舊主力的缺口,工廠成本還會放大獲利壓力。
3 個重點先看
- 落差在下一季:第四季營收指引中值155億美元,低於LSEG當時彙整的170.7億美元預期。
- PC與伺服器角色不同:PC採購縮減拉低收入,伺服器缺貨則限制成長能補上的金額。
- 復工還要看產出:英特爾以色列晶圓廠Fab 28已傳出開始恢復運作,合格產出與正常交貨的進度仍待確認。
一、當季獲利過關,下一季卻低於市場期待
英特爾第三季營收165.13億美元、調整後每股盈餘(EPS)0.52美元。相對公司原先營收指引中值163億美元、調整後EPS指引0.38美元,兩項都較好。
但「優於公司指引」與「優於市場共識」要分開。部分公開彙整以164.8億美元、EPS 0.40美元為第三季預期,會得出營收與獲利雙雙優於預期;FactSet當時樣本則為165.6億美元、EPS 0.41美元,營收其實略低於預期。當季EPS優於預期較明確,營收是否勝出則取決於比較樣本。
第四季的方向就一致得多:公司給出的營收與調整後EPS指引,均明顯低於當時市場預期。
金額單位:億美元;EPS單位:美元/股。
| 指標 | 公司指引 | LSEG彙整 |
|---|---|---|
| 營收 | 150~160,中值155 | 170.7 |
| 調整後EPS | 0.25 | 0.43 |
依10月29日公開報導引述的LSEG平均預估,營收中值少了15.7億美元,約低9.2%;調整後EPS約低41.9%。市場原本期待的收入與獲利,和公司能承諾的下一季成果,差距遠大於本季營收有沒有小幅勝出。
二、PC的問題是採購變少,而且原有規模仍大
第三季客戶運算與實體AI部門(CCPG,以PC為主)營收80.97億美元,仍高於資料中心與AI部門(DCAI)的73.18億美元。公司預估第四季CCPG營收季減超過兩成,DCAI則季增約一成五。
用相同季度基準看量級:DCAI若季增15%,約能新增11億美元;CCPG即使只減少20%,就會少約16.2億美元,實際指引還比這更弱。這是兩個產品部門的示意試算,並非合併營收完整預測,但已說明成長率很高的業務,未必補得上規模較大業務的流失。
公司把PC疲弱連到記憶體缺貨、價格上升、資訊科技預算受限與客戶降低庫存。記憶體變貴,整台電腦的成本跟著提高;品牌商又想先消化庫存,便會減少新採購。對英特爾而言,壓力會直接落在處理器訂單上。
三、伺服器有需求,卻被晶圓、載板與事故卡住
伺服器這邊的情況相反。第三季DCAI營收年增77.8%,營業利益30.39億美元,需求與獲利成長都有實際數字支撐。管理層仍表示需求超過可供應數量,瓶頸同時包括晶圓產出與先進封裝使用的有機載板。
載板是承載晶片、連接訊號與電源的基板。即使多做出晶圓,缺少後段封裝所需材料,仍無法完成更多產品交貨。管理層表示,PC減產空出的部分產能有機會轉做伺服器晶圓,但仍得配合製程轉換與載板供應,無法立即全部變成伺服器收入。
10月中,英特爾以色列晶圓廠Fab 28發生事故並造成人員傷亡,生產停擺,又加重短期限制。管理層初估,事故將減少第四季營收約3億美元,幾乎都涉及10奈米伺服器產品,2027年第一季營收影響可能相近。這是營收影響估計,並非事故總損失或修復費用。
把事故的3億美元與前述15.7億美元共識落差對照,就能看出事故無法解釋全部缺口。若僅作機械加回,155億加3億為158億美元,仍低於170.7億美元;這不是公司提供的無事故財測,也不能把剩餘差額全算在PC頭上,因為既有供應限制與其他業務同樣影響結果。
PC疲弱減少原本能賣的收入,伺服器缺貨限制原本能增加的收入。事故是伺服器供應壓力中的額外一擊,而不是整份疲弱展望的唯一原因。
四、收入減少之外,毛利率也一起下滑
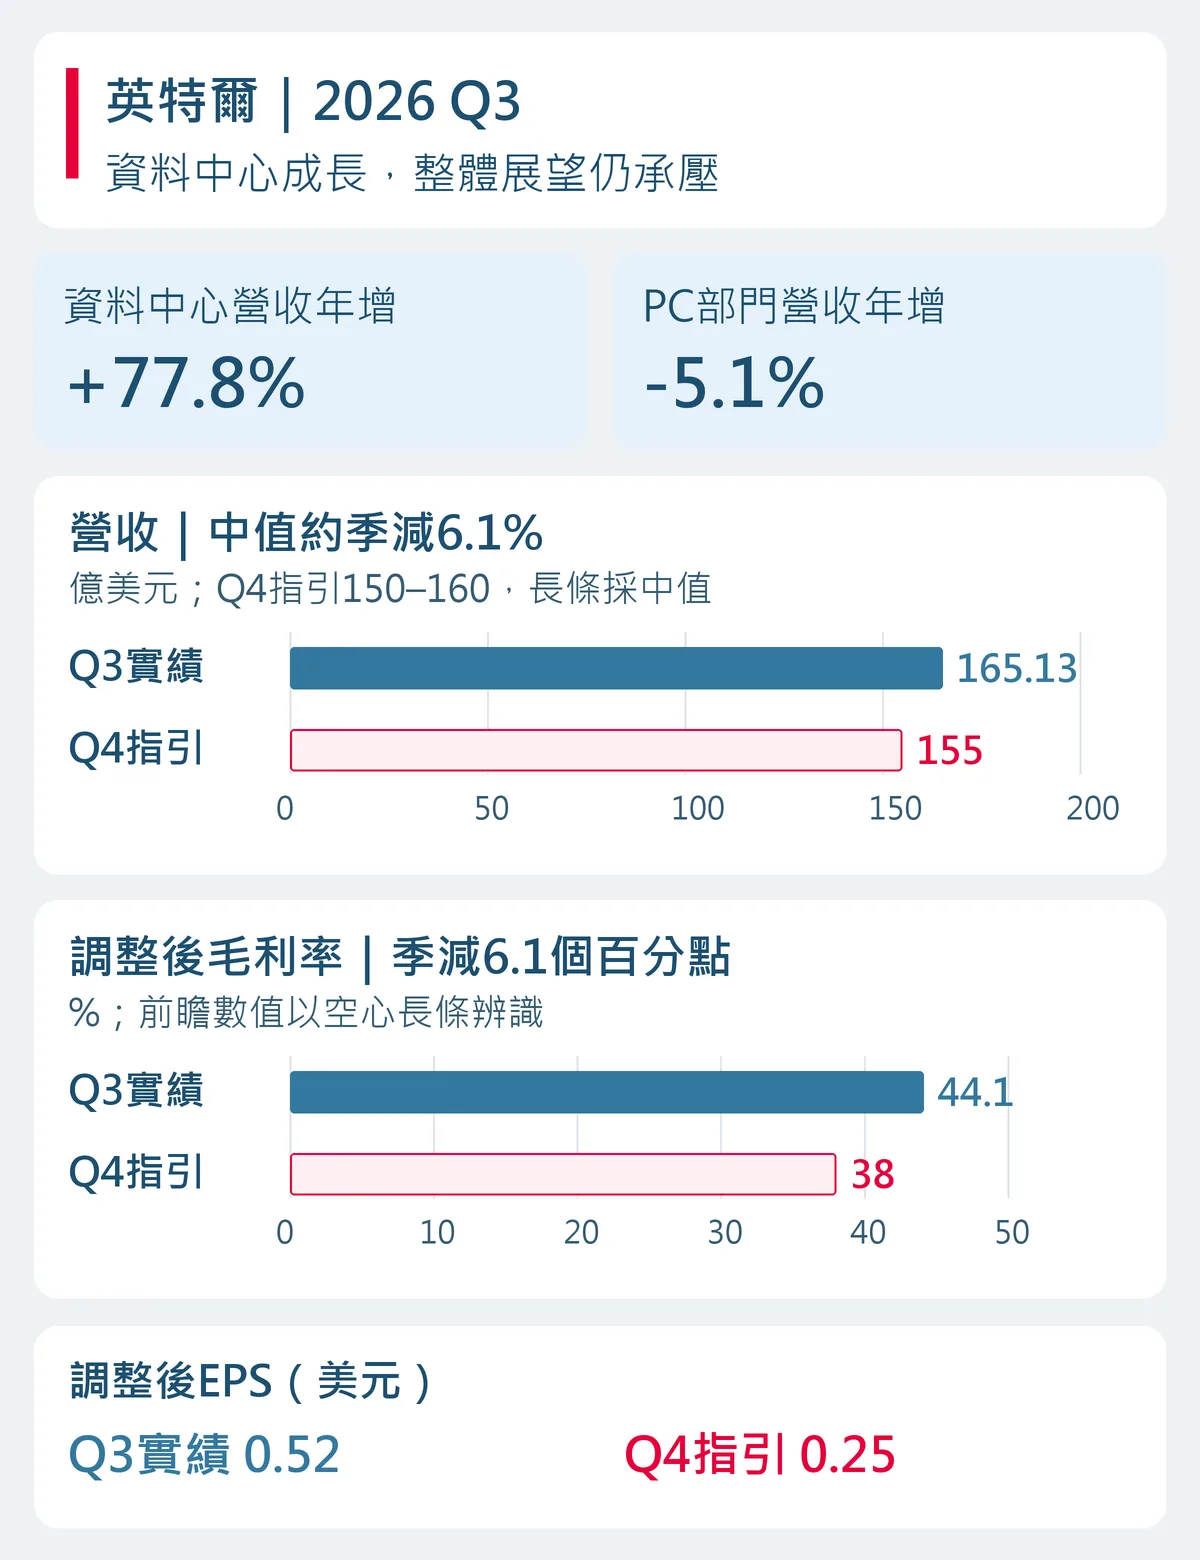
第四季營收指引中值比第三季少約6.1%,調整後毛利率則從44.1%降至38%。以公告營收乘上四捨五入後的毛利率粗估,毛利金額約從72.8億降至58.9億美元,減幅約19.1%。收入與毛利率一起下降,能支付研發與營運費用的金額會縮得更快。
公司初估Fab 28事故壓低第四季毛利率約2個百分點,法說說明主要晶圓報廢可能集中在第四季。除此之外,PC需求變弱使公司調低晶圓投產,設備折舊與工廠維運等固定成本卻無法同步縮減;客製晶片成長帶來的產品組合變化,也形成毛利率壓力。這些因素共同作用,不能用事故的2個百分點直接分攤整個6.1個百分點降幅。
五、開始復工後,下一個證據是合格產出
第三季10-Q揭露,Fab 28已停工約兩週,預計10月底恢復營運。以色列媒體Ynet隨後報導,工廠於週日開始恢復運作,並引述英特爾回應表示生產正開始恢復。不過截至11月2日本文查核時,尚未取得合格產出恢復幅度及恢復正常產能時間的確認。開始復工與恢復正常交貨,是兩個不同進度。
10-Q也指出,停工及恢復期間的產量減少、運作效率受損,可能影響第四季並延續至2027年上半年的製造成本、毛利與營運結果;事故整體財務影響與保險理賠仍無法合理估計。因此,法說的單季3億美元初估,不能當成損失上限。
支持較樂觀解讀的證據同樣存在:DCAI已貢獻獲利,Intel 3與18A良率及成本改善,第三季公司口徑的調整後自由現金流為正16.39億美元。若工廠恢復順利、晶圓及載板供應增加,伺服器需求便有機會轉成更多出貨。不過管理層也預期,2027年上半年晶圓與載板仍偏緊,因此Fab 28開始復工,並不代表其他供應瓶頸立刻解除。
不過,財務長在法說表示,2027年將是投資年,預期難有正自由現金流;公司也預告2027年資本支出將大幅增加。擴產有助日後增加供應,設備與廠房投入卻先消耗現金,因此單季自由現金流轉正,還不足以代表回收已經穩定。
後續要驗證三件事:Fab 28實際復工後能恢復多少合格產出;DCAI新增收入能否超過CCPG流失的金額;以及毛利率能否隨投產與產品組合改善而回升。這次展望的核心,是成長業務目前補不上PC減收,製造成本又放大獲利壓力,擴產也使後續現金回收承壓。10月30日其他晶片股也同步下跌,當時市場本就擔心AI資本支出,英特爾的展望又加深賣壓,因此股價跌幅無法精確拆成各項營運因素的貢獻比例。
延伸閱讀
怎麼買英特爾(INTC)?
想投資英特爾(INTC)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!