緯穎(6669)第三季營收衝上 4,346.2 億元,營業利益比去年同期多了 128.8 億元。同一張財報裡,財務成本卻從 6.6 億元跳到 30.5 億元。這兩件事可以同時發生:伺服器出貨放大,公司有更多生意可做,也要準備更多零件,並在客戶付款前先籌到周轉資金。
這季已經看得到本業獲利增加。下一個問題是:多賺的錢,有多少被利息吃掉?又有多少真的回到公司帳上?
3 個重點先看
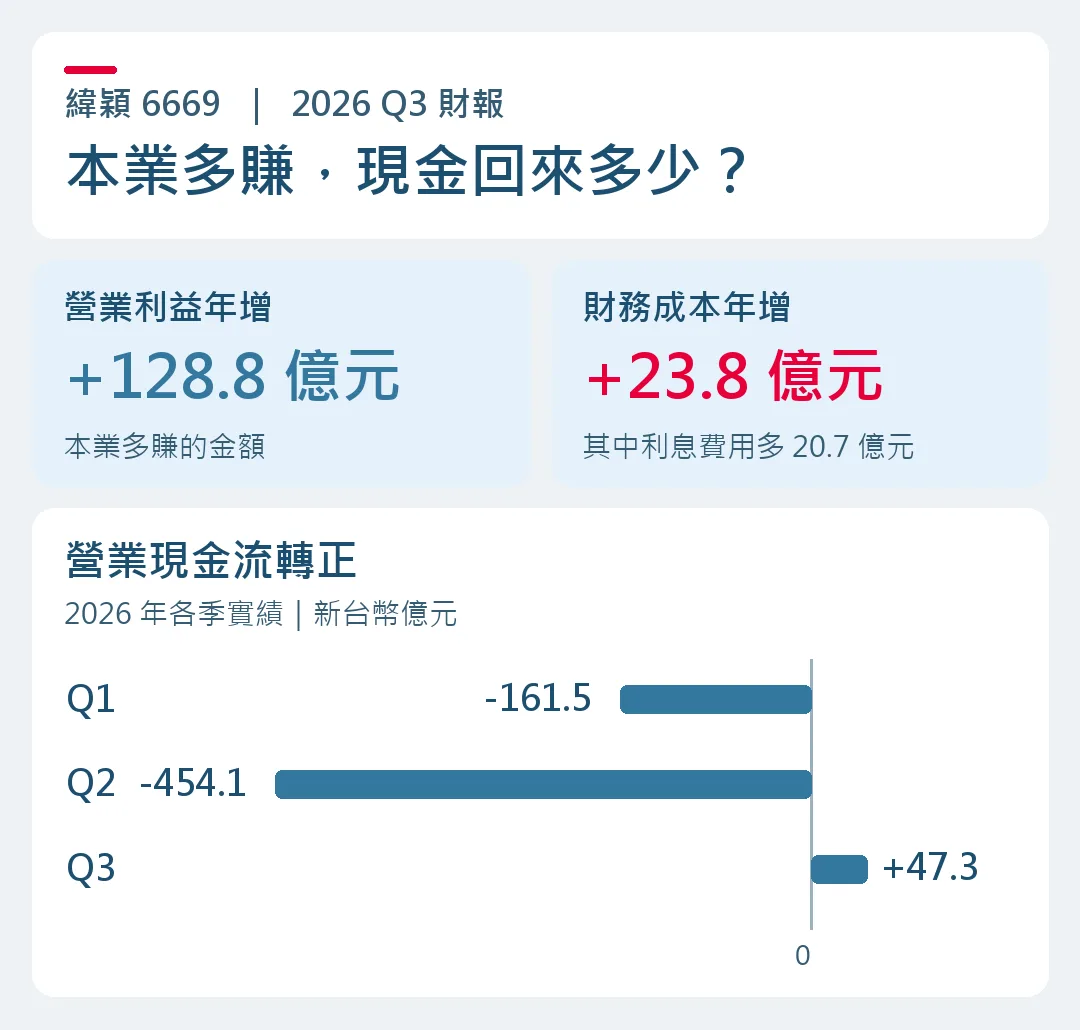
- 本業多賺 128.8 億元:第三季營業利益年增 65.8%,營益率也從 7.34% 升到 7.47%,獲利增加主要靠規模擴大。
- 財務成本多了 23.8 億元:相當於新增營業利益的 18.5%;其中約 20.7 億元是利息費用增加。
- 現金流轉正,設備款仍未完全覆蓋:單季營業現金流回到正 47.3 億元,購置及預付設備支出約 52.8 億元,前三季營業現金流仍淨流出 568.4 億元。
一、營業利益多了 129 億元,主要靠規模放大
緯穎替大型雲端客戶設計、製造伺服器,也把運算、供電和散熱整合成整櫃交付。第三季合併營收年增 62.9%,營業利益從 195.7 億元升到 324.5 億元。每 100 元營收能留下的本業獲利,從約 7.34 元升到 7.47 元;所以這季多賺的主要原因是營收規模變大,每一元營收留下的利潤也略有增加。
看這組數字要留意採購方式。緯穎先前說明,從 4 月起,部分客戶的記憶體改由公司代採,相關金額不再計入營收與銷售成本。這會改變毛利率的比較基礎,而代採與墊款也可能占用現金。這裡用合併營業利益衡量本業多賺多少;財報沒有另外拆出 AI 伺服器單獨貢獻的金額。
二、財務成本跳升,近九成增額來自利息
緯穎第三季合併財報附註顯示,利息費用從 5.3 億元增到 26.0 億元,增加約 20.7 億元;其他財務費用增加約 3.1 億元。兩項合計多出 23.8 億元,相當於新增營業利益的 18.5%。再算入匯兌等其他業外項目變化,稅前淨利比去年同期多了 100.7 億元;稅前淨利率則從 7.63% 降到 7.00%。
短期借款增加,是理解利息上升的一條線索。第三季末短期借款為 1,242.6 億元,高於第二季末的 766.2 億元,也遠高於去年同期的 360.3 億元;第三季新借扣掉償還後,短借淨流入約 459.3 億元。同期間,應付公司債也從約 232 億元增到 454 億元,但增額小於短期借款。上半年財報顯示,當時的財務成本增額以銀行借款利息增加為主。第三季申報明細只列利息費用總額,無法把 20.7 億元增額分到短借、可轉債等工具,也無法判定借款金額與利率各貢獻多少。
三、現金流轉正,但庫存仍吃掉大筆周轉金
一批零件入庫時,貨已經在手上;現金什麼時候出去,還要看供應商的付款條件。第三季現金流量表正好看到這兩股力量:存貨增加占用約 1,003.8 億元,應付帳款增加抵銷約 836.8 億元,後者含關係人。換句話說,新增備料有相當一部分還沒在當季付現。
一般及關係人應收帳款增加,合計占用約 301.3 億元;另一方面,其他應收款(不含關係人)減少,在現金流量表帶來約 202.9 億元的正向調整。上半年附註說明,其他應收款包含代採購原物料、人力支援等款項。第三季的申報明細沒有拆出實際收款金額或款項類別,這筆調整不能拿來判斷客戶貨款是否收得更快。
合計來看,第三季營運相關資產與負債變動仍占用 284.8 億元,但比第二季少占用 265.4 億元。加上稅前獲利增加、當季繳的所得稅比上季少 88.7 億元,營業現金流就從第二季淨流出 454.1 億元,回到淨流入 47.3 億元。第二季適逢台灣營所稅年度結算申報,單季少付稅有時點因素,不能直接視為現金流持續改善。當季實付利息約 24.6 億元,已扣在營業現金流裡。
四、下一季看庫存能否變成現金,短借能否降下來
第三季的好消息是本業明顯多賺,營業現金流也轉正。若把當季買廠房設備與增加預付設備款合計的 52.8 億元扣掉,仍差約 5.5 億元;前三季營業現金流累計也仍是淨流出。緯穎 11 月 6 日董事會決議籌辦現金增資,擬發行海外存託憑證,公告用途是外幣購料。這筆錢還沒募到,但用途說明了備料仍是公司籌措資金的重點。
接下來最有說服力的組合,是出貨維持、庫存與應收款轉回現金,短期借款不再跟著攀高。如果營業現金流能連續覆蓋設備支出,且利息不再比本業獲利成長得快,這波 AI 伺服器擴張才更有機會靠自己產生的現金繼續做大。
延伸閱讀:緯穎搶攻 AI 整櫃:技術門檻提高,獲利要看什麼?
怎麼買緯穎?
想投資緯穎 6669?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。