晶片從「設計完成」走到「一批批交貨」,世芯-KY(3661)的損益表也跟著換了樣子。
公司11月6日公布的2026年第三季簡報顯示,N3加速器大量出貨,推升單季營收至8.19億美元、EPS達37.7元;公司並表示,營收、稅後淨利與EPS均創下歷史新高。但依簡報金額計算,毛利率從上一季約34.85%降至18.00%。
這份成績單的關鍵,在於交貨變多後,留下的毛利金額仍增加,而營業費用增加得慢。只是營益率同樣下滑,獲利規模變大與每元營收更好賺,必須分開看。
3 個重點先看
- N3進入大量交貨:第三季營收季增238.9%,公司將主要成長動能歸因於3奈米加速器放量。
- 毛利率降、獲利仍增:第三季營業利益季增118.7%。公司預期第四季營收有望再創高,毛利率接近第三季。
- 兩個專案各有時程:美系新客戶預計2027年第二季開始貢獻營收。既有客戶的2奈米加速器以2027年第四季小量生產為目標。
一、世芯的生意,從幫客戶做設計走到量產交貨
世芯提供ASIC設計與量產相關服務。ASIC就是針對特定用途設計的晶片;客戶提出功能與效能需求後,世芯可承接設計實作,並協助後續晶圓製造、封裝、測試及量產管理。客戶付費取得的,是把晶片設計帶到能製造、能交付的整合能力。
這門生意有不同階段:開發階段提供設計與工程服務,常見名稱是NRE,也就是一次性工程開發服務;量產後,則隨著晶片一批批交付,形成量產業務收入。
兩者的成本結構不同。量產收入同時對應晶圓、封裝、測試等成本,因此交貨大幅增加時,營收可以跳升,毛利率卻被稀釋。世芯在11月6日法說說明,晶圓、載板與封裝供應吃緊,限制了部分毛利較高的量產專案出貨,部分設計服務收入也延後認列。3奈米加速器占營收的比重因此高於公司原先預期,拉低了整體毛利率。
本季高效能運算(HPC)應用占營收87%,上一季為50%;3奈米/2奈米合併製程分類的營收占比,也從47%升至80%。配合公司對N3放量的說明,可看出營收重心轉向先進製程運算產品。這個80%是兩種製程合計,不能解讀成2奈米已大量出貨。
二、毛利率剩18%,為何本業獲利反而翻倍?
先把「比率」換回「金額」。第三季毛利率雖然下降,營收卻擴大至上一季的約3.39倍,毛利金額因此從8,424萬美元增至1億4,747萬美元。
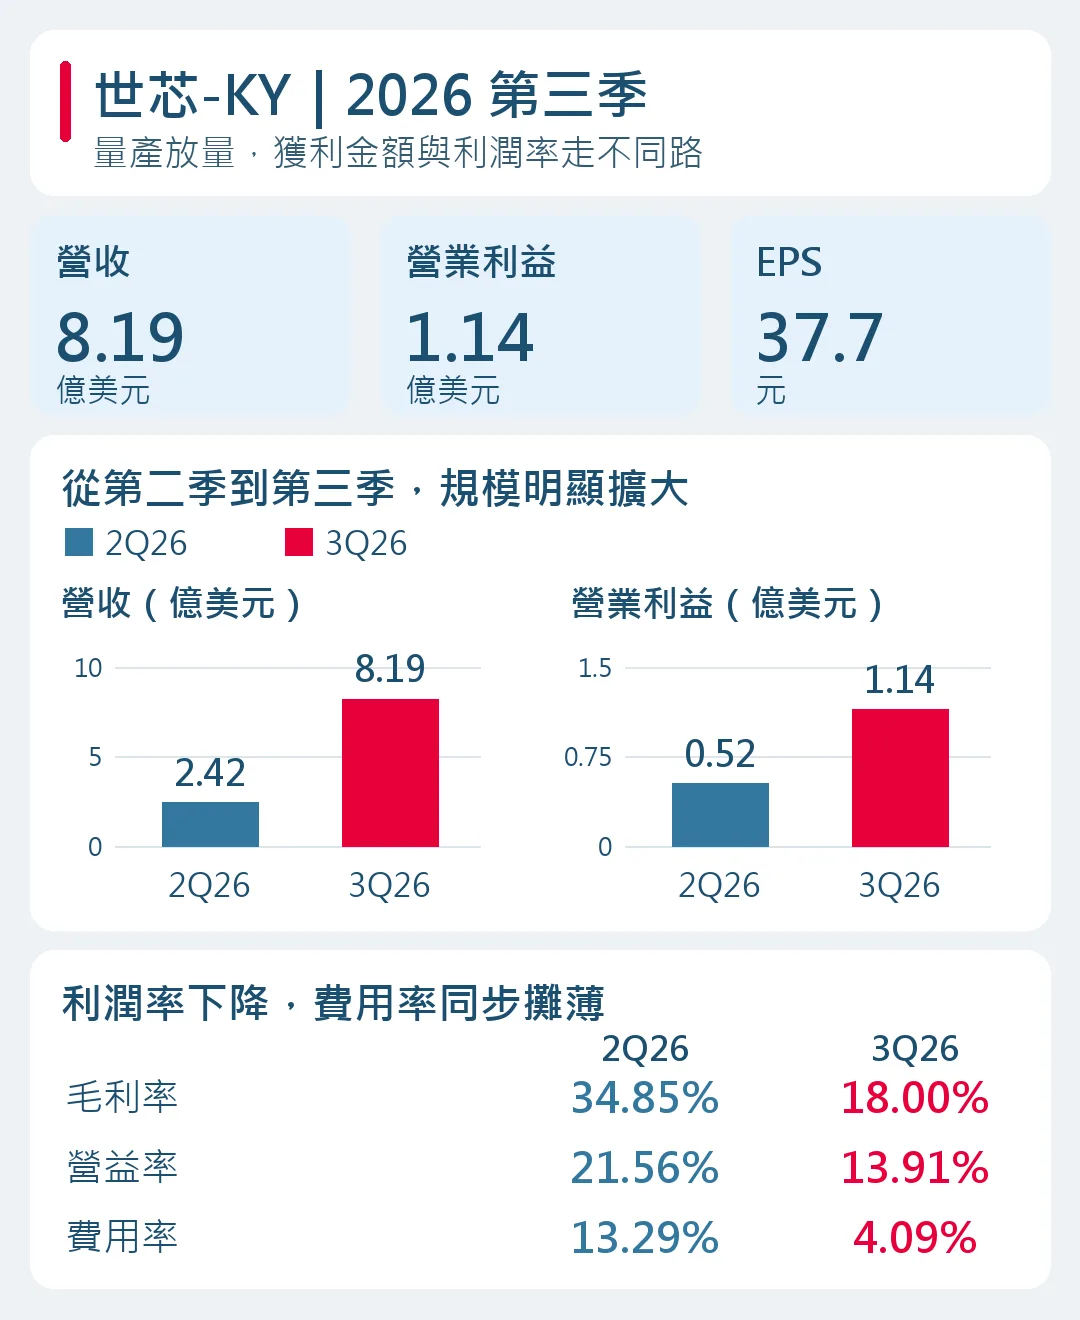
再看費用:營業費用只從3,213萬美元增至3,349萬美元,增加約136萬美元。新增毛利遠大於新增費用,第三季營業利益便達1億1,398萬美元,季增118.7%;稅後淨利為1億201萬美元,季增96.8%。
把公司想成一支接晶片專案的團隊:交付量增加時,製造與封測成本會跟著增加;但本季團隊的營業費用沒有同幅跳升。這使費用占營收的比重從13.29%降至4.09%,讓更多新增毛利留下來成為本業利益。這就是本季規模擴大的效果,並不代表往後研發與人員費用都能停在原地。
三、獲利創高,仍要正視每元營收留下的利潤變少
如果只看營業利益翻倍,也會漏掉另一半訊息。依簡報計算,營益率由21.56%降至13.91%:上一季每100美元營收約留下21.6美元本業利益,本季約剩13.9美元。
因此,本季的改善主要來自更大的生意規模,加上費用增幅受控。量產讓毛利金額增加,卻沒有讓毛利率、營益率一起上升。兩個方向同時存在,才是這季財報的完整樣貌。
世芯在法說預期,第四季3奈米加速器的營收貢獻會略高於第三季,公司營收有望再創高,毛利率則可能接近第三季。第四季如果營收再創高,先看毛利金額是否跟著增加,再看扣掉營業費用後,營業利益能否續增。
四、新客戶與2奈米,何時開始貢獻?
世芯預期,已大量出貨的3奈米加速器在2027年仍是最大營收來源,專案營收會比2026年明顯增加。公司也已和一間美系新客戶簽下設計案並啟動開發,預計2027年第二季開始貢獻生產收入,下半年逐季增加,可望成為當年第二大營收來源。
既有客戶的下一代2奈米加速器走的是另一條時程。世芯規劃2026年第四季陸續投片(Tape-out),也就是把定稿設計交給晶圓廠製作。後續還要經過製造、測試與驗證,管理層的目標是2027年第四季小量生產、2028年放量。
新客戶讓世芯多了一個成長來源。既有大客戶的3奈米專案預計繼續擴大,下一代2奈米也由同一客戶接續。世芯能把營收分散多少,要看新客戶開始出貨後,原大客戶的營收占比有沒有下降。即使新案如期放量,若原大客戶的營收增速仍快於全公司,占比反而會上升。
想先理解客製化晶片,可延伸閱讀AI ASIC的技術與整合分工;若要把世芯放回產業背景,則可參考雲端業者自研晶片與台灣供應鏈的角色。
怎麼買世芯-KY?
想投資世芯-KY(3661)?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。