旺宏(2337)的財報出現明顯轉折:2026 年第二季每股盈餘(EPS)達 3.91 元,第三季月營收加總也比第二季增加約 26.7%。看到這些數字,直覺很容易把原因歸給「AI 帶動記憶體缺貨」。
但要看懂這波成長能走多遠,得先分清楚旺宏在賣什麼。NOR、NAND 是兩種快閃記憶體技術;eMMC 則是把 NAND 和管理功能整合在一起的產品。這個差別,正好能幫我們理解旺宏的營收結構為何改變,以及高獲利接下來要過哪些考驗。
3 個重點先看
- 先分清產品:NOR 常用於程式儲存,NAND 著重大容量與成本;eMMC 內含 NAND,再搭配控制器管理讀寫。
- 占比下降仍能成長:旺宏第二季 NOR 營收季增 48%,但 NAND(含 eMMC)長得更快,使 NOR 占比下降。
- 下一關看獲利續航:第三季營收已增加,仍要拆開存貨利益、客戶接受的價格與擴產成本,才能判讀高獲利能否延續。
一、NOR、NAND、eMMC,差別先看「存什麼、誰管理」
電視、網通設備或汽車熄火、關機後,不能連基本程式和設定都忘記。能在斷電後保留內容的記憶體,稱為「非揮發性記憶體」,NOR 與 NAND 都屬於其中的快閃記憶體。
NOR 擅長快速讀取指定位置的內容,常用來保存韌體,也就是讓設備運作的基本程式。可以把它想成方便翻到指定頁的操作手冊。NAND 則像容量較大的資料倉庫,適合存放更多程式與資料,常見於各種儲存產品;選擇時會同時考量容量、成本與可靠度。兩者用途會重疊,實際採用仍取決於設備設計。
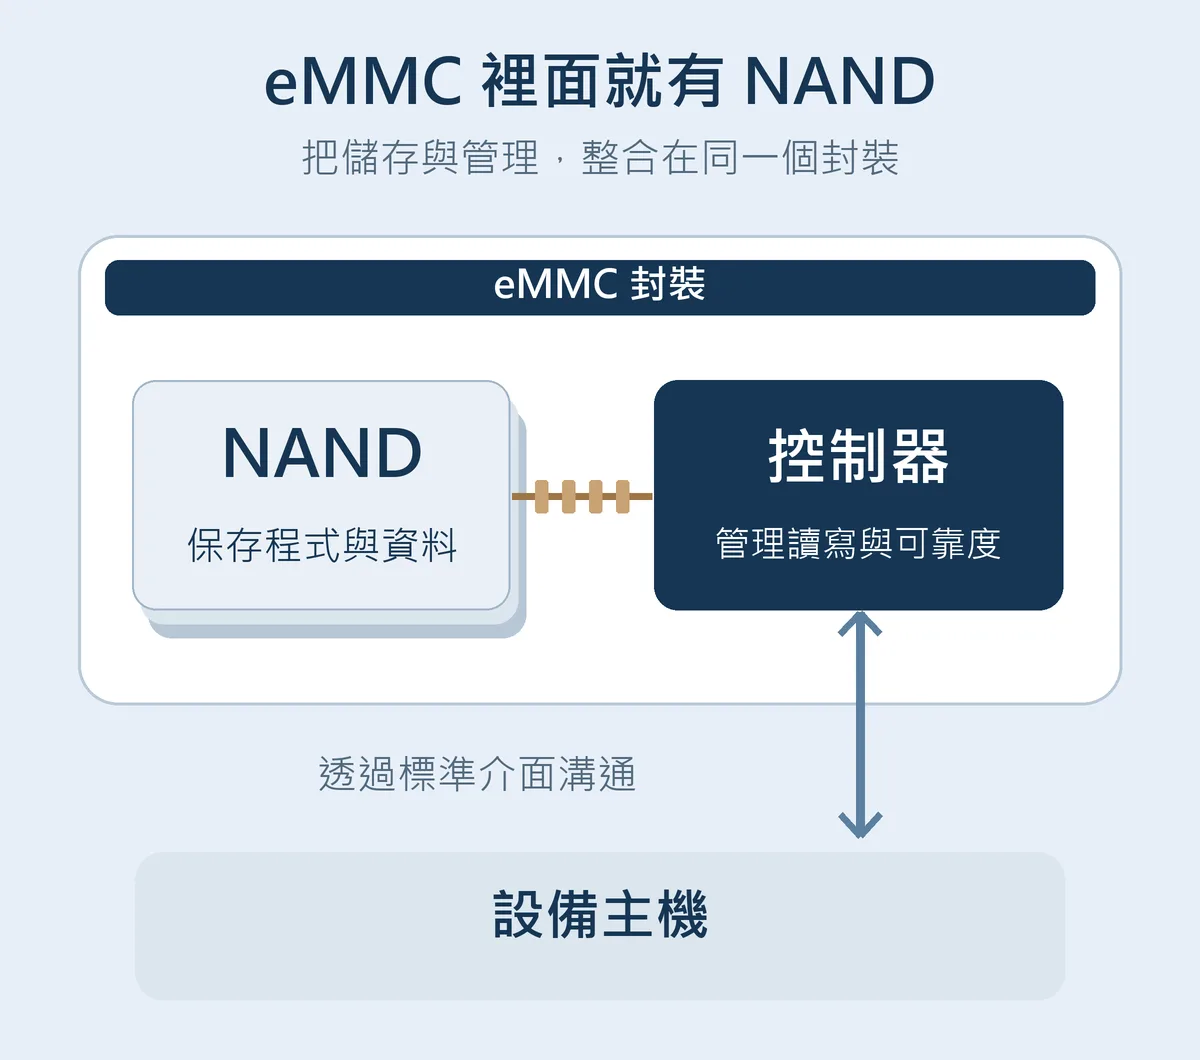
NAND 的讀寫還需要管理。例如某些儲存位置磨耗了,資料要如何分散寫入?出現壞區或讀取錯誤時,又要如何處理?eMMC 就是把 NAND 與控制器整合在同一個封裝,讓產品本身負責這些管理工作。若沿用倉庫的比喻,eMMC 是連同管理員一起打包的倉庫。
| 名稱 | 它是什麼 | 理解重點 |
|---|---|---|
| NOR | 快閃記憶體技術 | 適合快速讀取程式,常用於開機、韌體與設定。 |
| NAND | 快閃記憶體技術 | 兼顧容量與每單位儲存成本,需要搭配讀寫管理。 |
| eMMC | NAND+控制器的整合產品 | 內建儲存管理,協助設備設計者減少整合負擔。 |
因此,eMMC 和 NAND 的關係是「產品裡包含這項技術」。旺宏的電視、工業、網通等客戶,買的是符合容量、耐用與維護需求的儲存方案;旺宏則透過銷售這些晶片及產品取得收入。
二、NOR 沒有衰退,是 NAND 長得更快
理解產品關係後,再看旺宏的變化:第二季 NAND(含 eMMC)在母公司銷售額中的比重,從第一季 30% 升到 43%;NOR 則從 58% 降到 48%。
只看占比,容易誤以為 NOR 的生意變差了。其實第二季 NOR 營收仍比第一季增加 48%,只是 NAND(含 eMMC)營收增加 163%,成長速度更快。
| 產品 | 第一季 占比 | 第二季 占比 | 第二季 營收季增 |
|---|---|---|---|
| NOR | 58% | 48% | 48% |
| NAND 含 eMMC | 30% | 43% | 163% |
這是兩項業務一起成長、速度不同的結果。而在 NAND 類別內,eMMC 的營收季增 317%,占該類別比重從 37% 升至 58%,是這次產品結構改變的重要來源。這裡的 58% 是 NAND 類別內占比,與公司整體營收占比不同。
NOR 也有一個有意思的對照:公司公布的容量出貨指數,第一、二季都約為 118,但營收卻季增 48%。這表示單看出貨增加,還解釋不了收入變化,售價與銷售組合也是重要因素。這項指數衡量出貨容量,並不是晶片顆數。
三、AI 如何影響旺宏?需求與供給要分開看
AI 對記憶體的影響,可以沿著兩條路理解。第一條是設備端:伺服器、網通與其他電子設備需要保存程式及資料,高容量與可靠度需求會影響產品選擇。旺宏在第二季簡報表示,高容量 NOR 持續供不應求,SLC NAND 與 eMMC 的需求也超過供給。
第二條是供給端。集邦科技在 2026 年第二季 eMMC/UFS 合約價研究的公開摘要中指出,企業級儲存需求強勁,促使原廠優先分配產能,壓縮其他儲存產品的供給。即使客戶買的是電視或工業設備使用的儲存晶片,也可能受到 AI 相關產能配置變化影響。
旺宏若能供應客戶缺少的容量與規格,就有機會取得較好的接單、定價條件。但公司產品涵蓋多種用途:第二季 NOR 的「電腦相關」占比為 48%,這個分類並未單獨拆出 AI 伺服器;NAND 的通訊相關應用也包含手機。因此,判斷成長來源要回到實際產品與客戶,不能用一個 AI 標籤涵蓋全部。
四、營收變多,為什麼獲利增加得更快?
旺宏第二季合併營收約 191.25 億元,比第一季增加約 83%;毛利率從 40.8% 提升到 64.4%,營業利益率則由 18.5% 升至 46.9%。
毛利率可以理解為每賣出 100 元產品,扣掉營業成本後先留下多少錢。第二季這個金額約為 64.4 元,之後還要支付研發、管理、行銷等費用,才會形成營業利益。若想進一步釐清這幾層獲利,可延伸閱讀毛利率、營業利益率與淨利率的差別。
記憶體製造有設備、廠房與折舊等成本。公司第二季折舊攤銷約 12.63 億元,與第一季 12.70 億元相近;同期營收增加約 83%。當產品售價改善,或銷售組合改變,而成本沒有同幅上升時,每一元收入能留下的毛利便會增加。收入規模放大後,若營業費用成長較慢,本業獲利的增幅還會更大。旺宏第二季營業費用季增約 43%,低於約 83% 的營收增幅,呈現了這種放大效果。
毛利率裡還有一項要拆開看:完整合併季報揭露,第二季存貨回升利益約 9.61 億元,與去化庫齡較長的存貨等因素有關。過去曾認列損失的庫存,後來去化或價值回升,符合條件時會減少當期銷貨成本,讓毛利率提高;這與新出貨產品的售價、製造成本,要分開理解。
以第二季營收計算,這筆利益約相當於 5.0 個百分點的毛利率。若只排除這一項,毛利率約為 59.4%,這是拆解當季數字的試算,並非公司提出的正常化毛利率或未來預測。第一季也有存貨回升利益,因此兩季毛利率的改善仍須連同售價與成本一起看,後續也不能預設每季都有同額存貨利益。
本文的判斷是,旺宏這波轉折已有收入與本業獲利支持;要評估續航力,重點在於有利的價格與成本差距能維持多久。NAND 比重上升本身,尚不足以說明整體毛利改善多少,還需要各產品的價格、成本與毛利資料。
五、從大賺一季到持續賺錢,下一關看量價與投資
第三季三個月營收加總約 242.37 億元,較第二季增加約 26.7%、較去年同期增加約 195.1%。這些是公司自行結算、尚未經會計師查核的月營收加總;第三季毛利率與 EPS,仍待公司後續公布。
營收續增,也可能低於原先期待。9 月 3 日公開報導曾轉述有法人預估第三季營收為 271.4 億元;後來公布的月營收加總約低 10.7%。這是一份報導所引的預估,並非整體市場共識,但提醒我們:成長有沒有發生,與成長有沒有達到期待,是兩個問題。
有利的一面是收入仍在擴大,反方則是買方能承受的價格有限。集邦科技第三季 eMMC/UFS 合約價公開摘要已提到,終端客戶的成本壓力讓漲價幅度收斂;9 月 NAND 晶圓合約價摘要也指出,高價與消費端庫存使市場進入高檔盤整。這些產業訊號提醒我們:價格仍高,和價格繼續快速上漲,是不同的成長條件。各類產品、客戶合約的表現仍須分開核對。
客戶也有因應高價的方式。7 月底公開報導轉述法人觀點指出,部分客戶改採 SLC NAND 或調整儲存規格;模組廠仍有 MLC NAND 庫存,加上既有長約價格約束,讓低容量 eMMC 現貨漲幅受限。這些是當時的市場觀察,仍須對照旺宏後續實際成交條件。
對旺宏而言,客戶改用 SLC NAND 也未必等於訂單全部流失,因為公司同樣供應這類產品;影響可能先反映在產品組合、售價及毛利。真正要驗證的是,客戶轉換方案後是否仍向旺宏採購,以及新訂單能留下多少利潤。
資金投入也是另一個考驗。旺宏第二季營業現金流為 78.39 億元,扣除當季資本支出 4.79 億元,依公司定義,自由現金流為 73.60 億元;同時,公司規劃再編列 158 億元預算擴充先進產能。當季現金流改善,與後續擴產需要付款,會先後反映在不同期間。
擴產能增加可供貨的產品,但設備投入後,還要經過裝機、驗證與量產,並逐步承擔折舊。若新增產能開出時價格轉弱,就可能同時面對較低售價與較高成本。短期缺貨帶來的議價條件,能否轉成長期優勢,要看客戶是否持續採用、產品可靠度與供貨能力,而不只是一季毛利率。
10 月 27 日法說會,值得把問題問得更具體:第三季成長有多少來自出貨、多少來自價格與組合?毛利率有多少來自存貨回升利益?第四季客戶是否接受報價,或轉換規格與供應商?擴產預算何時轉成付款、可用產能與折舊?若營收成長能伴隨本業獲利與現金回收,才更能支持旺宏高獲利延續的判斷;若報價、庫存或投資負擔開始侵蝕利潤,就需要調整原先期待。
怎麼買旺宏?
想投資旺宏 2337?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。