光進了晶片,出來卻比預期弱。工程師量得出光少了多少,下一步還得知道是哪一段出了問題。11 月 5 日,汎銓(6830)展示自研設備 MSS HG,現場示範量測光損、找出漏光位置。過去客戶可以把樣品送到汎銓的實驗室,如今汎銓也想把這套能力做成機台,讓客戶在自己的測試環境裡使用。
四天後公布的第三季財報,先回答了另一個問題:汎銓原本的生意有沒有變好?這一季營收創高,營業利益也跟上來。至於設備生意,第一批機台從備貨走到回款,才看得出這一步能帶來多少收入和現金。
3 個重點先看
- 客戶為縮短除錯時間付費:汎銓做材料分析與故障分析,幫晶圓製造、晶片設計與封裝研發團隊把問題縮小到可處理的範圍。
- 第三季改善主要來自毛利:合併營業利益由約 1,611 萬元升至 1.04 億元。毛利增加的金額大於營業費用增幅。
- 設備進度分三關:正式訂單、實際驗收與款項收回,各自回答客戶是否採購、收入何時認列,以及資金何時回籠。
一、汎銓做什麼?把晶片的異常變成可排查的線索
晶圓廠開發新製程時,需要確認薄膜是否做得夠均勻、材料交界有沒有缺陷。封裝團隊遇到訊號不通時,則可能要追查是哪處接點出了問題。汎銓位在半導體研發與製程驗證的分析環節,從材料分析(MA)看結構與成分,也用故障分析(FA)縮小異常範圍。
客戶委託分析,汎銓提供製樣、量測和判讀,收入主要來自勞務。這門生意需要工程師、精密儀器和實驗室,據點新開時就會先有人員與折舊成本。若設備與人力有更多案件可做,固定支出就有機會由更多收入分攤。反過來,接案或排程不如預期,營收成長也可能留不下多少利潤。
二、第三季營益率回升,先看毛利多留下多少
汎銓 2026 年第三季合併營收 7.59 億元,季增 19.6%、年增 31.6%,創單季新高。毛利率由第二季約 25.0% 升到 34.6%,營益率由 2.5% 升至 13.7%。這一季毛利增加約 1.04 億元,營業費用增加約 1,632 萬元,兩者相抵後,營業利益增加約 8,786 萬元。
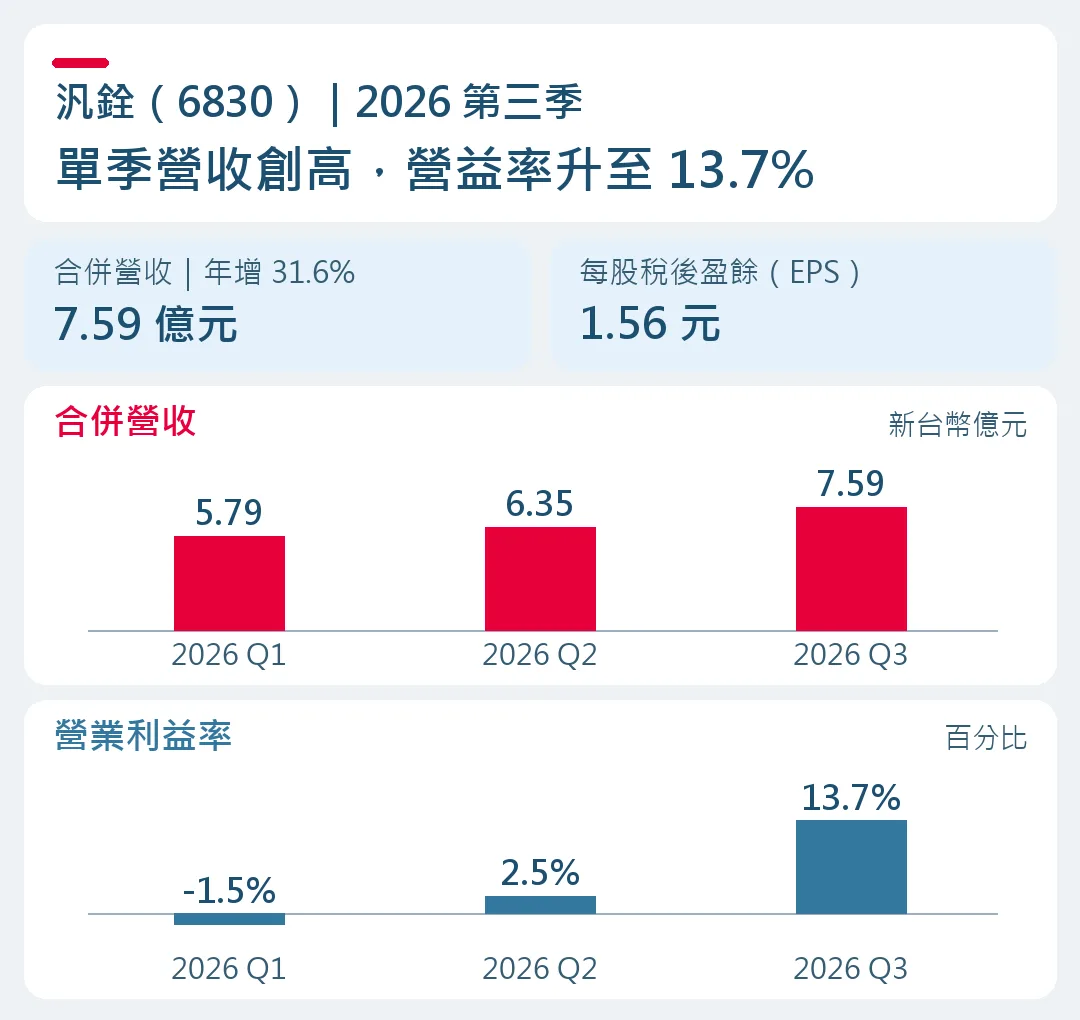
公司將營運改善歸因於先進製程、AI 晶片及先進封裝的分析需求增加,加上海外據點貢獻放大。公開數字可確認獲利改善發生在本業,至於案件組合、定價與各據點稼動率各占多少,仍缺少拆分資料。第三季歸母淨利約 8,540 萬元,年增約 180%,EPS 為 1.56 元。前三季 EPS 為 1.35 元,上半年虧損仍壓低累計表現。
10 月營收 2.55 億元,年增 48.5%,是歷史單月次高,較 9 月高點回落約 3.7%。這筆數字可以用來追蹤收入規模,毛利率能否延續,還要等後續季度損益。
三、競爭力從製樣開始,矽光子考的是找出光在哪裡流失
越薄、越脆弱的結構,切樣時越容易變形。若切片本身造成裂紋,後面的量測就可能把製樣痕跡當成原本的缺陷。汎銓在法說資料列出光阻保護、低介電材料結構保護與超薄試片工法。對客戶來說,樣品保留得越接近原狀,工程師就越有機會據此改設計或製程,少走一輪試錯。
競爭對手也能做同類工作。閎康(3587)的服務橫跨材料分析、故障分析與可靠度測試。宜特(3289)也做材料與失效分析,並提供可靠度驗證,例如模擬高溫或濕度環境檢查產品能否正常工作。比較這幾家公司,要看客戶委託的任務。以先進製程的材料異常為例,汎銓能否靠製樣、定位和判讀的效率爭取重複委託,比單看有多少儀器更能說明競爭力。
矽光子把部分光學功能做進晶片。以共同封裝光學(CPO)來說,光學元件靠近運算或交換晶片,有機會縮短高速電訊號的傳輸距離。當光訊號在元件或光路中衰減,工程團隊得定位問題,才能決定要改的是光路、元件還是組裝。汎銓把光損量測、漏光定位和光電參數量測整合進 MSS HG。公司表示已取得台灣、日本及美國的光損偵測裝置專利。這項技術能否帶來持續的溢價,還要看客戶在既有測試平台上導入後,是否願意重複採購。
四、從送樣到買機台,汎銓多了哪些收入與成本?
樣品不多時,客戶可委託實驗室。若同一種測試反覆發生,客戶才有理由考慮把部分量測搬進自家研發或測試環境,省下送樣與等待的時間。汎銓因此同時布局分析服務、設備銷售、合作開發與專利授權。機台交付後也要有人做安裝、校正與維修。這些投入能否由售價與後續訂單攤回來,會影響設備生意最後留下的利潤。
安立知(Anritsu)參與量測設備合作。汎銓與旺矽(6223)開發的 MSS HG-M、與 FormFactor(FORM)開發的 MSS HG-F,公司預計於 2027 年第一季推出。兩個合作機型的價值,在於讓汎銓的光損定位功能有機會接進不同的測試平台。合作開發的實際收入仍要看後續採購與合約安排。
董事長在 11 月 5 日發表會表示,已著手準備首批三台,目標在 2026 年底前備妥。當時仍在洽談正式訂單,若受安規認證影響,交付可能延至 2027 年 1 月。對汎銓而言,先備機能縮短交期,但零組件和組裝要先占用資金。若客戶延後驗收,收入認列也可能往後移,實際時間取決於合約的控制移轉條件。認列收入後若尚未收到錢,則要看應收帳款與約定的付款進度。
五、展望先追兩條線:本業利潤與設備回款
本業要看後續營收能否維持規模,以及營益率能否在不同季度守住改善幅度。如果營收維持成長、利潤率卻回落,就要回頭看案件組合和新據點成本。設備則依序看有沒有正式訂單、交付後何時驗收、貨款何時收回。若存貨及應收增加、營業現金流卻跟不上,就要進一步查是擴張初期的備料,還是交付與付款週期拉長。
第三季已證明汎銓在這一季把更多營收轉成了營業利益。要判斷設備能否成為可持續的第二門生意,首台驗收只是一個起點,還要看不同客戶是否續下訂單,以及汎銓能否把一批又一批設備交出去、把錢收回來。
怎麼買汎銓?
想投資汎銓 6830?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。