11月3日台股下跌,台玻(1802)卻逆勢收在67.7元,上漲6.28%,成交金額約204.08億元。前一天,公司同時交出前三季轉盈的成績單,並核准兩岸窯爐擴充案。
這兩份消息,看的其實是不同時間:財報反映已經賣出產品、留下的獲利;擴產計畫則是為下一段需求準備產能。要判讀台玻這次變化,先看本業改善了多少,再看新增設備如何接上生意。
3 個重點先看
- 本業明顯回升:前三季營業利益由去年同期虧損轉正,第三季獲利也比第二季進一步增加。
- 高階材料帶動需求:公開報導指出高階玻纖布出貨與產品組合改善;集團還有其他玻璃事業,須分開看。
- 擴產效益有時差:新台幣與人民幣投資額分列,後續要驗證窯爐進度、合格出貨及新增成本。
一、第三季獲利較上季倍增,本業也跟著走強
台玻11月2日公告的前三季合併財報,涵蓋2026年1月至9月。營收年增18.69%,營業利益與歸母淨利都由去年同期虧損轉為獲利。
| 項目 | 2026年 | 2025年 |
|---|---|---|
| 營收 | 364.40 | 307.03 |
| 營業毛利 | 92.50 | 33.39 |
| 營業利益 | 57.16 | -1.46 |
| 歸母淨利 | 45.65 | -9.60 |
| EPS | 1.57 | -0.33 |
改善不只出現在最下面的每股盈餘。前三季毛利率約25.38%、營業利益率約15.68%,顯示收入扣掉生產與營運費用後,本業留下的獲利已明顯增加。
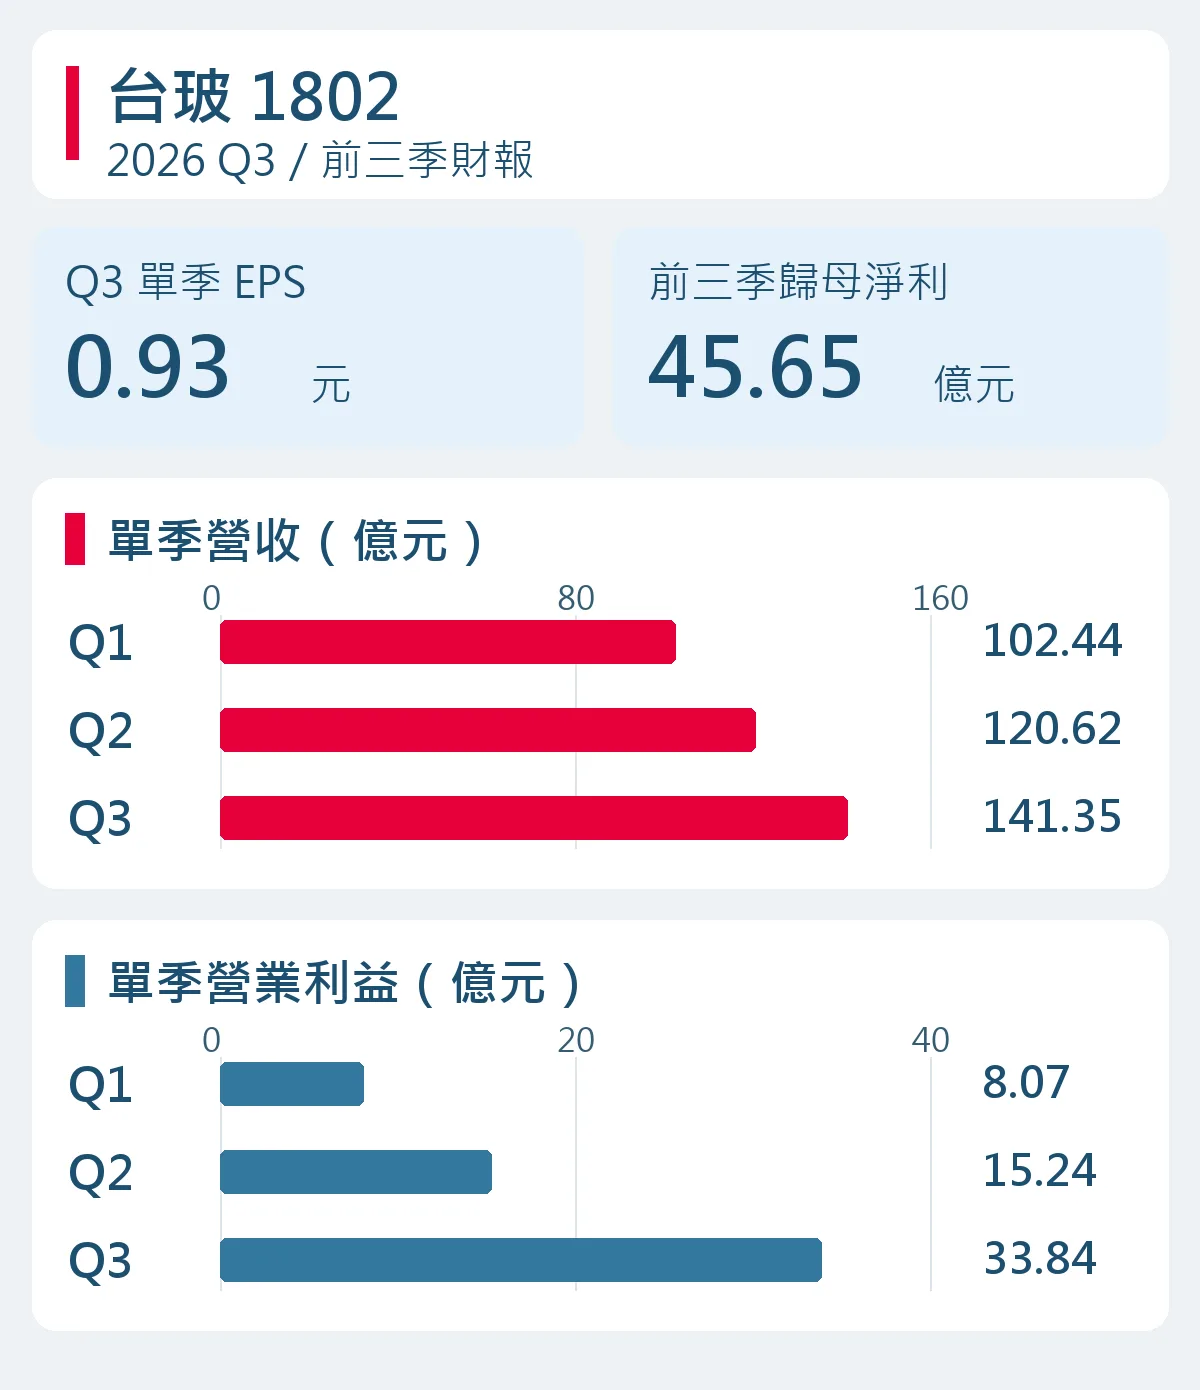
若把前三季累計數減掉上半年,第三季單季歸母淨利約27.05億元,較第二季增加113.56%;EPS為0.93元,高於第二季的0.44元。同樣方式計算,第三季營業利益約33.84億元,第二季為15.24億元,獲利加速有本業數字支持。
二、高階玻纖布在賣什麼?讓電路板傳得快、尺寸更穩
台玻的產品不只有窗戶用的平板玻璃,也包括玻璃纖維紗與布。用在電路板材料時,玻纖布會與樹脂結合,提供絕緣與支撐;不同配方,對應不同的訊號與耐熱需求。
低介電材料重視高速訊號通過時的電性表現;低熱膨脹材料則著重受熱後尺寸不要變動太大。AI伺服器、高速網路與晶片封裝的材料升級,讓這些性能成為客戶選料時的重要條件。
公開報導指出,台玻今年高階玻纖布出貨增加,低熱膨脹產品的營收貢獻提升,產品組合也持續優化。賣出的產品轉向較高附加價值品項,是理解這波獲利改善的重要線索。
但台玻仍是多種玻璃事業的集合。上半年季報中,玻纖部門已獲利,平板玻璃部門仍虧損;這是上半年的結構,第三季各部門貢獻仍要看完整季報。判讀集團成績時,還要確認玻纖的成長,能否持續蓋過其他事業的壓力。
想先認識材料角色,可延伸閱讀玻纖布產業鏈與AI應用;同業路徑則見台玻、富喬等五家公司比較。
三、窯爐核准後,還要走到穩定交貨
台玻董事會同日通過桃園廠、鹿港廠窯爐增建,以及子公司台嘉蚌埠玻璃纖維的冷修擴充案。窯爐是把原料熔成玻璃的關鍵設備;冷修可理解為停爐後進行整修,本案也包含擴充。依公開報導,台玻採取低階產能外移、舊產線升級的策略,讓桃園與鹿港廠集中生產第二代低介電、低熱膨脹高階玻纖布。
公告預計投資約新台幣16.30億元及人民幣11.50億元,資金來自自有資金與銀行借款,按計畫進度投入。公司說明目的是因應市場需求、擴充產能並提升市占率,但本次公告未列出明確投產日,也沒有逐項揭露新增產品與產能。
擴產的生意邏輯,是先把設備建好,再把符合客戶規格的產品穩定交出去。若涉及新產品或新產線導入,還要看試產、品質與客戶驗證進度;出貨能持續增加,產能才有機會轉成收入。
成本也會跟著進來:設備達可使用狀態後有折舊,若增加借款則可能增加利息負擔。若出貨爬升慢於投入,新增成本可能先影響獲利。因此,接下來最有用的三個訊號是窯爐何時完成、合格出貨何時增加,以及營業利益率能否維持。
台玻這次已有本業回升的實績,新增窯爐則提供後續擴大供應的計畫。下一份成績單,要看高階玻纖布的需求,能否持續轉成穩定出貨,並承接新增產能的成本。
怎麼買台玻?
想投資台玻 1802?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。