記憶體缺貨,模組廠的生意也出現一個反差:客戶把需求排得更長,供應商卻未必拿得到足夠的貨。十銓(4967)在11月2日法說會表示,預期2026年第四季至2027年第二季末,將是這波供應最吃緊的階段;目前已接獲多筆半年至一年半的長期訂單。
對十銓而言,這次更新的重點是客戶願意提早安排供貨,以及企業與高階應用在營收中的分量提高。要判斷這股需求能帶來多少成長,得把售價、顆粒成本與實際交貨一起看。
3 個重點先看
- 缺貨有兩面:公司預期供應吃緊延續至2027年第二季末,價格有支撐,能取得的貨量也會限制出貨。
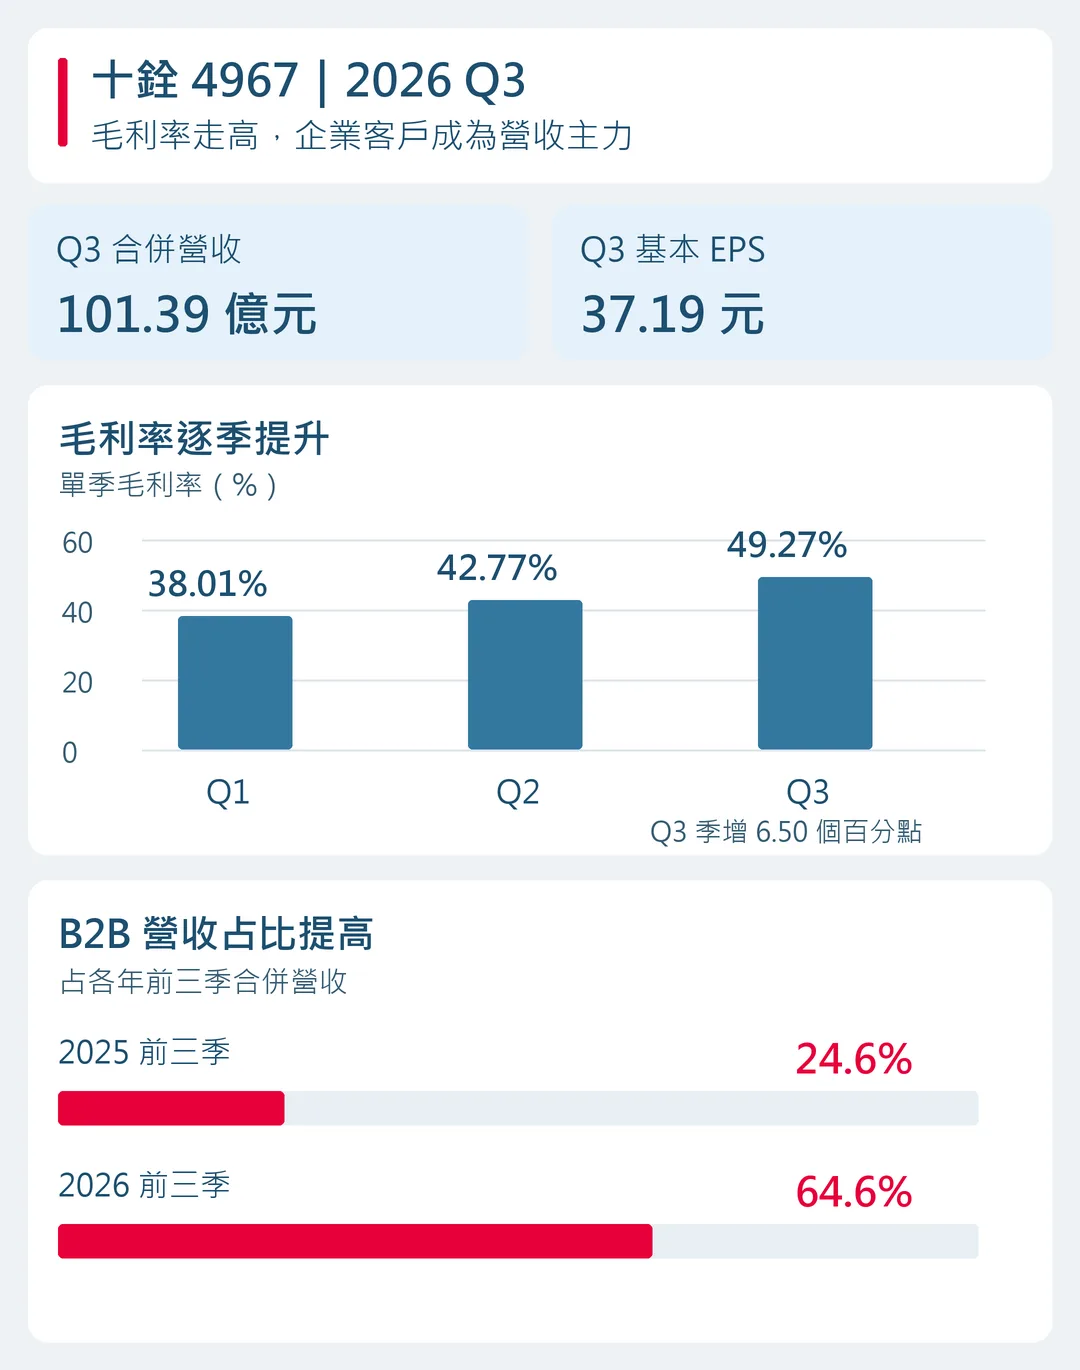
- 客戶結構改變:前三季B2B營收占比由去年同期24.6%升至64.6%;公司將毛利率走高歸因於售價與產品組合。
- 長單要看交付:新廠預計2027年第二季投產,但模組生產能力增加,仍須有上游記憶體顆粒才能出貨。
一、PC在降規,企業客戶把供貨安排拉長
十銓的角色,是把上游記憶體顆粒製成記憶體模組、SSD等產品,銷售給企業、工控與消費性客戶。它擴充的是產品製造與測試能力,上游顆粒仍須向記憶體原廠採購。
公司觀察,一般PC客戶正透過降低規格控制整機成本;相較之下,伺服器、網通及高階應用的需求較有支撐,高階電競與AI創作者也仍有需求。因此,「記憶體漲價」並不代表每種終端產品都同樣暢旺。
半年至一年半的長期訂單,顯示部分企業客戶更早安排需求與供貨。十銓也透過原廠長期合作及長約爭取貨源,優先支援伺服器、長期訂單客戶與高階消費性產品。這裡要分清楚兩端:客戶向十銓下單,與十銓向原廠取得顆粒,是兩個環節。公開資料未列明這些長單的定價、保證供貨量與取消條款,不能把訂單期間直接換算成已鎖定的營收或毛利。
二、毛利率上升,售價與客戶組合一起發揮作用
十銓已在10月28日公布第三季財報,單季合併營收101.39億元、基本每股盈餘37.19元。11月2日法說進一步說明,第三季毛利率達49.27%,較第二季42.77%提高6.50個百分點;前三季B2B,也就是企業對企業業務,營收占比達64.6%,去年同期為24.6%。
公司將毛利率改善歸因於售價調升,以及客戶、產品組合轉向技術需求較高的領域。企業暨工控業務提供客製韌體、可靠度驗證與技術支援,客戶購買的不只是顆粒本身,也包括符合設備規格的產品與穩定交付服務。
但64.6%是B2B營收占比,沒有揭露各類業務的毛利率,仍無法拆算轉型與漲價各貢獻多少。公司也說明,新進貨品成本正逐步提高,會搭配既有庫存成本支援客戶;採購、生產與出貨之間的時間差,同樣影響毛利。若後續補貨成本追上售價、或客戶調價速度放慢,高毛利就會受到考驗。十銓未提供第四季毛利率的具體數字財測。
三、新廠約增五成產能,還要有顆粒才能交貨
十銓在新北市規劃約千坪自動化新廠,預計2027年第一季裝修及設備進駐、第二季完工投產,整體產能估增加約50%。這項布局已於10月28日公告,目的是支援企業與工控客戶少量多樣的產品需求,增加製造與測試彈性。
新廠有助處理接到訂單之後的生產,但無法直接增加原廠的記憶體顆粒供給。若顆粒取得不足,即使模組產線有空間,出貨量仍會受限;若能穩定取得貨源並按客戶規格完成交付,長期需求才有機會轉成營收。
本文的判斷是,十銓目前有售價與客戶組合的雙重支撐,後續要驗證的是交付與毛利能否同步維持:新廠是否依計畫投產、營收是否隨供貨增加,以及補貨成本提高後毛利率能否守穩。長單提供需求能見度,取得顆粒並完成交貨,才決定這段能見度能實現多少。
怎麼買十銓?
想投資十銓 4967?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。