貨沒有多賣多少,收入卻比上一季多了近六成。這是晶豪科(3006)第三季財報最值得拆開看的地方:公司在11月2日法說會說明,合作晶圓廠能增加的供應有限,這一波成長主要靠產品價格上漲。
漲價已讓晶豪科的獲利明顯改善。往第四季看,公司預期出貨量與第三季相近、售價更高,成本也會增加。要理解這份展望,關鍵是漲價後有多少收入能留下來。
3 個重點先看
- 成長靠價格:第三季營收季增58.83%,公司說明出貨量增幅有限,售價是主要推力。
- 本業獲利放大:毛利率升至77.44%,營業利益增速高於營收,漲價效益已反映在損益表。
- 下季看相對漲幅:公司有信心維持毛利率,但售價與成本同步上升,還要留意高價是否讓客戶延後拉貨。
一、供應增加有限,漲價成為收入的推力
晶豪科是記憶體IC設計公司,銷售的產品包括DRAM、快閃記憶體等。DDR2、DDR3是不同世代的DRAM規格,仍用於部分消費性、通訊等設備;公司在法說會說明,兩者合計占營收超過五成。
這門生意要經過晶圓製造、封裝測試,再把晶片交給客戶。客戶想買更多,能否多交貨仍取決於前後段供應能力。公司指出,目前客戶需求高於可供應數量,合作晶圓廠可增加的產能卻有限。
在這個條件下,營收成長主要來自每批貨賣得更貴。公司表示,多數合約價格按季議定,調價逐步反映到收入。第三季合併營收達新台幣221.50億元,較第二季139.46億元增加58.83%,較去年同期增加519.22%。這些成長率反映收入金額的變化,不能拿來當作出貨量的增幅。
二、每100元收入,留下的毛利變多了
毛利是營收扣除商品成本後留下的金額。晶豪科第三季毛利率從上季68.70%升至77.44%,增加8.74個百分點;換成容易想像的比例,就是每100元營收留下約77.44元毛利,之後還要負擔研發、管理等營業費用。
漲價帶來的好處,也走到了本業獲利。第三季營業利益為131.50億元,季增83.33%,增幅高於營收;營業利益率則從51.43%升至59.37%。當季稅後淨利107.59億元,基本每股盈餘(EPS)36.79元,上季為20.21元,去年同期為0.05元。
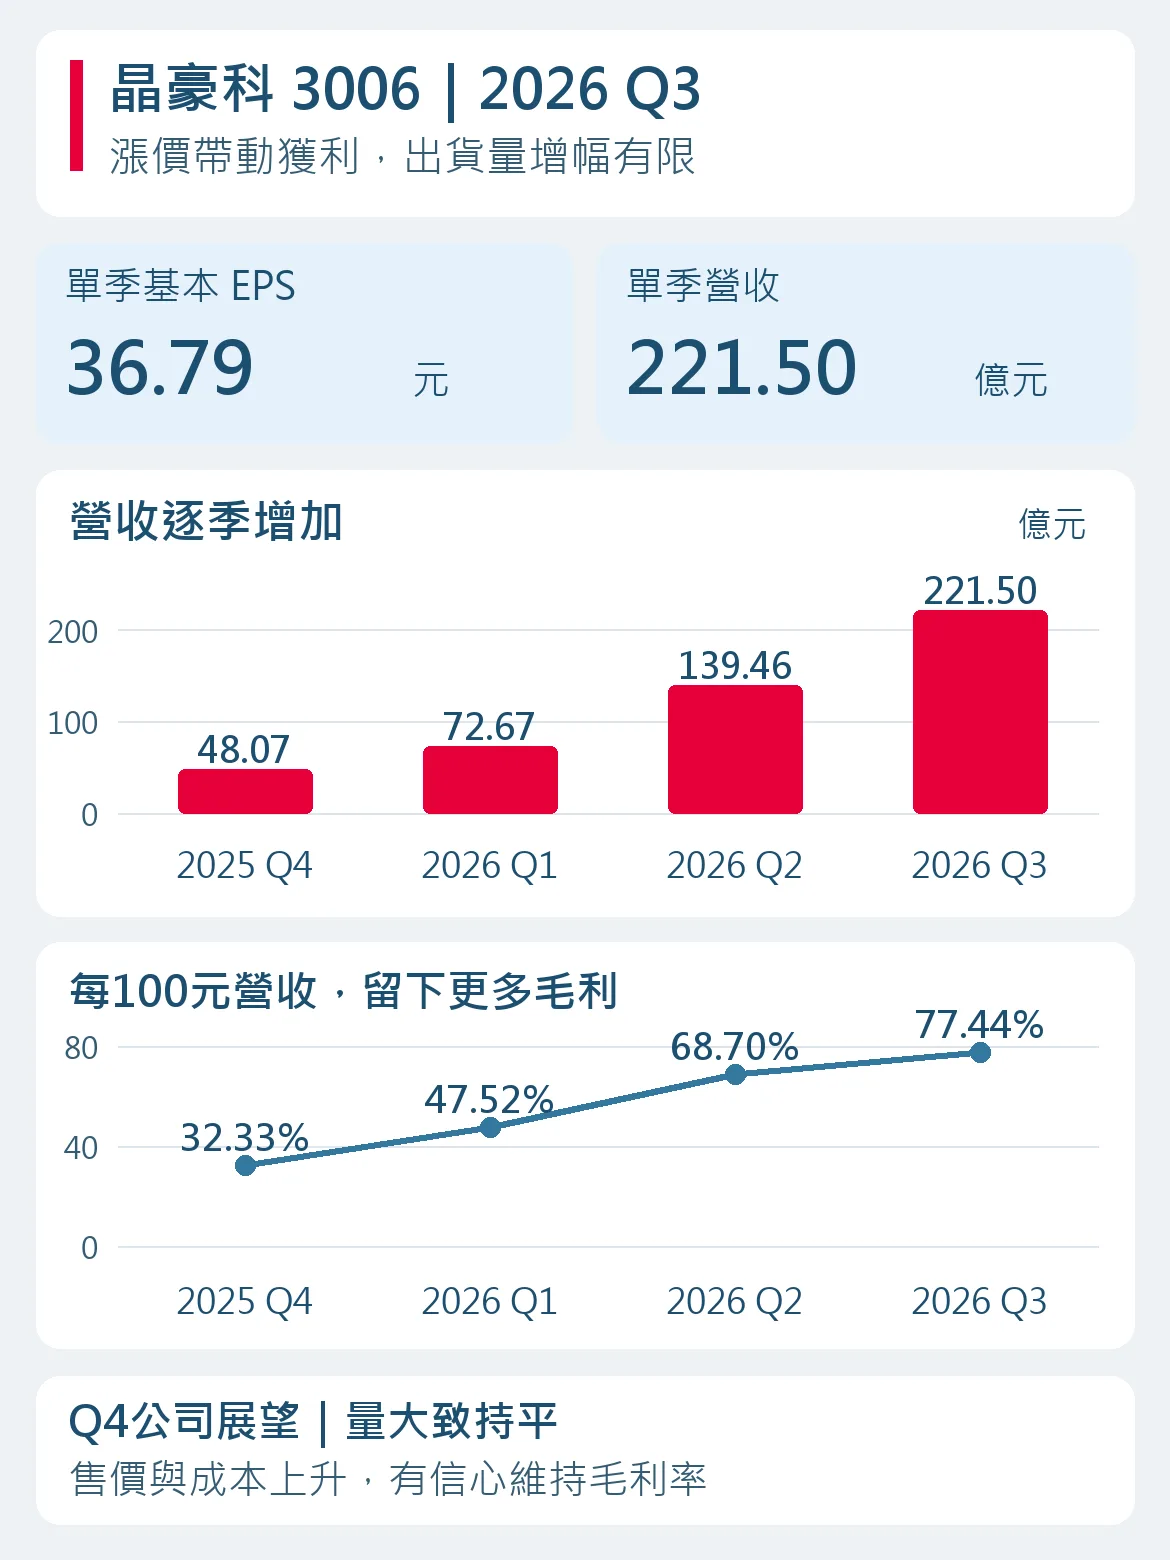
去年同期接近損益兩平,會放大今年的年增幅。比起只看相差多少倍,第二季到第三季的比較更能呈現這一波變化:收入增加的同時,毛利率與營業利益率也一起提高。
三、Q4守住高毛利,要比售價與成本的漲幅
董事長張明鑒在法說會表示,第四季出貨量與第三季差異不大,產品價格較高,雖然成本逐步增加,公司仍有信心維持毛利率。這是經營團隊的展望,尚無完整的售價與成本漲幅可據以估算下季EPS。
公司也說明,第三季存貨金額增加,主要與晶圓及封裝測試成本上升有關,成本壓力已有跡可循。
毛利率看的是成本占售價的比例。在產品組合等條件相同下,若售價與單位成本都上漲10%,這個比例不變,毛利率便能維持;若成本漲幅超過售價,即使售價繼續上調,毛利率仍會受壓。這是假設例子,實際結果還會受到產品組合、匯率,以及新成本何時反映在出貨商品上的影響。
因此,第四季的營收若增加,要再對照毛利率,才能判斷漲價後留下多少利潤;從毛利走到EPS,還得經過營業費用、業外損益與所得稅。單靠「價格更高」不足以推算獲利會以相同速度增加。
四、供給缺口有利報價,高價也會考驗需求
晶豪科在簡報中指出,部分同業停止或減少供應DDR2、DDR3,傳統記憶體供給受限。張明鑒也預期,2027年這兩類產品供給不易明顯增加,價格可維持。這個判斷的支點,是舊規格仍有需求、供應商卻沒有大量補上產能。
最直接的反方,同樣出現在公司簡報裡:部分消費性產品已因記憶體漲價而觀望拉貨,雖然高階與商務需求仍旺。缺貨可以支撐報價,但客戶願意用多高的價格持續採購,會影響這份優勢能維持多久。
本文的判斷是,晶豪科下一季的獲利關鍵仍是售價相對成本的變化,出貨量擴張則受制於產能取得。後續可用兩件事檢驗:第四季毛利率能否在成本上升後維持,以及消費性客戶的觀望是否擴大。若供給增加或高價壓抑拉貨,即使2027年報價仍高,也需要重新評估獲利延續的條件。
怎麼買晶豪科?
想投資晶豪科 3006?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。