AI 晶片算得再快,出廠前仍得證明自己能穩定運作;電源機櫃功率再高,也得確認負載突然拉升時不會出問題。致茂(2360)做的,就是讓這些產品接受考驗的測試設備。
這門生意有趣的地方,在於它能讓投資人從設備採購,看見新技術走到哪一步。當 CPO 從展示走向試產、資料中心開始準備高壓直流供電,客戶也得準備相應的測試工具。致茂 2026 年第三季營運與法說問答,提供了這樣的觀察入口。
3 個重點先看
- 賣的是測試能力:致茂提供晶片、光通訊與電源所需的量測及自動化設備,協助客戶把產品從研發驗證推向量產。
- CPO 開始有訂單訊號:公司表示已收到 2027 年第一季量產設備訂單;HVDC 電源機櫃測試的現有訂單動能也可延續至 2027 年。
- 成長也有價格:第三季本業獲利擴大,但備料與收款占用資金;以 10 月 30 日收盤價及新公布財報估算,近四季本益比仍約 43 倍。
一、致茂怎麼賺錢?替高價產品先找出問題
致茂的主要產品是量測儀器、自動化測試系統,以及半導體、光子等測試解決方案。客戶涵蓋電源與電子產品製造商、半導體及封測業者,也包括晶片設計公司和雲端服務商;
收入主要來自交付設備與整套測試方案。客戶付錢的理由很具體:產品要測得準,也要測得夠快,才能在有限的廠房與時間內篩出不良品。尤其 AI 晶片與先進封裝價值愈高,若到最後組裝完成才發現其中一顆晶粒有問題,損失可能連同其他元件一起放大。
設備廠的機會因此有兩種:客戶擴產,需要增加機台;產品升級後,舊設備的功率、溫控、接觸或量測能力不敷使用,需要升級測試方案。不過,機台也能反覆測試很多顆晶片,設備訂單不會與晶片出貨量一比一增加。
致茂的選擇理由,落在這些工程細節。公司已將高功率溫控、自動搬運、精密接觸與系統整合,從系統級測試延伸至最終測試及老化測試;部分測試平台也採用自研晶片。這些能力有助配合客戶調整測試條件、提高產線效率。長期優勢仍要靠新產品持續通過認證,以及客戶願意再採購來驗證。
二、第三季賣得更多,為何毛利率反而下降?
2026 年第三季,致茂合併營收 179.26 億元,季增 33%、年增 180%;營業利益 71.67 億元,季增 37%、年增 288%。歸屬母公司淨利 56.47 億元,EPS 為 13.34 元。
把母公司產品線拆開,兩個主要引擎更清楚:量測及自動化檢測設備營收 74.34 億元,季增 21%、年增 147%;半導體與光子測試解決方案營收 60.56 億元,季增 38%、年增 189%。兩者分別占母公司營收約 52% 與 42%,分母是母公司 143.35 億元,和集團合併營收不同。
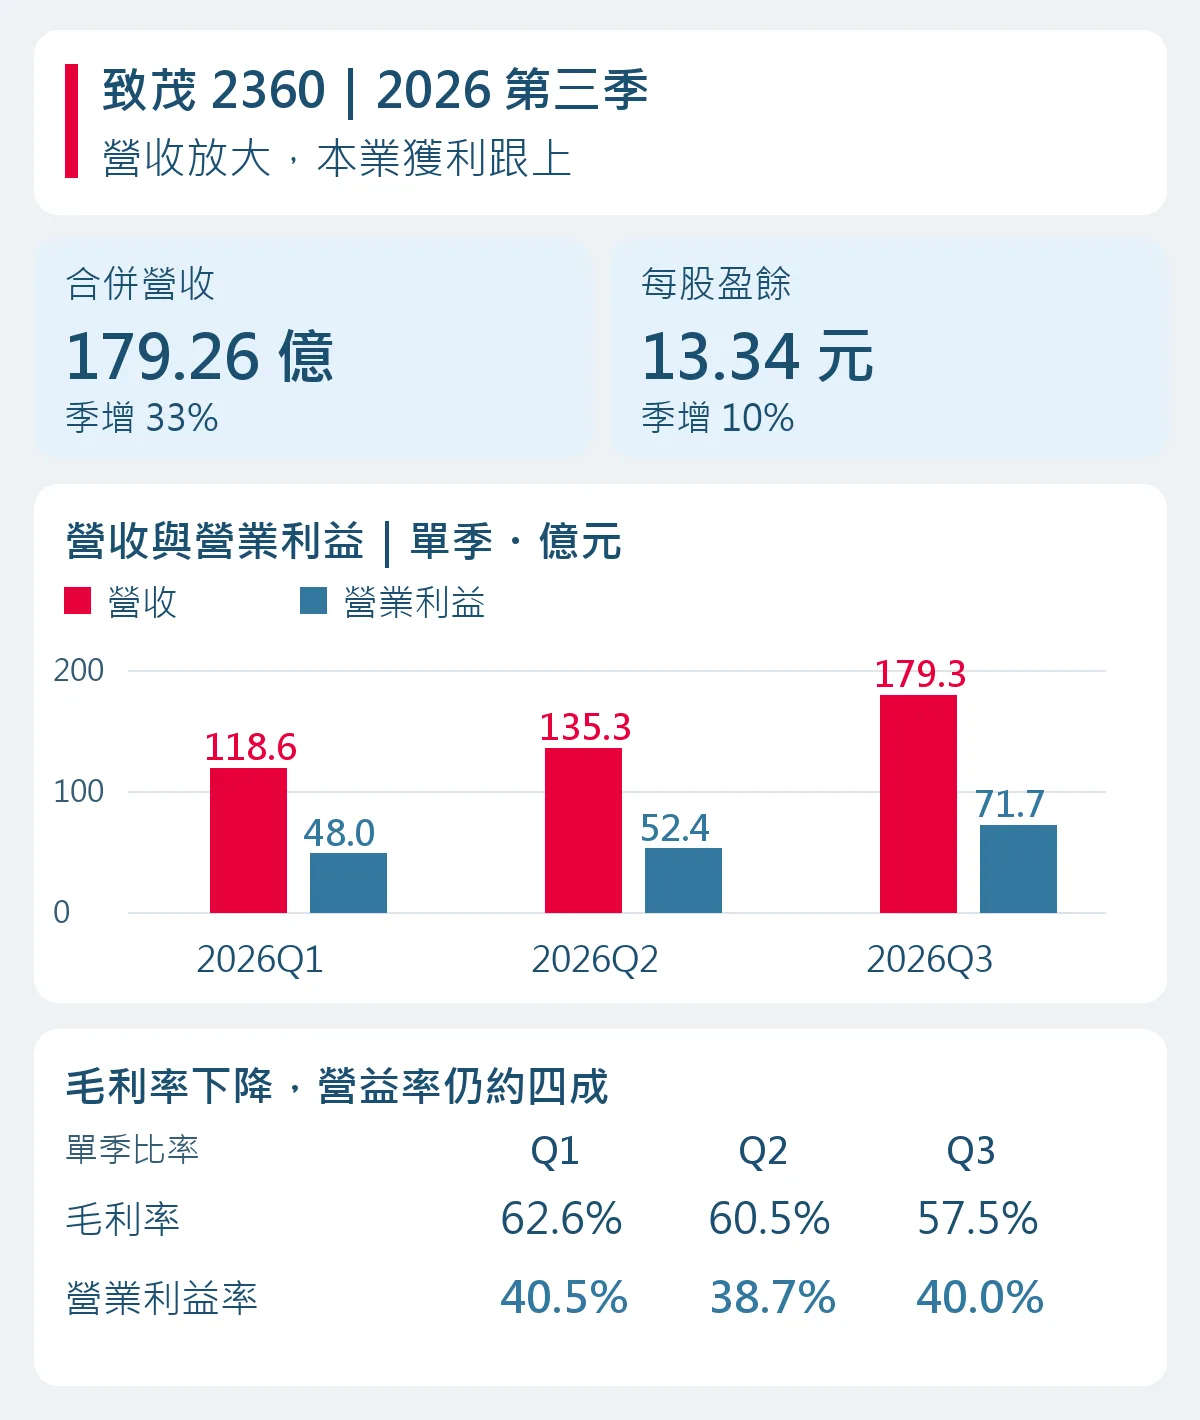
毛利率約 57.5%,低於第二季約 60.5%,主要是產品組合改變。公司表示,組合變化部分來自中國電池芯專案,未量化其影響;依出貨安排,第三季是該專案出貨高峰,第四季會較低。但營收規模擴大後,費用占營收比重下降,營業利益率仍由約 38.7% 升至 40.0%。這一季看得到的,是銷售成長仍轉成了更多本業獲利;但其中也含電池專案出貨高峰,第三季營收規模不宜直接當作 AI/CPO 業務後續成長的基準。
EPS 年增約 11%,與營業利益成長差距很大,還有業外基期的影響:去年第三季包含約 31.85 億元住宅用地處分利益,今年沒有相同規模的貢獻。看致茂的營運強弱,需要把設備本業與一次性利益分開。
三、CPO 的訊號變了:客戶開始準備量產設備
CPO 是共同封裝光學,把光通訊元件放到更靠近交換晶片的位置,以縮短高速電訊號路徑。新架構要落地,除了晶片本身,光引擎與封裝後的連接、訊號也需要測試;測試站點常以 Insertion,簡稱 I,區分。
致茂在 10 月 29 日法說表示,主要客戶預計於 2026 年底完成目前試產,公司已收到 2027 年第一季量產設備訂單,也取得客戶對 2027 年的需求預估。初期應用以 NVIDIA Spectrum-X 所屬的 Scale-out,也就是擴充伺服器之間連線的網路為主。
這比只談技術願景更進一步:客戶已為預定量產安排設備採購。不過,實際設備交付與驗收、客戶產線爬坡,仍決定收入何時落袋。公司沒有單獨揭露 CPO 營收,不能把整個光子業務的成長都算成 CPO。
| 站點 | 公司說法與解讀 |
|---|---|
| I3:光引擎相關測試 | 公司表示還有兩家同業;針對 Marvell 專案,目前沒有第二供應來源。單一客戶專案的供應地位,不等於整個 I3 市場獨占。 |
| I4:公司自研站點 | 公司表示目前採用的自研方案為單一供應。這反映特定方案的競爭位置,後續仍須追蹤其他供應商與客戶架構變化。 |
| 若省略 I2 | 公司表示,若客戶省略第二站,可能增加 I3 的測試需求;這仍是有條件的流程變化。 |
因此,看測試設備的重點不只是「有沒有 CPO」,還包括測試放在哪一站、由誰供應,以及每站需要多少設備。新技術改流程,可能重新分配測試價值;致茂能分到多少,要看它所處站點的實際需求。
想先理解技術背景,可延伸閱讀:矽光子與 CPO 供應鏈的角色分工。
四、HVDC 與晶片測試,讓成長來源不只一條
HVDC 是高壓直流供電。AI 機櫃功率升高,供電架構朝更高電壓發展,對電源轉換、動態負載與穩定性的測試要求也跟著提高。致茂提供電源供應器、電源層架與機櫃等測試工具,讓客戶在正式部署前檢查表現。
公司表示,2026 年量測儀器與自動測試系統(ATS)業務約六至七成與 AI 相關;這是該業務的口徑,不能直接當成全公司 AI 占比。依目前 HVDC 電源機櫃測試訂單,相關動能可延續至 2027 年。
晶片端則有三項容易混淆、但用途不同的工具:
- 系統級測試(SLT):把晶片放在接近實際使用的環境運作,觀察系統層級的功能與穩定性,與著重電性、規格等檢查的測試環節互補。公司本次提及 Marvell、Broadcom 等新客戶導入。
- 測試分類機(Handler):負責晶片搬運、定位、與測試機對接及分類;高功率晶片還需要處理溫控。致茂表示,相關設備已通過高效能運算及雲端服務商等使用者的認證,不能只看封測廠是否採用;部分客戶已下單。
- 裸晶老化測試(Die Burn-in):對切割後、尚未完成最終封裝的晶粒施加測試應力,提早篩出潛在失效品。價值在於盡量避免把問題晶粒和其他昂貴元件封在一起;公司表示老化測試將導入首家雲端服務商客戶。
這三者提供致茂更多切入點,但認證、首家客戶導入與大規模收入,是不同進度。產品組合能否擴大,仍要回到後續設備交付與營收。
五、訂單變多,還要過現金與估值這兩關
設備生意需要先備料、組裝,再依交貨與收款進度回收資金。致茂前三季歸母淨利 146.34 億元,營業現金流入為 62.06 億元;9 月底存貨 138.05 億元,較去年底增加 74%,應收帳款週轉天數也由 87 天增至 93 天。公司仍維持淨現金,但成長同時占用了更多營運資金。
存貨週轉天數由 224 天降至 169 天,顯示存貨金額上升也伴隨出貨規模放大。後續若出貨、收款能跟上,備料才會逐步轉成現金;若客戶延後投產,就會拉長資金占用。公司這次提及,部分電池專案訂單因工廠延誤,遞延至 2027 年第一季,便是交期風險的具體例子。
再看價格。以 2026 年 10 月 30 日收盤價 1,755 元,除以 2025 年第四季至 2026 年第三季基本 EPS 合計 40.64 元,近四季本益比約 43.2 倍。這項試算使用已公布實績,其中包含第二季住宅用地處分利益,未另行調整,也沒有把 2027 年的 CPO 成長先當成獲利。1,755 元已較 10 月 28 日的 2,035 元下跌約 13.8%,較低股價仍對應逾 40 倍的實績本益比。
約 43 倍的意思,是股價相當於近四季每股獲利的 43 倍。若往後獲利持續成長,這個倍數會隨分母擴大而下降;若訂單延後、競爭加劇或毛利承壓,支撐較高評價的條件就會減弱。以這個基準看,價格已對後續成長給予一定評價,接下來需要更多獲利來消化。公司好不好,與價格反映了多少未來成長,要分開判斷。
資金安排也會影響每股獲利。致茂 10 月 20 日公告,擬現金增資發行 1,088 萬至 1,360 萬股普通股,參與發行海外存託憑證(GDR),資金用於原幣購料及轉投資海外子公司。這份公告尚未敲定實際發行價格與募資總額;後續新股若發行,資金會增加,若獲利尚未跟上,也會有 EPS 稀釋壓力。
調價同樣需要看結果。公司表示仍在和客戶協商設備價格,尚不能把調價成功、或毛利率改善算進本季成績。
六、把致茂當成量產觀察站,接著看什麼?
致茂的吸引力,在於既有量測與半導體業務已有營收成長,並能把溫控、自動化與系統整合能力延伸到新測試需求;CPO 量產設備訂單,則提供另一項變現進度的線索。對投資人而言,這也讓致茂成為觀察新技術採購與量產準備的窗口,設備採購可能早於終端產品放量。
接著最有用的驗證,是 2027 年第一季 CPO 設備能否按進度交付、半導體與光子測試營收能否延續成長,以及存貨與應收款能否轉成營業現金。若訂單成長之餘,營業利益與現金回收也跟上,這門測試生意的價值才會在財報裡逐步坐實。
怎麼買致茂?
想投資致茂 2360?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。