新唐(4919)替伺服器做的「遠端管理員」,準備服務更多客戶;但這門生意接到新客人,集團的損益表還沒跟著轉好。
公司在2026年10月30日法說會表示,2027年將有新的雲端服務供應商(CSP)及新創客戶加入BMC量產,業務成長幅度有機會優於今年。另一邊,第三季稅後虧損卻擴大至5.59億元。理解新唐,關鍵在於分清楚:哪項業務正在成長,以及這些成長何時足以改善整個集團的獲利。
3 個重點先看
- BMC客戶擴大:2027年預計新增不只一家客戶,初期營收貢獻仍低,新一代產品可能從下半年開始小量出貨。
- 虧損有兩層原因:第三季本業損失增加,第二季的一次性業外收益也未重現。
- 修復要看集團:PC需求、產品組合與日本業務改善,決定BMC成長能否進一步轉成獲利。
一、BMC新客戶增加,先別把兩個時程混在一起
BMC是伺服器的管理晶片,讓管理人員透過遠端介面管理設備。可以把它想成機房的遠端管理員:主機負責執行工作,BMC協助管理主機。新唐供應這類晶片,隨客戶平台導入與實際出貨取得產品收入。
新唐預期,2027年的BMC成長將同時來自既有客戶需求增加,以及新客戶加入量產。新客戶包含CSP與新創公司,預計不只一家,代表出貨對象有望進一步擴大。
不過,新客戶開始買貨,與新一代產品開始出貨,是兩件事。依公司說明,2027年仍以現有世代產品為主;新一代BMC可能到下半年才開始小量出貨,新客戶初期營收占比也相對有限。因此,明年的成長不必全等新產品,但也不能把新增客戶家數直接換算成同等幅度的營收成長。
公司另與AMI合作,整合Arbel BMC與管理韌體,協助客戶部署。這有助理解新唐如何爭取導入機會;最終營收貢獻,仍取決於客戶實際採用的平台與出貨規模。
二、營收只小幅下滑,虧損為何擴大?
新唐第三季合併營收78.56億元,較第二季減少約0.85億元、季減約1.1%;毛利率則從38.0%降至37.4%。公司說明,營收減少主要來自PC產品線,毛利率下降來自產品組合變化。
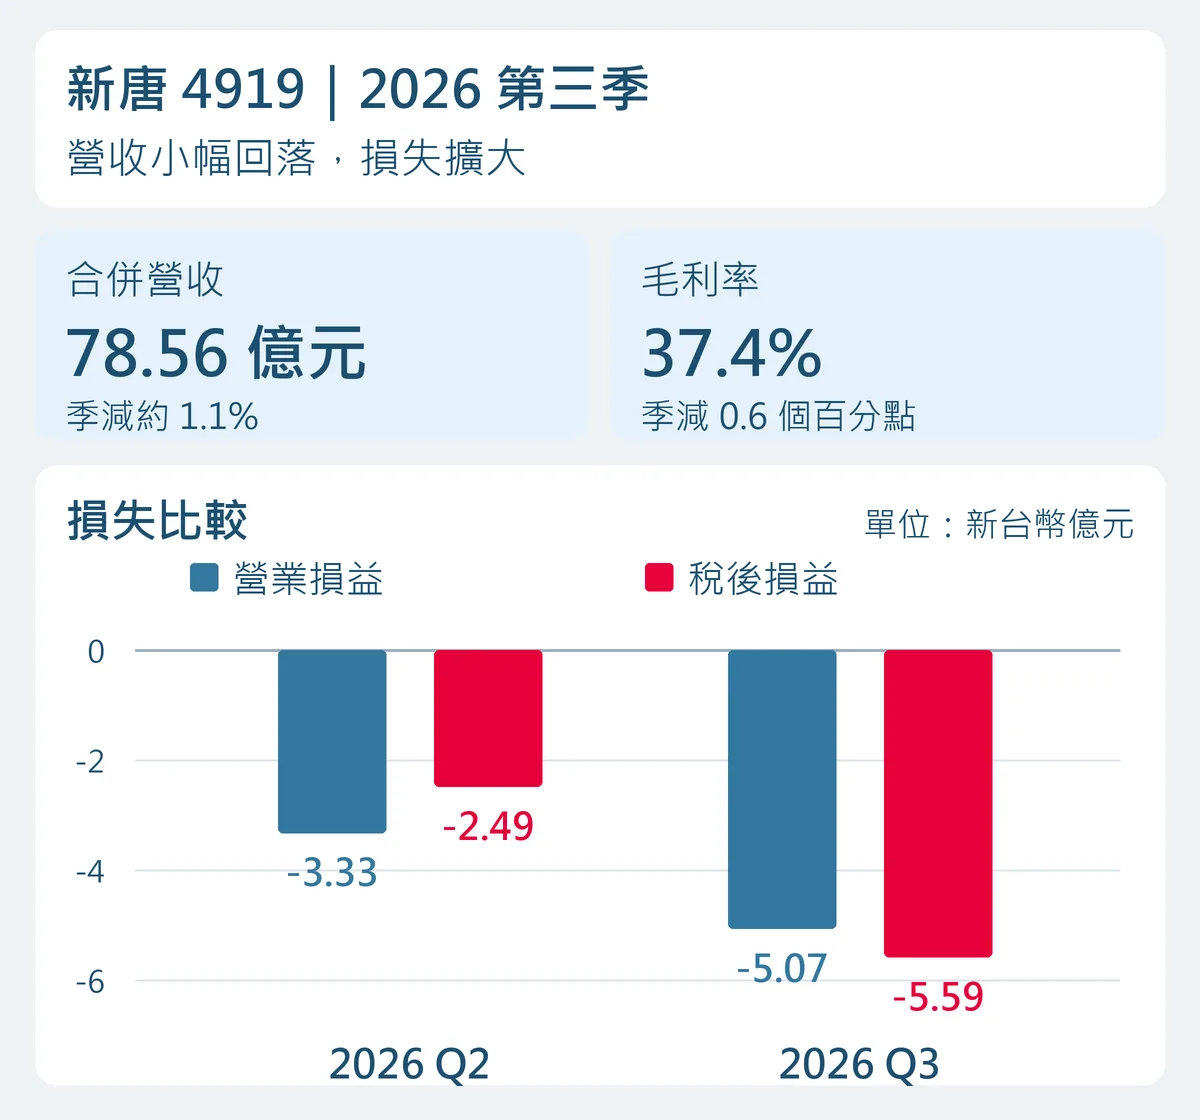
第一層是本業。毛利少了約0.79億元,營業費用總額又增加約0.95億元,兩者使營業損失從3.33億元擴大至5.07億元。營收規模變化不大,但留下來的毛利變少、費用增加,本業損益就會承壓。
第二層是業外。第二季有一次性投資處分收益及股利收入挹注,第三季沒有同類收入,業外收益由約2.12億元降至0.10億元。本業與業外一起變弱,使稅前損失增加約3.76億元;計入稅項後,稅後損失則比上季增加3.10億元。
因此,第三季虧損擴大既反映本業壓力,也受到前一季收益基期影響。接下來若只看到稅後虧損縮小,還要確認營業損失是否同步收斂,才能判斷產品生意本身有沒有改善。
三、BMC在成長,PC與日本業務仍影響整體損益
新唐的產品橫跨運算、車用工控、通訊及消費應用。公司指出,第三季BMC出貨動能仍強,但PC相關需求受到記憶體漲價擠壓。對PC客戶而言,記憶體成本提高,整機成本壓力也隨之增加,進而影響拉貨意願。
公司「AI與運算」應用占比由第二季31%降至第三季27%,其中除了BMC,也包含PC及主機板相關產品。這個比例同時受其他應用的增減影響,且分母排除晶圓代工營收,因此不適合用來判斷BMC本身的成長幅度。
董事長蘇源茂另說明,後段供應鏈銜接及增加研發投入,使第三季營運進展較預期慢約一季,營運虧損主要來自日本子公司。這些因素各有改善路徑:供應鏈要跟上交貨,研發要逐步形成產品收入,日本業務則要降低虧損。新增BMC訂單帶來的毛利,還得與這些支出及其他業務損益合併計算,才是集團最後留下的獲利。
四、成長與損益修復,接下來核對三件事
支持新唐改善的理由也很具體:BMC既有客戶需求仍增加,新客戶是額外動能;PC方面,公司透過新品導入,提高單台PC搭載的新唐產品價值,有機會抵銷部分市場下滑衝擊。若這些動能與日本業務改善同步發生,獲利修復就可能加快。
接下來可用三件事驗證:
- BMC量產是否變成持續出貨:2027年新客戶是否如期加入,既有客戶需求能否延續;下半年新產品出貨是否照計畫推進。
- 產品組合與費用能否改善本業:PC拉貨是否回穩、單機產品價值提升能否持續,並反映在毛利率及營業損失收斂。
- 日本業務是否減少拖累:核對公司後續揭露的營運與損益改善,而不只看重整程序進度。
本文的判斷是,BMC已提供有依據的中期成長方向,但目前未取得BMC獨立營收與利潤數字,無法據此估算集團轉盈時間。近期最有辨識力的訊號,是新客戶開始出貨後,毛利率回升、營業損失收斂及日本業務改善能否一起出現。
怎麼買新唐?
想投資新唐 4919?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。