認識禮來(Eli Lilly,LLY),可以先從一張處方箋想起。醫師決定開什麼藥,病人決定是否接受治療,但藥費由誰負擔、藥局能否順利供貨,也會影響這張處方最後能不能變成藥廠的收入。禮來的生意,就在研發、製造與這套醫療支付體系之間。
從糖尿病用藥到減重藥,禮來如今有兩個重要名字:Mounjaro 與 Zepbound。先看懂這些藥如何創造收入,再看 2026 年第三季財報,就能理解營收快速成長背後,為何仍有藥價、研發與產能的考驗。
3 個重點先看
- 靠創新處方藥變現:療效、核准用途、保險給付與供貨能力,一起決定禮來能賣出多少藥、實際收到多少錢。
- 成長集中在兩大品牌:Mounjaro 與 Zepbound 第三季合計約占營收三分之二,是目前最重要的收入引擎。
- 收入增加,也要支付未來:新藥研發、收購與擴廠都需要投入;本次營收展望上調,全年調整後 EPS 區間卻略降。
一、禮來做什麼生意?把新藥研發變成處方藥收入
禮來是研發型藥廠,從尋找藥物、進行臨床試驗,到取得主管機關核准,再製造及銷售處方藥。業務涵蓋糖尿病與肥胖症、癌症、免疫疾病及神經科學等領域。它的價值來自能否提供有治療效果、風險可接受,而且患者取得得到的藥。
藥品多數先賣給批發商,再經藥局、醫院等通路到患者手中。醫師是處方決策者,患者是使用者,保險公司、政府醫療計畫與患者則可能分擔費用。因此,「病人有需求」與「藥廠能收到收入」之間,還隔著給付條件與實際負擔能力。
在美國,保險計畫與藥品福利管理業者會協商給付名單、折讓與回扣。對藥廠而言,藥品牌價不等於實際收入;財報認列的產品淨收入,須反映相關折扣、回扣及退貨估計。增加給付機會,可能讓更多患者取得治療,也可能伴隨較低的實際售價。
這門生意的投入順序也很特別:藥物還沒上市,就得先花錢研究、試驗與準備生產。成功上市後,再用銷售收入支持下一批研發。專利等智慧財產權提供一段保護期,但保護並非永久;新療法、競爭藥物與專利到期,都可能改變原本的獲利能力。
二、Mounjaro 與 Zepbound:同一成分,兩個重要品牌
Mounjaro 與 Zepbound 都使用 tirzepatide。它同時作用於 GIP、GLP-1 兩種受體,參與血糖、食慾與進食量的調節。對投資人而言,先記住「同一個核心成分,透過不同品牌與核准用途服務患者」即可,不必先背完整藥理。
| 品牌 | 主要定位 | 營收 |
|---|---|---|
| Mounjaro | 第二型糖尿病治療;部分市場也以此品牌用於體重管理,核准用途依地區而異 | 107.23 年增 65% |
| Zepbound | 體重管理;美國另核准用於合併肥胖的成人中重度阻塞型睡眠呼吸中止症 | 53.52 年增 49% |
兩者第三季合計營收約 160.75 億美元,占禮來總營收約 65.9%。這既說明成長來源,也揭示集中風險:兩個品牌名稱背後有相同核心成分,不能當成兩項完全獨立的產品風險。
患者與醫師為什麼選擇這類藥物?療效是其中一項理由。2025 年公布的 SURMOUNT-5 試驗,針對未罹患糖尿病的肥胖或符合條件過重成人,比較每週注射的 tirzepatide 與 semaglutide。在該試驗劑量與條件下,72 週平均體重降幅分別為 20.2% 與 13.7%。
這提供特定條件下的療效比較,也要連同安全性與取得成本理解。試驗為開放標籤設計,並由禮來資助;用藥仍可能出現腸胃道等不良反應。商業上,有比較數據能支持產品競爭,但能否持續銷售,還要看給付、耐受性與患者是否持續治療。
三、第三季成績:賣得更多,實際售價卻承壓
看懂產品後,再看禮來 10 月 29 日公布的成績。2026 年第三季營收為 243.97 億美元,年增 39%。公司拆解的營收變動中,銷量因素帶來 53% 的正向貢獻,實際售價因素則有 15% 的負向影響,匯率影響接近零;這是公司對營收變化的因素分析。
也就是說,本季擴張主要靠賣出更多藥。海外 Mounjaro 納入中國醫保給付名單後,呈現售價降低、銷量增加的取捨。這正是藥廠商業模式的重要一環:擴大患者可近性,有機會增加銷量,卻也必須承受價格壓力。
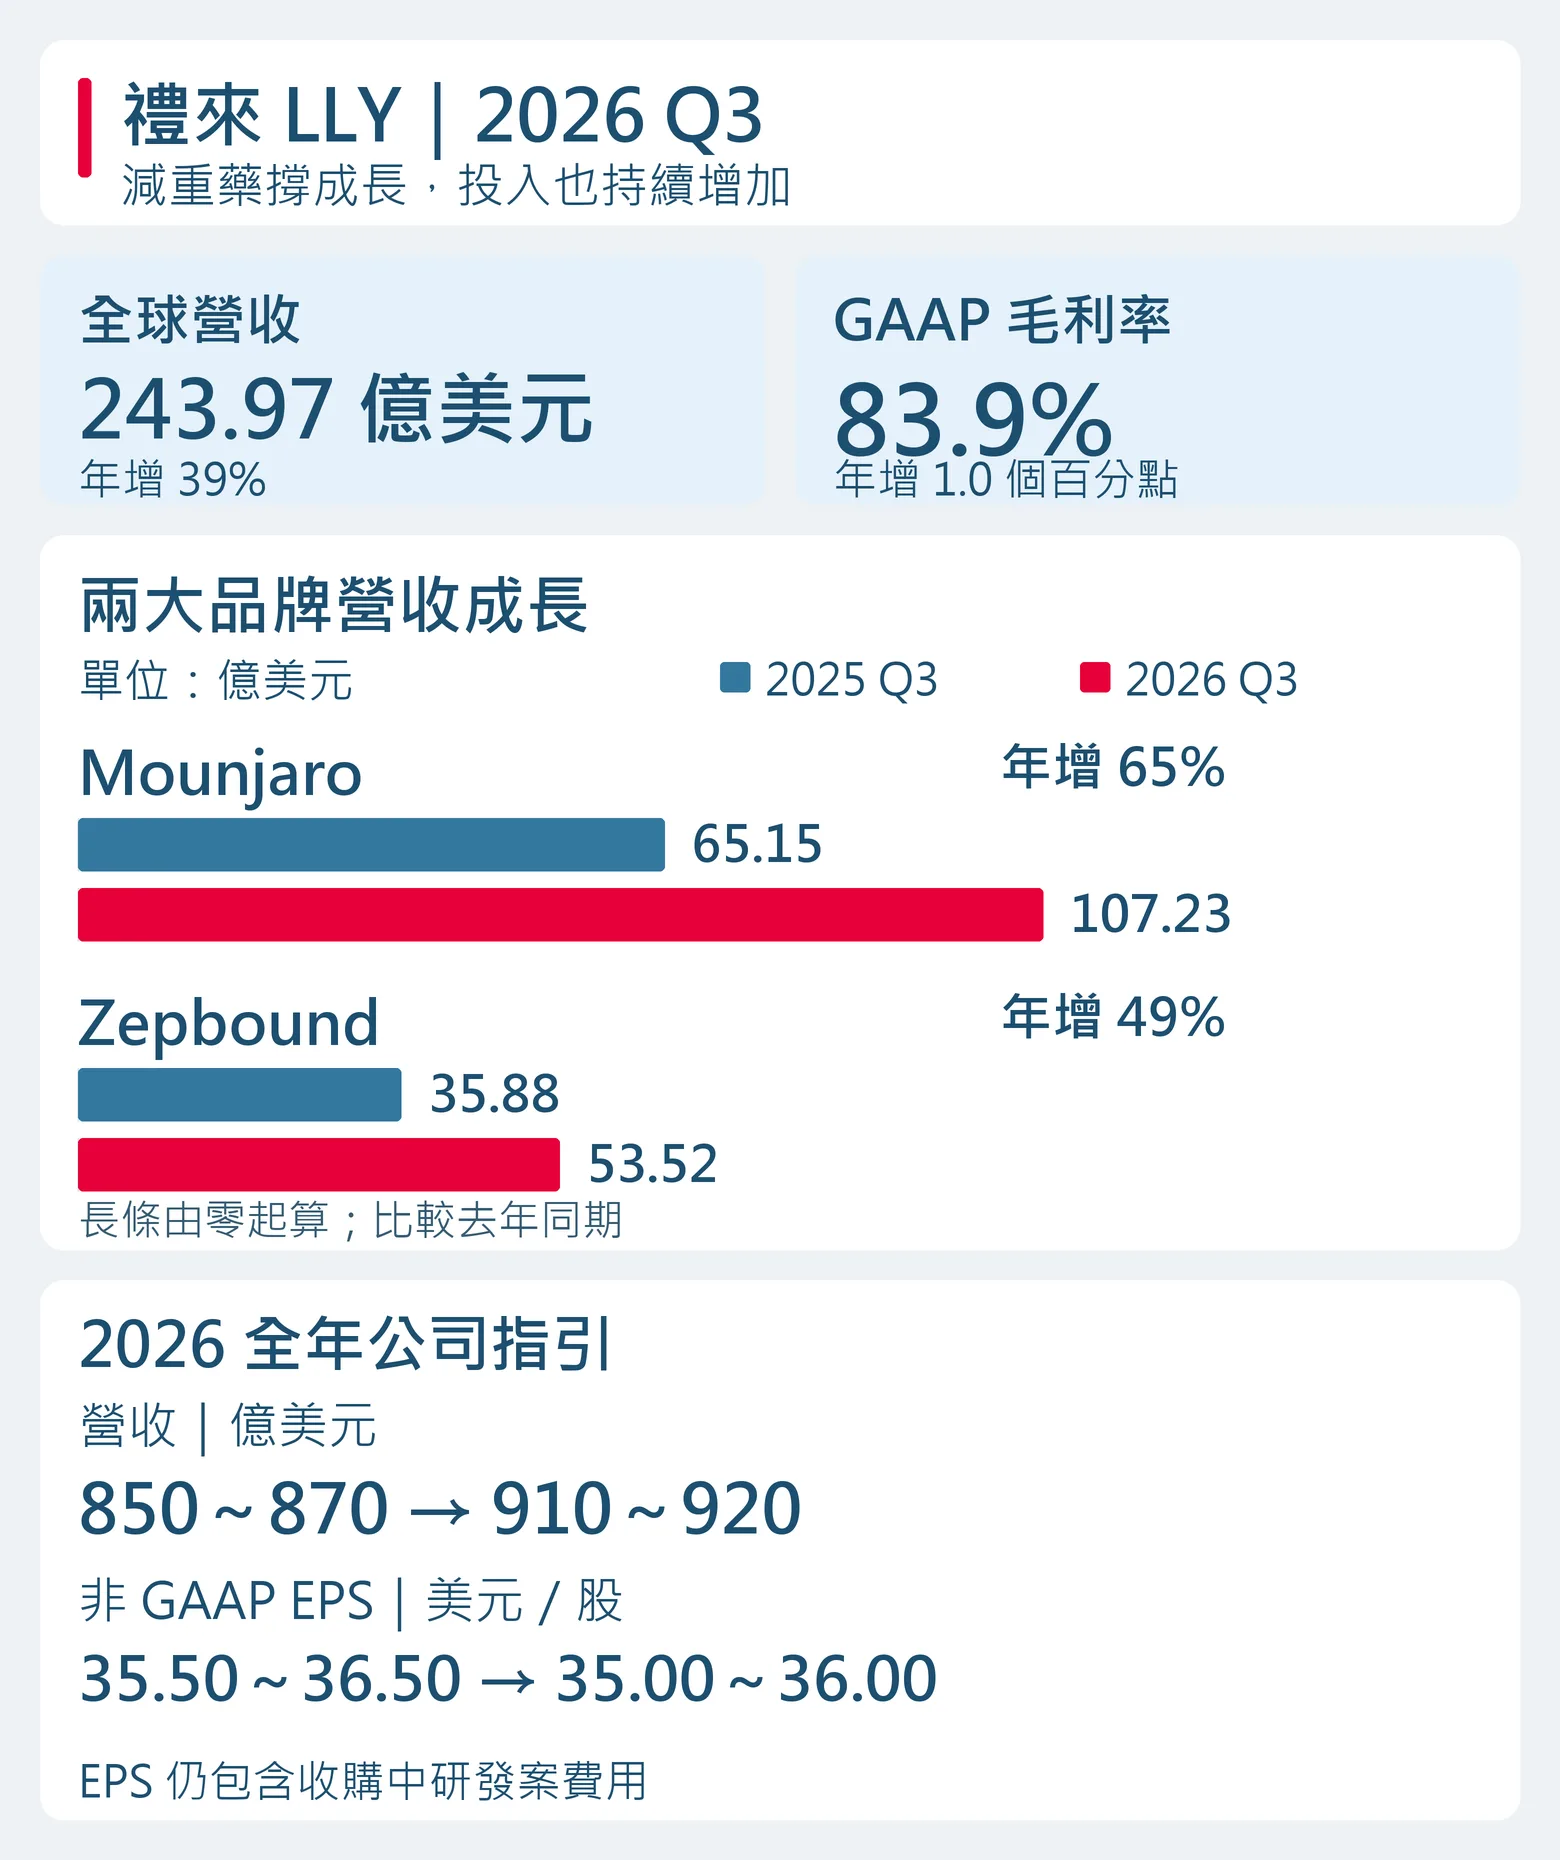
本季 GAAP 毛利率為 83.9%,但毛利還不是最終獲利。研發費用約 42.47 億美元、行銷銷售及管理費用約 31.25 億美元,另有約 41.81 億美元的收購中研發案費用。扣除相關支出、其他損益及稅負後,GAAP 淨利為 64.51 億美元,約占營收 26.4%。
高毛利反映產品銷售扣除製造成本後留下的空間;公司仍須拿這些收入支付研究與商業化。當季營收另包含約 9 億美元的有利影響,主要來自 Jardiance 的銷售里程碑款,以及回扣、折扣估計調整。公司說明 Jardiance 已無後續里程碑款,這部分不宜直接延伸成每季固定收入。
四、營收展望上調,為什麼 EPS 區間反而略降?
禮來將 2026 全年營收指引,由 850~870 億美元上調至 910~920 億美元,中點增加 55 億美元。不過,全年非 GAAP 每股盈餘指引,由 35.50~36.50 美元調整為 35.00~36.00 美元。
兩者差別來自收購中研發案費用。公司說明,基礎營運改善使全年 EPS 指引中點增加 4.07 美元,第三季相關費用則帶來每股 4.57 美元影響,合計使中點下降 0.50 美元。禮來的非 GAAP 數字仍保留這項費用,不能看到「調整後」就以為已經全部剔除。
接下來的成長也有新劑型。口服 GLP-1 藥物 Foundayo(orforglipron)已於 2026 年 4 月獲美國 FDA 核准用於符合條件成人的體重管理,是每日服用的口服選項,無用餐或飲水時間限制。對不願注射的患者,這增加了另一種治療方式。
Foundayo 第三季營收為 1.84 億美元,約占公司營收 0.8%,現階段規模仍遠小於兩大注射品牌。它是否能擴大整體患者群、在既有產品間如何分流,以及實際售價與給付情況,會決定口服產品能帶來多少新增收入。
五、看禮來後續成長,要把銷量、價格與投入一起看
禮來具備臨床研究、核准產品與製造體系等累積,但持續優勢需要靠新證據與執行來維持。諾和諾德等競爭者會推進產品,保險與政府也會要求控制藥費。若實際售價下降加快,即使患者人數增加,營收成長仍可能放慢。
擴廠同樣有兩面。更多合格產能能支援供貨,卻需要先投入資金,再經建廠、驗證與投產。2026 年前三季,禮來營業活動現金流約 274.20 億美元,但購置不動產及設備、購買在研項目與收購等投資活動,合計淨流出約 276.11 億美元。營運產生的現金,仍在大量投入未來業務。
後續財報可沿著三個問題讀:兩大品牌的銷量成長,能否繼續抵銷價格壓力?Foundayo 能否帶來足夠的新患者與收入?研發、收購及擴產支出,又能否逐步轉成可銷售的產品與穩定供貨?這些變化,比單週醫療股強弱更能說明禮來的生意是否持續成長。
怎麼買禮來(LLY)?
想投資禮來(LLY)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!