一家記憶體公司,每賣出100美元產品,扣掉銷貨成本後能留下約85美元毛利,這樣的獲利能持續多久?Sandisk(SNDK)在美東時間2026年10月29日公布FY2027第一季財報,非GAAP毛利率達85.1%,下一季指引仍接近85%,讓這個問題比營收成長更值得追問。
本文的判斷是:出貨成長與長約,已讓Sandisk的高獲利多了支撐;能支撐多久,仍要看合約價格、製造成本與履約結果。尤其公司先前提出的長期模型,毛利率基準約80%。把當季85%直接當作永久常態,會忽略公司自己留下的落差。
3 個重點先看
- 量價一起推升:本季營收季增23%,公司指出營收增量約六成來自銷量、四成來自價格。
- 長約提高可見度:最低價格計算的合約總額達939億美元,期末剩餘履約義務為889億美元,兩者口徑不同。
- 現金要分開看:調整後自由現金流季增約13%,營業現金流及未調整自由現金流卻都季減約11%。
一、這季的成長,有真正增加的出貨
Sandisk做的是NAND快閃記憶體與儲存產品,包括資料中心使用的固態硬碟(SSD)。這類產品能在斷電後保留資料,讓伺服器以較低的每單位容量成本,存放大量內容。AI推論增加對資料保存與讀取的需求,正擴大公司的商機。
要把需求變成營收,仍須交付客戶需要的容量、效能與可靠度。Sandisk與鎧俠(Kioxia)共同開發技術,透過合資製造安排取得晶圓,再整合成儲存產品銷售。供給是否充足、價格及產品組合如何變化,都會影響最後留下的毛利。
本季營收110.31億美元,年增378%、季增23%;非GAAP營業利益88.71億美元,季增25%。年增率受到去年低基期影響,但連續成長後仍能季增,且公司揭露增量約60%來自銷量,表示成長並非全靠同一批產品漲價。這裡的60%是營收增加的來源,並不表示出貨量成長60%。
資料中心營收約48億美元,季增61%,是這季最突出的成長來源;但Consumer消費產品營收季減29%,公司解釋市場正在適應較高價格。企業端拉貨強勁與部分消費需求受壓,已經同時出現在這份財報。

二、下一季仍有85%,長期模型卻是80%
先看管理層有沒有做到原先承諾。本季營收高於公司前次指引上緣108億美元約2.1%,非GAAP EPS 49.51美元也高於原指引上緣46美元約7.6%。這是相對公司原指引的超額表現。
FY2027第二季,公司預估營收122億至126億美元、非GAAP毛利率84.5%至85.5%、拆股前非GAAP EPS 55至57美元。以中點計算,營收可再季增約12.4%,EPS約增13.1%;短期獲利動能仍強。
不過,Sandisk在2026年8月投資人日提出的FY2028至FY2030財務模型,預期非GAAP毛利率維持約80%。這個基準仍相當高,卻顯示公司長期規劃沒有直接把目前85%一路延伸。
兩者差距有多大?假設營收固定在下季指引中點124億美元,毛利率從85%降到80%,單季毛利會少6.2億美元;若降到75%,則少12.4億美元。這是其他條件不變的敏感度試算,說明高毛利時期對價格、成本變動有多敏感,並非公司預測毛利率將降至75%。
三、939億美元長約,買到的是供貨與收入可見度
Sandisk稱為NBM的多年合作模式,讓客戶承諾採購一定數量,公司則承諾供貨;定價包含固定與變動部分,並搭配財務保證。客戶換取較可規劃的供應,公司也更能安排生產與研發投入。
按合約底價計算,最低合約收入總額為939億美元,與8月5日財報會議已揭露的總額相同;本季期末尚待履行、未來才認列收入的義務(RPO)則為889億美元。939億美元不是本季收到的現金,也不是本季新增加的訂單。八家客戶、FY2027約一半與FY2028約三分之二位元量的承諾,已在8月投資人日公布;這季應觀察的是合約如何轉成出貨與現金。
這類安排比只憑短期報價判斷需求,多了一層量價承諾,但收入底線和毛利率底線是兩回事。公司仍要負擔製造成本、技術轉換及交貨責任;成本提高時,即使售價有底,毛利率仍會下降。
年報也明列雙方的履約風險:公司若交不出合格產品,可能承擔違約責任;客戶若不履約,財務保證未必足以彌補全部損失。長約讓生意更可規劃,效果仍取決於交貨、價格調整與實際追償。它能減輕部分景氣波動,還不能證明景氣循環已經消失。
四、現金確實進來了,但三種口徑要一起看
本季調整後自由現金流達56.96億美元,季增約13%,支持Sandisk有能力把高獲利轉成現金。不過,報表上的營業現金流與未調整自由現金流,同期都減少了。
| 指標 | FY26 Q4 | FY27 Q1 |
|---|---|---|
| 營業現金流 | 71.26 | 63.63 |
| 自由現金流 | 70.83 | 63.09 |
| 調整後自由現金流 | 50.35 | 56.96 |
差別主要來自NBM預付款與押金。上季剔除的影響為19.38億美元,本季降至4.65億美元;公司另把Flash Ventures合資活動納入調整。將這些影響分開看後,調整後數值呈現成長,有助理解核心營運現金回收;實際營業現金流季減的事實,也要一起保留。
本季調節可以直接核算:營業現金流63.63億,減直接設備等淨購置0.54億、合資活動1.48億,再剔除NBM款項影響4.65億,得到56.96億美元。預收款可能對應未來交貨,可退還押金也帶有返還義務,不宜當成可以年年重複賺到的現金。
資本支出同樣有口徑差別。本季公司現金資本支出2.02億美元,包含合資部分1.48億與直接設備等支出0.54億;但公司揭露的總資本支出為3.78億美元,部分透過外部資金、晶圓採購中的設備折舊等方式支應。低現金支出有助回收,仍須追蹤製造設備與製程升級的投入。
五、低本益比的答案,藏在獲利能維持多久
若直接拿下季拆股前EPS指引中點56美元乘四,年化EPS為224美元,搭配10月29日正規盤收盤價1,330.05美元,算出的倍數約5.9倍。這個算式成立的前提,是連續四季都能維持同樣獲利;它並非未來四季共識,也沒有先證明獲利可以持續。
記憶體公司在高獲利階段,當期盈餘會把本益比分母放大。判讀Sandisk,接下來更有用的三個線索,是長約履約與價格機制、毛利率相對公司長期模型的表現,以及剔除預收款後的現金回收。若價格轉弱後仍能維持高毛利,長約也穩定轉成收入與現金,才會增加波動收斂的證據;若延遲或重議增加,則須下修這份可見度。
股價反應則要分開時點:10月29日正規盤跌5.32%,發生在財報公布之前;截至美東當日19:59,盤後報價1,279.50美元,較正規收盤低3.80%。兩段下跌不能一併歸因於這份財報,也不足以單獨證明市場已判定85%毛利率見頂。
公司另宣布8比1拆股,預計11月19日盤後配發新增股份,11月20日開始以拆股後價格交易。第二季EPS指引換算後約6.88至7.13美元;股價與EPS必須採相同口徑比較,拆股本身不增加公司的總獲利。
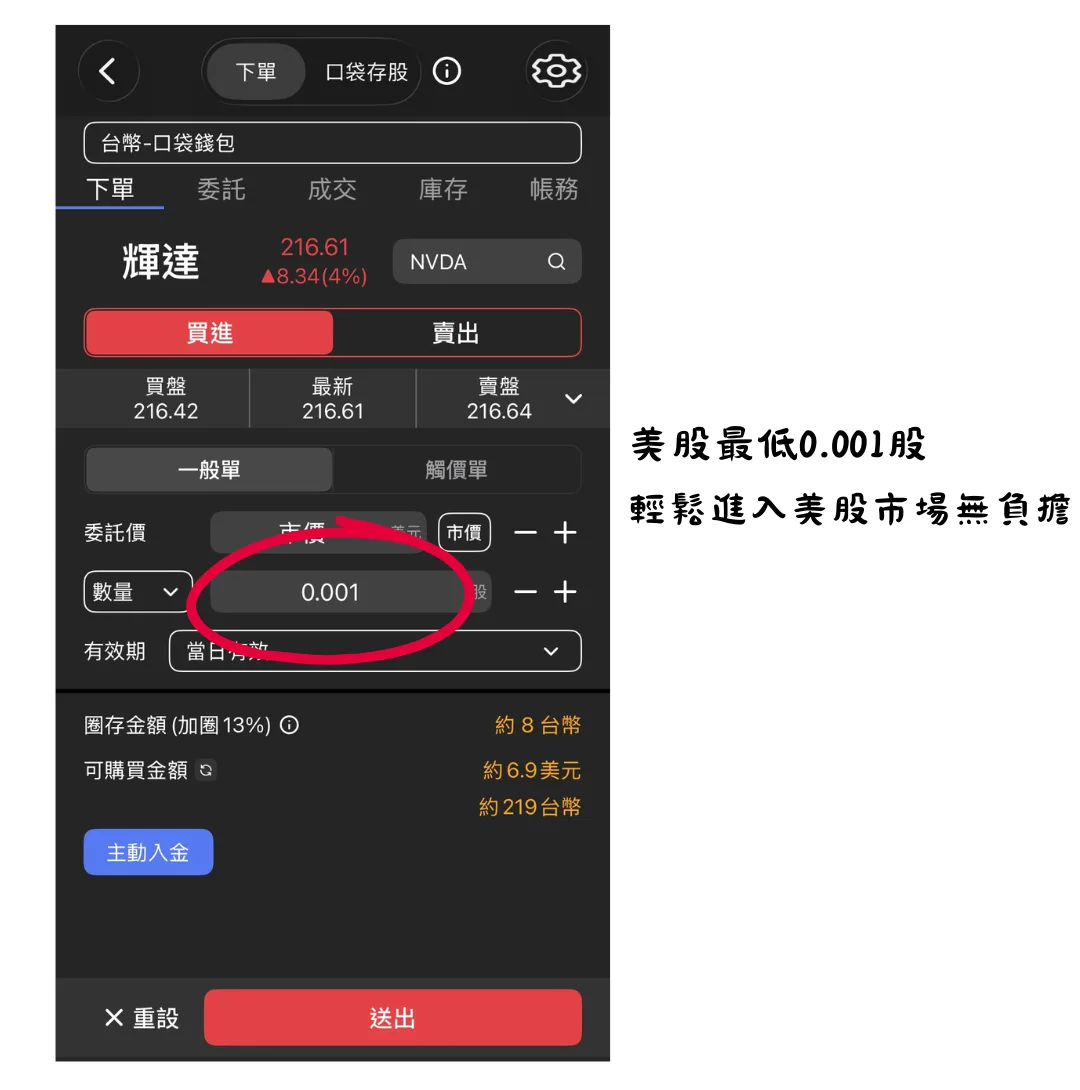
怎麼買Sandisk(SNDK)?
想投資Sandisk(SNDK)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!