南亞(1303)第三季每股盈餘達4.90元,依公司自結公告創下單季新高。這次值得看的,是獲利背後兩種不同的生意:一邊是電子材料賣得更多、也更好賺;另一邊是持有南亞科(2408)股權,認列記憶體公司帶來的投資收益。
電子材料已占南亞第三季營業利益的93.8%,本業重心明顯轉向電子;但若要理解整體EPS,還得把南亞科的貢獻放回來看。兩條獲利來源都在成長,延續的條件卻不同。
3 個重點先看
- 電子材料主導本業:第三季占合併營收58.1%、營業利益93.8%,部門營業利益率升至30.9%。
- 南亞科另有挹注:公司列示南亞科投資收益235.6億元,對南亞EPS貢獻2.97元,與材料本業分屬不同來源。
- 第四季看兩種延續力:材料端看合格出貨與售價、成本,轉投資端看記憶體價格與獲利;公司展望仍待後續實績驗證。
一、南亞的電子材料,賣的是電路板背後的材料組合
AI伺服器需要處理器,也需要讓訊號在各個零件之間高速傳遞的電路板。銅箔基板(CCL)可以想成還沒刻出線路的板材:銅箔負責導電,玻纖布與樹脂提供支撐及絕緣。傳輸速度提高時,材料搭配還得減少訊號損耗,並符合客戶的加工與可靠度要求。
南亞從玻纖絲、玻纖布、環氧樹脂、銅箔到CCL與電路板都有布局。公司表示,完整材料產線有助於共同研發配方、掌握料源,並推進高階產品的認證與量產。對客戶而言,價值在於取得符合規格、能穩定交貨的材料與板材。
材料或板材對外售出,才形成合併營收;其中還要扣除原料、製造、耗損與折舊等成本,才知道留下多少營業利益。自製原料供應內部使用,有助於生產調度,但內部交易會在合併時沖銷,不會多生出一筆對外收入。
南電(8046)是納入南亞合併報表的子公司,因此下文的電子材料數字已含相關電路板業務。想先分清兩家公司角色,可延伸閱讀南亞與南電的電子材料、載板及財報範圍。
二、電子材料不只占比提高,留下的利潤也變多
南亞第三季自結合併營收956.0億元,較第二季增加約14.3%;營業利益183.1億元,增加約61.2%。營業利益成長快於營收,使全公司營業利益率由約13.6%升至19.2%。
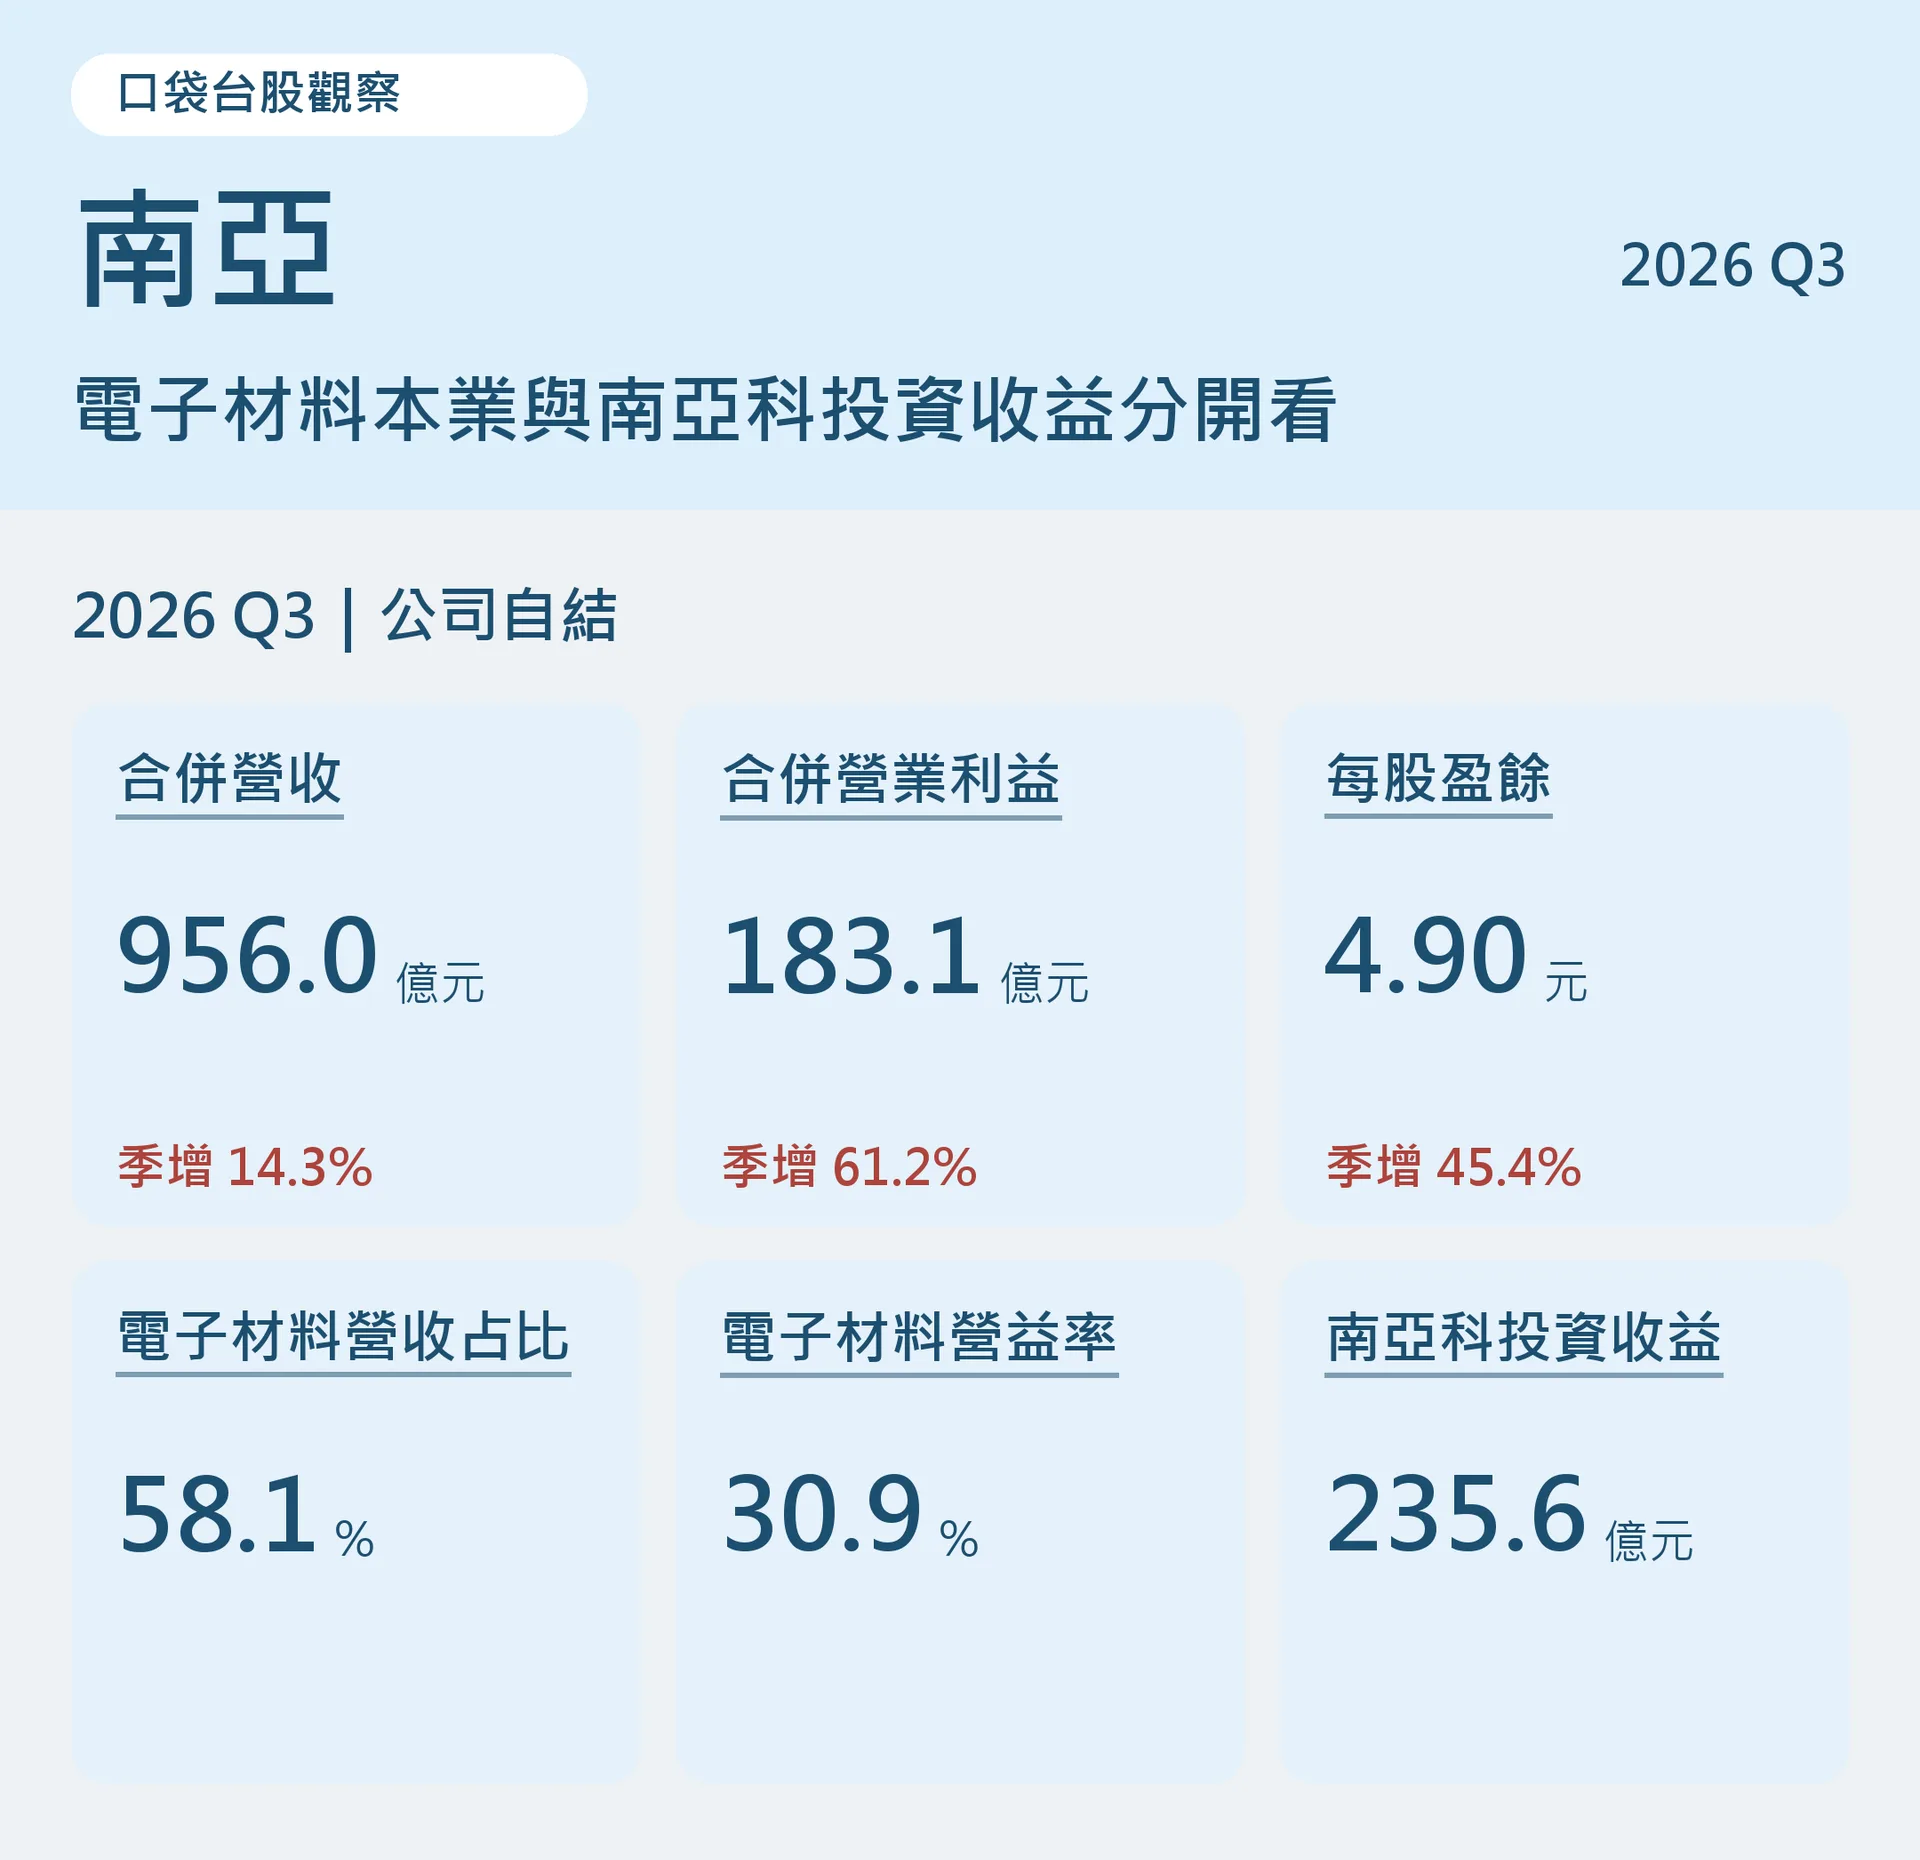
變化最明顯的是電子材料。它占合併營收的比重,從去年同期不到一半,升至今年第三季近六成;而部門營業利益率,則從去年同期3.8%提高到30.9%。
| 指標 | 2025Q3 | 2026Q2 | 2026Q3 |
|---|---|---|---|
| 營收占比 | 46.6% | 52.6% | 58.1% |
| 部門營益率 | 3.8% | 19.9% | 30.9% |
這兩列回答不同問題:第一列看南亞的收入重心,第二列看電子材料每筆營收扣除營業成本與費用後,能留下多少營業利益。至於93.8%,則是電子材料占全公司營業利益的比重。把三個分母分清楚,才不會誤把部門獲利率當成南亞整體獲利率。
公司把改善歸因於需求增加、售價上調與高階產品逐步放量,也指出電路板往更多層、更複雜配方與製程發展,使供給增加的速度跟不上需求。第三季電子材料營業利益較上季增加84.2億元,超過全公司營業利益增加的69.5億元,顯示其他事業合計抵銷了部分增幅。
因此,南亞本業的電子材料轉型已有財務成果;但成果同時包含產品升級與缺貨漲價。高階產品的營收占比尚未揭露,還無法把30.9%的部門營業利益率,全數歸功於技術升級。
三、EPS創高還有另一條來源:南亞科投資收益
南亞科是生產DRAM記憶體的另一家公司。南亞對它採權益法認列投資收益,白話說,是依會計規則把持股對應的被投資公司損益,放進自己的業外損益;南亞科的整份營收不會直接併入南亞。
南亞10月12日公告列示,第三季認列南亞科投資收益235.6億元,較第二季增加99.2億元,對南亞EPS的貢獻為2.97元。與南亞當季總EPS4.90元對照,便能看出記憶體轉投資的重要性。
這也說明,電子材料占營業利益93.8%,不代表它貢獻了南亞93.8%的EPS。營業利益之後,還有南亞科、台塑石化等投資收益及其他業外項目,再經過稅負與非控制權益等調整,才形成歸屬股東的淨利與EPS;權益法收益也不等於當季已收到的現金股利。
兩種來源的循環不同。電子材料要看合格材料與板材賣多少、報價與成本如何變化;南亞科則受DRAM價格與出貨影響。南亞科第三季公布的DRAM平均售價較上季上升逾六成,銷量卻季減中個位數百分比,顯示它這一季的成長與價格變化密切相關。
四、第四季展望偏正向,驗證重點是利潤能否延續
南亞在第三季營運簡報中預期,第四季合併營收將持續攀升,整體績效優於第三季,主要動能仍是電子材料。公司規劃透過產線優化及重啟增加短期產出,高階材料則進入出貨與驗證併行的階段。
「出貨與驗證併行」代表不同產品仍處於不同進度,後續應看通過認證的產品能否擴大合格出貨,而非只看高階材料的名稱增加。材料整合如何幫助交貨,可延伸閱讀南亞的材料整合、認證與獲利條件。
最需要檢查的反方,是第三季的高獲利率有多少來自供應吃緊。如果新增供給追上需求,或客戶放慢拉貨,即使產品技術繼續升級,售價與產能利用率下降仍可能壓低利潤。另一方面,公司對第四季化工的描述仍是下游需求未明顯回溫、短單為主,聚酯纖維客戶也下單保守,尚不支持所有事業同步熱絡的解讀。
後續可分別核對三件事:
- 材料出貨:高階產品認證後,能否持續增加合格出貨;接近滿載後,產線優化能帶來多少新增產出。
- 本業利潤:電子材料營收增加時,部門營業利益率能否維持;若回落,需檢查售價、原料成本、良率及產能利用率。
- 轉投資收益:南亞科的記憶體價格與獲利變化,是否繼續支撐南亞的認列收益,並與材料本業分開比較。
第三季資料已說明,電子材料是南亞本業最重要的獲利來源;至於整體EPS能否維持高檔,則要同時檢驗材料利潤與南亞科的記憶體循環。分開看這兩條來源,才看得出下一季獲利變化究竟發生在哪裡。
怎麼買南亞?
想投資南亞 1303?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。