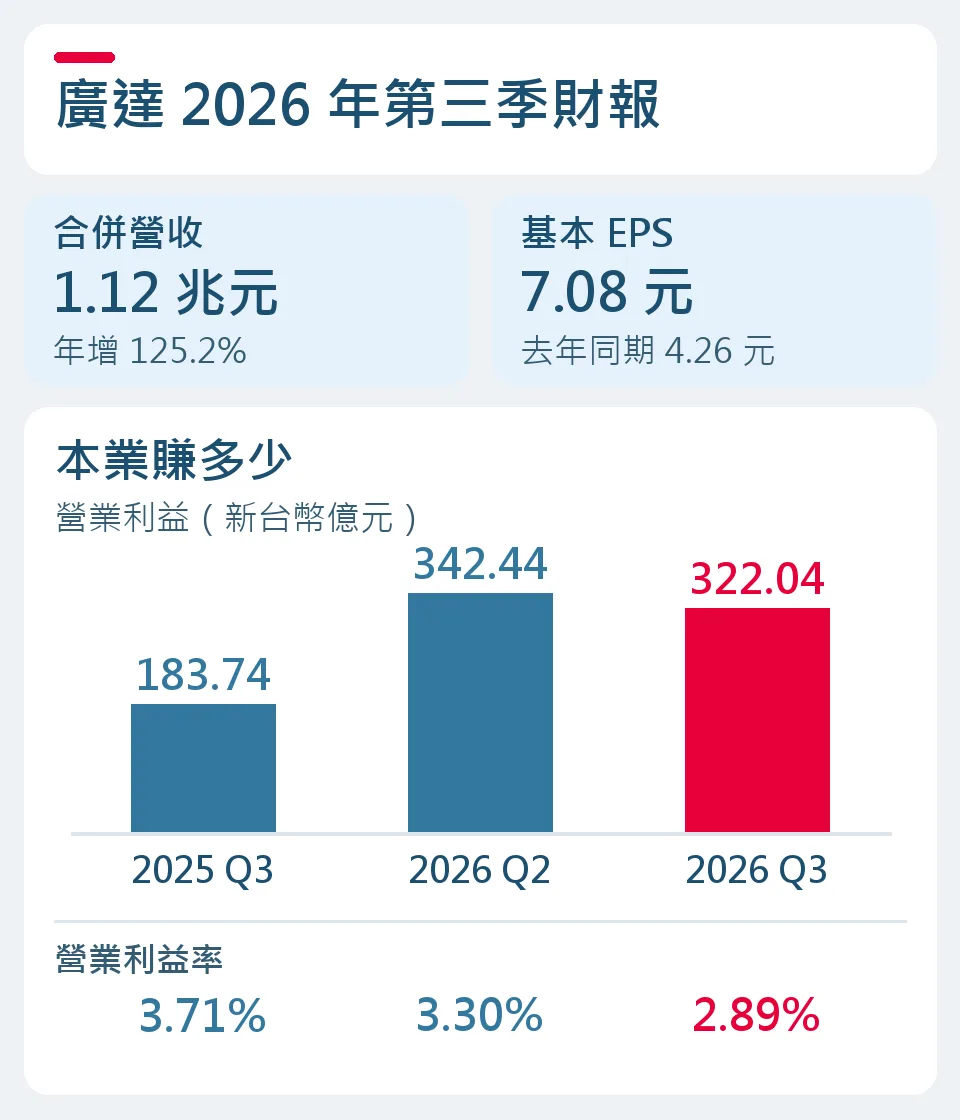
一座 AI 機櫃出貨前,廣達(2382)可能得先付高價晶片與其他零件的料款,等到組裝、測試、交貨後再收款。這門生意把廣達 2026 年第三季營收推上 1.12 兆元,本業獲利也比去年同期多了 75.3%。但跟上一季比,營收增加 7.6%,營業利益反而少了約 6%。廣達正與客戶協商,讓客戶在次世代機櫃多供應一些零件。這筆帳會改變廣達要先墊多少錢,也會改變財報上的營收和利潤率。
3 個重點先看
- 本業獲利年增、季減:第三季營業利益 322.04 億元,較去年同期增加 75.3%,較上季減少約 6%。基本每股盈餘(EPS)為 7.08 元。
- 客戶供料有機會減輕墊款:若客戶自行採購並持有部分高價料件,廣達可少付一筆料款。能留下多少利潤,還要看整合報酬和交付成本。
- 明年成長也要看交付:廣達預估 2027 年 AI 與通用伺服器營收都維持雙位數年增,海外廠擴充重點包括供電及測試容量。
一、營收再破兆元,為什麼本業比上季少賺?
廣達除了替品牌客戶設計、製造筆電,也替雲端業者整合通用伺服器及 AI 伺服器。整櫃交付要把運算設備、供電與散熱裝在一起,完成整櫃測試後才能交貨。這些工作是廣達能向客戶收取整合報酬的原因。當廣達也負責買料,昂貴零件會隨整櫃計入售價,同時增加營業成本。公司指出,高單價 AI 整機比重維持高檔,材料成本持續稀釋毛利率。
第三季毛利比第二季多了約 9.5 億元,營業費用卻多了約 30 億元,吃掉新增毛利。廣達在法說會說明,研發費用季增約 30.8 億元,主要花在新款 AI 伺服器量產前的開發。這讓營業利益從 342.44 億元降至 322.04 億元,營益率也從 3.30% 降到 2.89%。歸屬母公司業主淨利為 284.22 億元,季減 0.8%、年增 73.0%。基本 EPS 由 7.43 元降至 7.08 元,降幅比歸母淨利大,部分原因是加權平均股數增加。
二、同一座機櫃,誰買零件會改變財報
用一筆假設訂單來看。廣達買入 80 元的零件,另外花 15 元加工,整櫃賣 100 元,毛利就是 5 元、毛利率 5%。如果同樣的零件改由客戶採購並持有,廣達收 20 元、加工仍花 15 元,在客供料金額無須認列為廣達營收與成本的情境下,毛利同樣是 5 元,毛利率升到 25%。實際認列取決於合約和料件控制權。若整合報價也被壓低,毛利率可能上升,單櫃留下的毛利金額卻會變少。
現金的差別在於廣達可少墊一筆採購款。第三季底廣達存貨約 8,561 億元、應收帳款約 9,318 億元,較第二季底分別增加 8.3% 和 21.7%。廣達說明,存貨增加與新世代機櫃備料有關,應收增加則反映營收擴大。應收帳款的增幅高於第三季營收季增的 7.6%,接下來要看這批貨何時收款。公司也提到,整體現金週轉天數較去年同期縮短逾兩週。廣達第三季營業現金流約 221 億元,仍為正值,但低於第二季約 1,381 億元。存貨、收款和付給供應商的時點都會影響單季現金流,供料協議是否減輕墊資,要看導入後幾季的變化。
三、廣達擴產,下一道關卡是整櫃測試
廣達在 11 月 11 日法說會上,將第四季營益率目標訂在與第三季持平的水準,約 2.89%。公司仍在逐案談客戶供料,預期 2027 年上半年仍以自行採購、整機出售為主。客供料對財報的影響,取決於最先採用的機櫃世代、哪些高價料件納入,以及何時出貨。
廣達預估 2027 年 AI 與通用伺服器營收均維持雙位數年增,整體伺服器占公司營收 85% 至 90%,筆電出貨量仍估年減。新一代機櫃的算力密度更高,整櫃測試所需的電力也增加。廠房即使有空間,電力或測試設備到位太慢,仍可能拖延出貨。依公司法說口徑,第三季資本支出約 128 億元,前九月約 346 億元,2027 年初估 400 億至 450 億元,擴充重點包括海外廠的供電與測試容量。
四、估值約 11.6 倍,下一季看哪兩筆帳?
用 11 月 11 日收盤價 298 元,除以 2026 年前九月基本 EPS 20.03 元加上 2025 年第四季約 5.76 元,回推近四季獲利約為每股 25.8 元,估算本益比約 11.6 倍。這個倍數反映的是已公布的獲利。明年若機櫃交付、驗收或收款變慢,即使帳面營收繼續成長,現金也可能回收得較慢。
接下來可先對照兩筆帳。損益表看營業利益金額能否隨出貨成長,這能檢驗廣達在零件採購方式改變後,是否留得住整合報酬。現金流量表看營業現金能否連續幾季跟上本業獲利,再對照存貨、應收與應付的變化。如果客供料擴大後,這兩筆帳能同步改善,才看得出廣達的機櫃生意愈做愈大時,也能把錢收回來。
延伸閱讀 AI 伺服器產業地圖與台灣代工廠分工。
怎麼買廣達?
想投資廣達(2382)?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。