聯詠(3034)第三季營收比上季增加,最後賺到的淨利卻比較少。但把財報往前翻,會看到另一個結果:賣晶片的本業,其實比上季多賺了。
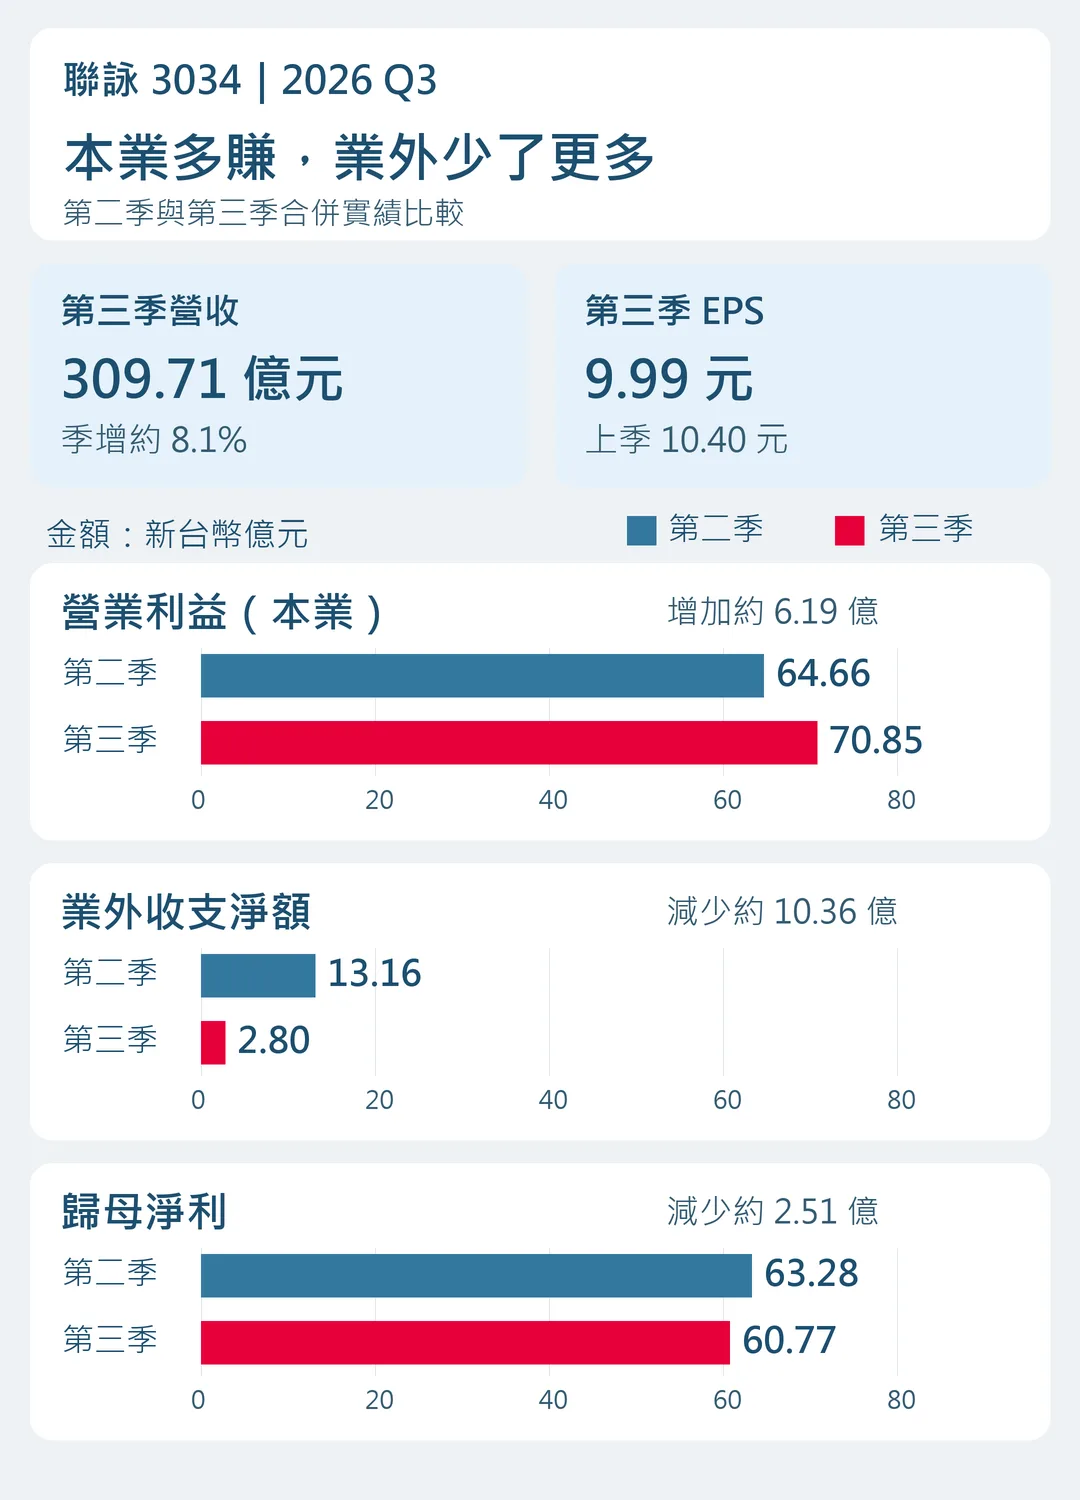
2026年第三季,聯詠合併營收309.71億元,季增約8.1%;歸屬母公司淨利60.77億元,季減約4.0%,每股盈餘(EPS)9.99元。這個反差,得從毛利、營業費用一路看到業外收支,才能找到原因。
3 個重點先看
- 本業仍成長:毛利率雖下降,毛利金額增加,加上費用減少,讓營業利益季增約9.6%。
- 差別在業外:業外淨收益比上季少約10.36億元,超過本業多賺的金額,是淨利回落的主因。
- 組合還要細看:驅動晶片營收增加、SoC略減,但各類毛利率未揭露,還不能直接認定哪類產品拉低獲利。
一、毛利率下降,為什麼本業還是多賺?
聯詠的產品包括讓手機、電視、筆電等螢幕顯示畫面的驅動晶片,以及處理影像、系統控制等工作的SoC晶片。晶片銷售收入扣掉營業成本後,先形成毛利;還要支付研發、管理與銷售費用,才是營業利益,也就是本文所說的本業獲利。
第三季毛利率從上季的42.42%降至40.89%,代表每100元營收留下的毛利少了約1.5元。不過,營收規模變大後,毛利金額仍從121.57億元增至126.65億元,多了約5.09億元。
費用端也幫了一把:營業費用由56.91億元降至55.81億元,其中研發費用由48.50億元降至47.37億元。毛利增加、費用減少,兩者合起來,讓營業利益從64.66億元升至70.85億元,季增約9.6%。
所以,「增加的營收沒有變成獲利」只說對了一半:它有轉成更多本業獲利,只是尚未走到損益表的最後一行。
二、業外少了10億多元,蓋過本業的進步
營業利益之後,還要加上利息、投資等業外收支,再扣所得稅。這一段才是兩季最大的差別:聯詠業外收支淨額由上季的13.16億元,降至第三季的2.80億元,少了約10.36億元。
最大變動來自列入當期損益的金融資產損益,也就是財報所列「透過損益按公允價值衡量之金融資產利益(損失)」:第二季獲利8.60億元,第三季轉為虧損0.36億元,前後差約8.96億元。這是投資相關的損益變化,與當季晶片銷售分開計算;此外,股利收入也比上季減少。
兩季淨利的差額,可以這樣接起來:
本業多賺約6.19億元 − 業外少約10.36億元 + 所得稅費用減少約1.66億元 = 淨利少約2.51億元。
所得稅費用下降已經緩衝一部分影響,仍不足以填補業外缺口。因此,EPS從10.40元降至9.99元,主要反映上季業外收益較高的比較基期。
三、驅動晶片賣更多,產品組合說明了什麼?
本業多賺,不代表產品端的壓力已經消失。毛利率下降仍要追問,而公司月營收提供了一個線索:把各月產品別金額加總,第三季成長主要落在驅動晶片,SoC則略低於上季。
| 產品類別 | 第二季 | 第三季 |
|---|---|---|
| 驅動晶片 | 139.90 | 166.60 |
| SoC晶片 | 147.06 | 143.52 |
驅動晶片金額季增約19.1%,SoC季減約2.4%,兩類業務的比重已經改變。表中依公司月營收的產品分類加總,尚未扣除另列的銷退折讓,也未列其他營收,因此不直接相加當作合併淨營收。
不同晶片的售價、成本與產品比重,會共同影響整體毛利率。但聯詠的驅動晶片涵蓋多種螢幕用途,不能全部當成手機收入;公司目前也未提供足以量化本季毛利率變動的產品別毛利資料。現階段能確認的是營收組合轉變,並伴隨整體毛利率下滑,還無法單靠這張表判定「手機需求變差」或「驅動晶片拉低毛利」。
四、下一步看毛利能否跟上營收
這份財報呈現兩件同時發生的事:本業獲利增加,產品毛利空間卻縮小。第三季計入營業成本的存貨跌價及呆滯損失,已由上季4.40億元降至0.50億元,毛利率卻仍下降,售價、成本與產品組合的影響仍須釐清。
營業利益的成長,有一部分來自費用下降;要判斷後續能否持續多賺,就要看營收擴大時,毛利金額能否繼續成長,以及研發等必要投入會如何變化。
聯詠預定11月6日舉行第三季財務暨營運報告說明會。接下來值得核對的是,公司如何解釋毛利率下降、手機與其他顯示應用的備貨差異,以及後續產品組合。若營收成長卻開始伴隨毛利金額減少,就要重新評估本業的壓力;若毛利回穩,也仍須把投資相關業外波動與晶片營運分開看。
延伸閱讀:毛利率、營業利益率與淨利率差在哪?;也可對照大立光EPS回升、本業卻受壓的另一種財報反差。
怎麼買聯詠?
想投資聯詠 3034?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。