研華(2395)的訂單跑得比出貨快,毛利率卻往下走。第三季營收創新高、每股盈餘升至7.15元,代表需求與獲利確實放大;但每賣出同樣金額的產品,扣掉產品成本後能留下的比例,反而比上季更低。
11月4日法說補上的第四季展望,也有類似反差:正式營收區間低於第三季,管理層卻說仍有機會挑戰新高。看懂這份財報,要把訂單、實際交貨與成本轉嫁放在一起看。
3 個重點先看
- 需求強勁:第三季整體接單出貨比1.64,北美達2.12;接單金額高於同期出貨,有助支撐後續交付。
- 放量撐獲利:零件漲價壓低毛利率,營收規模擴大與費用控管,仍讓營業利益率升至20.9%。
- 展望分開看:Q4正式營收指引換算後季減約3%–5%;挑戰新高是管理層的條件式說法。
一、訂單在增加,研華賣的是什麼?
研華提供工業電腦、嵌入式運算平台及自動化相關產品,讓設備在現場執行控制、資料處理與AI運算。半導體設備、醫療設備等應用增加,會帶動相關板卡與系統需求。讀者若想先補背景,可參考研華的產品與應用介紹;本篇則聚焦第三季之後的訂單與獲利變化。
公司指出,邊緣AI、半導體設備與智慧醫療需求是這次成長動能。第三季整體接單出貨比(B/B Ratio)達1.64,北美2.12、歐洲1.52、中國1.50。這項比率比較同一期間的接單與出貨金額;以北美為例,出貨100元,同期接到的訂單約為212元,顯示新訂單補進來的速度快於交付。
不過,B/B高也可能受到交期拉長、客戶提早確保供料影響,因此還要看訂單何時交付。管理層對2027年營收維持強勁成長期待,後續須由出貨與收入實現驗證。上述B/B數字在10月29日公司財報公告已揭露,11月4日主要新增的是Q4展望及成本、交付說明。
二、毛利率下滑,本業獲利為何仍增加?
研華第三季合併營收324.40億元,季增24.2%、年增82.5%;歸屬母公司淨利62.18億元,季增37.6%、年增124.8%,EPS為7.15元。營收與獲利規模擴大,但毛利率降至36.7%,比上季少1個百分點。
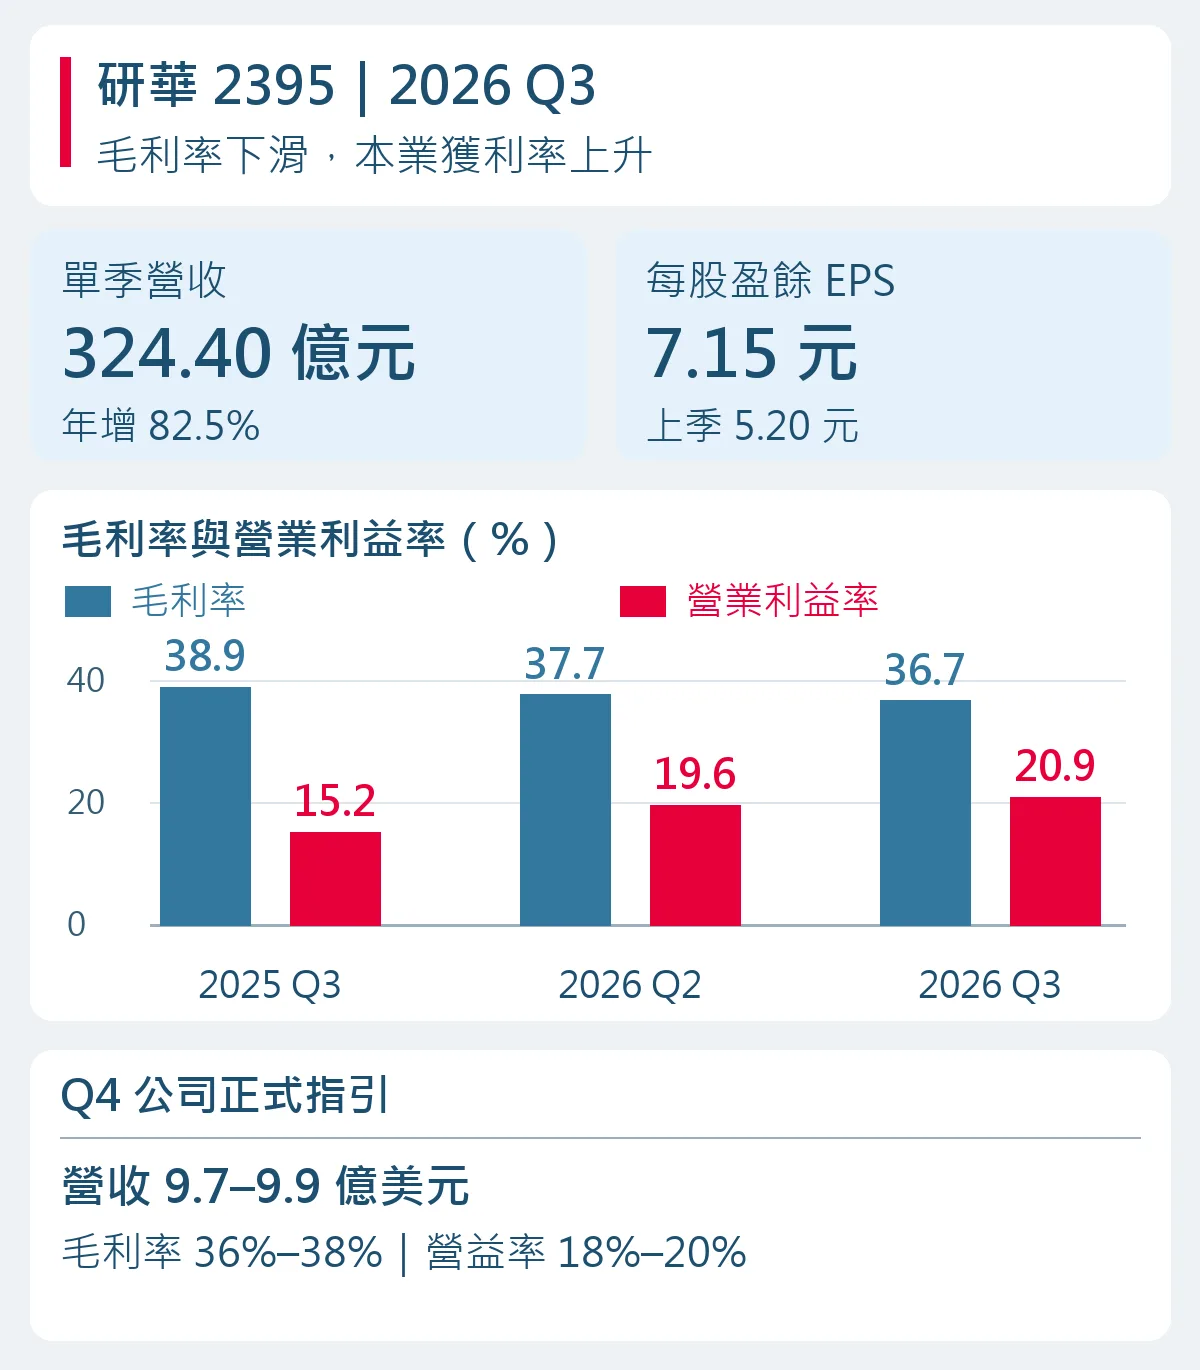
關鍵在毛利之後的費用。第三季營業費用51.01億元,比上季增加約8.1%,增幅小於營收;費用占營收比率因此由18.1%降至15.7%。少掉的費用占比超過毛利率下滑幅度,營業利益率便從19.6%升至20.9%,營業利益增至67.95億元。
換成白話:研華每賣100元,產品成本吃掉的比例變多,但營收成長後,研發、管理等營業費用分攤到每100元營收的負擔變小。本季是規模效益與費用控管撐起本業獲利,還看不到毛利率回升。
EPS也包含本業以外的貢獻。第三季業外收入約11.06億元,公司列出的來源包括股利、匯兌及一次性處分利益。評估後續獲利時,營業利益率比單看EPS,更能辨識產品銷售與營運費用的變化。
三、能向客戶漲價,為何毛利率還沒回來?
管理層說明,記憶體等零組件價格上升,公司已把部分成本轉嫁給客戶;但漲價項目中有價格透明的周邊產品,能加上的售價,未必足以維持過去的毛利率。
例如,假設一項產品原售100元、成本60元,毛利率是40%。成本增加10元後,即使售價也加10元,毛利金額仍是40元,毛利率卻變成40÷110,約36.4%。這是假設計算,說明「補回成本」與「守住毛利率」是兩件事;若只能轉嫁部分成本,毛利金額還會進一步受壓。
因此,需求強、產品漲價與毛利率下滑可以同時出現。研華要讓毛利率回升,還需要關鍵零件價格穩定、售價調整與產品組合配合;Q4毛利率指引36%–38%,也仍涵蓋Q3的36.7%,尚未呈現明確跳升。
四、Q4正式指引低於Q3,挑戰新高要靠什麼?
研華正式預估Q4營收9.7億至9.9億美元。依公司使用的美元兌新台幣31.8假設換算,約308.46億至314.82億元,比Q3的324.40億元低約3.0%–4.9%;營業利益率預估18%–20%,也低於Q3的20.9%。
法說中,管理層另表示,訂單與10月出貨表現提供支撐,Q4實際營收仍有超越Q3的機會;正式財測則考量海外年末假期、工作天數較少等因素。這是正式區間之外的交付可能,不能用「挑戰新高」取代公司已公布的數字。
接下來有兩個驗證點:一是強訂單能否在剩餘工作天數內完成交付,讓Q4營收站上正式區間甚至超越Q3;二是營收維持高檔時,毛利率能否改善,或營業費用占比能否繼續支撐本業利潤。前者驗證交貨能力,後者才會回答成長留下多少獲利。
怎麼買研華?
想投資研華(2395)?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。