企業買了防火牆、裝好防毒軟體,凌晨跳出警報時,誰來判斷是不是入侵?誰通知客戶、協助處理?防護工具之外,還有一門持續盯著系統運作的生意。
看到美國資安龍頭擴大訂閱收入,很自然會問:台灣資安股也有機會跟上嗎?本文的判斷是,台廠有承接需求的空間,但成長的關鍵要回到自己的客戶、收費方式與成本結構。全球平台和在地服務,賺到的是不同環節的錢。
3 個重點先看
- 買工具後還需要服務:監控、檢測與事件處理,讓台廠有機會參與企業持續投入的資安預算。
- 長約要看實際增長:中華資安上半年持續性營收占47%,但增速低於全公司,成長來源仍須拆開。
- 接案增加也有代價:維運需要人員、平台與技術投入,收入成長後能留下多少獲利,才是下一關。
一、美國龍頭的吸引力,來自持續收費的能力
以CrowdStrike(CRWD)為例,截至2026年7月31日的2027會計年度第二季,訂閱收入為14億美元、年增27%;期末年度經常性收入(ARR)達58.4億美元、年增25%。ARR把當時的訂閱合約換算成年化規模,方便觀察持續收費的基礎。
對平台公司而言,既有客戶續約、增加受保護的設備,或加購其他功能,都可能擴大收入。同一套軟體能服務更多客戶,是規模效益的來源之一;CrowdStrike當季GAAP訂閱毛利率達78%,不過後續仍須支付研發與銷售等費用。
台灣資安公司的機會,要從企業還需要誰提供哪些服務找起。把美國平台的訂閱模式、成長速度或估值,直接套到本地服務商,容易漏掉兩者交付內容的差別。
二、台廠的切入點:工具上線後,還有人要把它用好
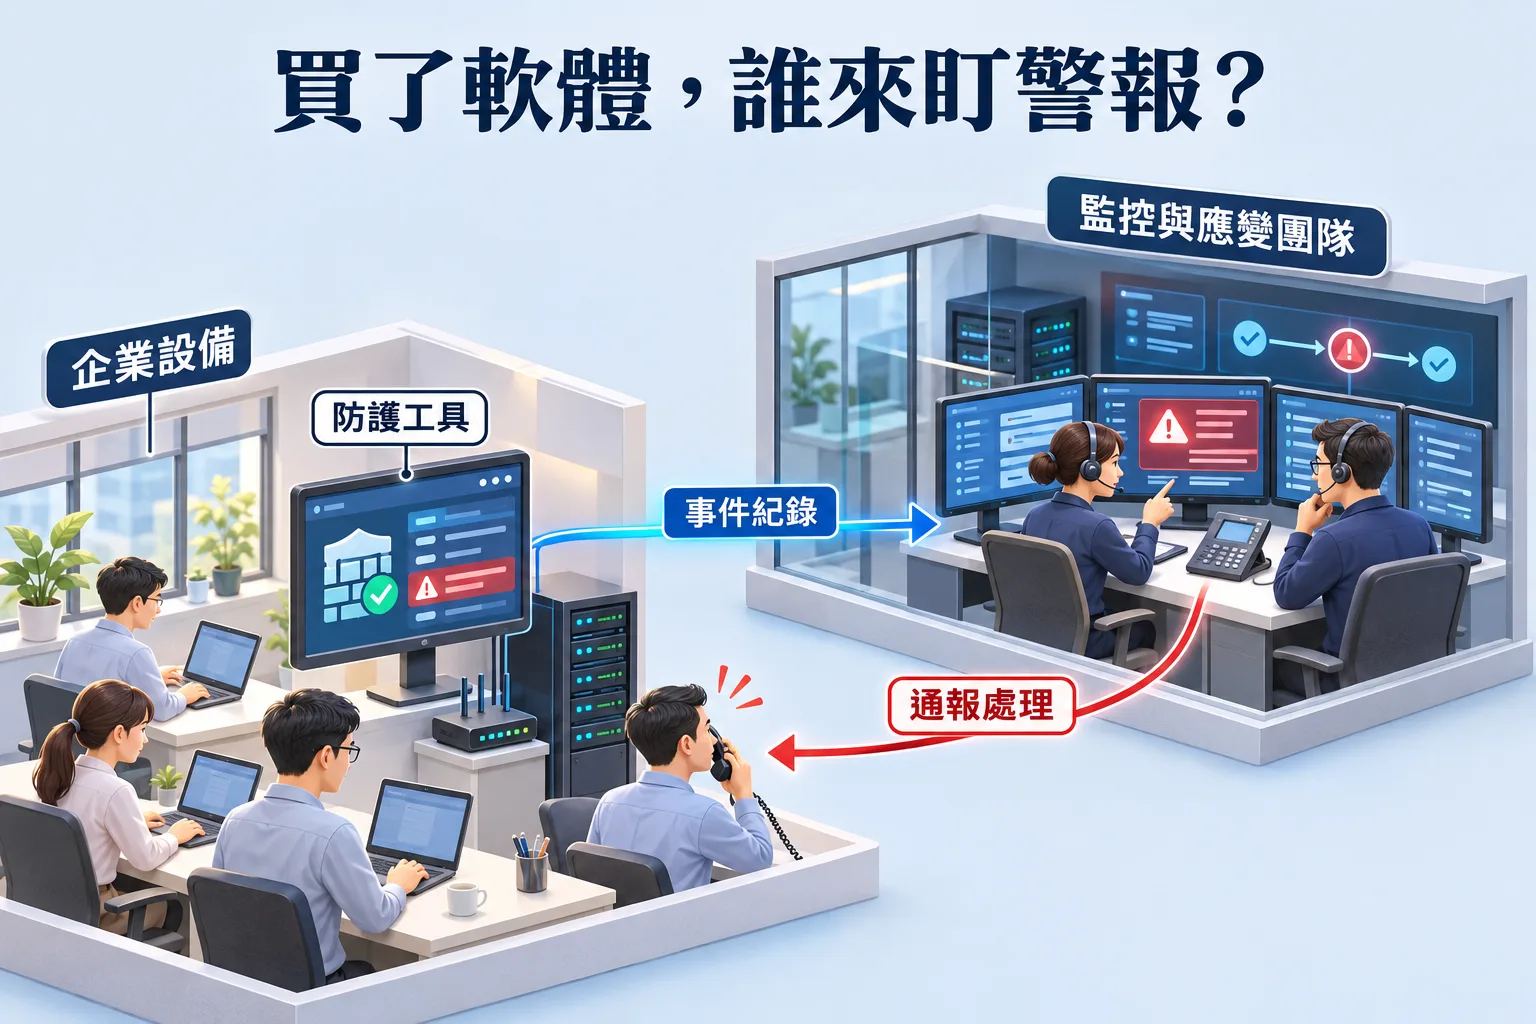
安碁資訊(6690)的資安委外監控服務,就是收集客戶設備與系統的事件紀錄,交由監控中心全年無休分析,發現異常後通報客戶。企業付費取得的不只是工具,也包括持續判讀警報與提供防護建議的專業服務。
這解決了企業很實際的問題:自己養一支全天候輪班團隊,要招聘、訓練,也要持續更新技術。委外業者則把人員、平台與經驗集中起來,服務多個客戶。熟悉客戶的系統及處理流程,可能增加合作延續的理由;能否形成穩固優勢,仍要由續約及獲利表現驗證。
海外原廠也可能成為合作對象。零壹(3029)的代理品牌包含Palo Alto Networks(PANW),就是國際產品透過本地通路參與市場的例子。不過,代理關係只證明有這項業務,資安貢獻多少收入與毛利,仍須看公司揭露。
三、同叫資安股,收入來源可以差很多
研究台灣資安股,可以先分清楚公司是幫客戶維運、出售特定產品,還是代理及整合外部工具。以下四家公司代表不同切入方式,並非相同模式的競爭排名。
| 公司 | 提供什麼 | 怎麼看成長 |
|---|---|---|
| 安碁資訊 6690 | 監控維運、檢測與顧問等服務;合併範圍也含雲端營運服務。 | 2026年前9月合併營收約19.64億元、年增12.87%;再看服務成本與營業利益。 |
| 中華資安 7765 | 上網防護、監控維運,以及檢測與防護產品專案。 | 2026年前三季自結營收17.44億元、年增約19%;持續性與一次性收入須分開追蹤。 |
| 全景軟體 8272 | 身分認證、憑證與金鑰管理等技術產品及方案。 | 2026年前9月營收約3.22億元、年增1.66%;產品布局要進一步變成收入。 |
| 零壹 3029 | 代理及整合多家品牌的IT與資安產品。 | 本表未取得可比的資安營收,須追蹤相關業務及服務毛利,不能把全公司成長都歸給資安。 |
全景軟體說明了另一種可能:台廠可從特定認證需求切入,不必提供所有資安功能。但它前9月營收僅小幅成長,也說明有技術產品與形成高成長之間,還有商業化的一段路。
至於監控服務,客戶持續使用就有續約機會;檢測、建置等專案則取決於簽約及驗收。兩者都能賺錢,只是預估下一期收入時,需要看的證據不同。
四、有持續性收入,還要看成長與成本
中華資安提供了一組值得拆解的數字:2026年上半年,持續性營收包括上網資安與監控服務,占總營收47%,年增8.7%;全公司同期營收則成長約21%。持續性業務確實在增加,但當時跑得更快的整體成長,也有一次性業務的貢獻。
到了前三季,公司自結營收年增約19%,稅後淨利年增約12%。業務擴張已有成果,獲利增速卻較慢。判斷成長品質時,要同時追蹤持續性收入的金額,以及新增生意扣除成本後留下多少,光看「接近一半是持續性收入」還不夠。
安碁資訊也有相似的提醒。2026年上半年合併營收年增約15%,但毛利率由去年同期約42.2%降至39.0%;營業利益仍成長約16%,營業利益率約14.2%,與去年同期14.1%接近。公司有把收入成長轉成獲利,但合併毛利率並未隨規模一起上升。
這是維運型生意的重要考驗:增加客戶後,需要多少新工程師、設備與平台投入?若自動化能提高每位分析人員可服務的工作量,才有機會讓獲利成長快於收入;這項效果要看後續財報,不能只因公司導入AI就先認列。
五、台灣有機會,驗證點在客戶願不願意持續付費
台灣資安公司有承接本地監控、檢測與整合需求的空間。既有客戶願意續約、擴充服務,或特定產品取得更多付費客戶,都可能累積成長,無須先假設台廠會長成全球平台龍頭。
反過來看,國際平台若把更多功能整合進同一套產品,可能壓縮部分單項產品與服務的價值;維運業者若只能靠同比例增聘人員來接案,也較難展現軟體平台式的規模效益。因此,接下來應一起看持續性收入、新客戶及續約情況、毛利與營業利益率,以及應收款和營業現金流的回收變化。
本文較有把握的,是台廠已有需求與營收成長的證據;要支持更長期的成長想像,還需要證明服務能持續擴張,而且成本沒有把成果吃掉。股價是否有吸引力,則要再把這些成果與當時的估值對照,不能只由美國資安公司的表現推導。
延伸閱讀:台灣資安概念股的角色與業務差別
怎麼買台股資安相關標的?
想投資台股資安相關標的?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。