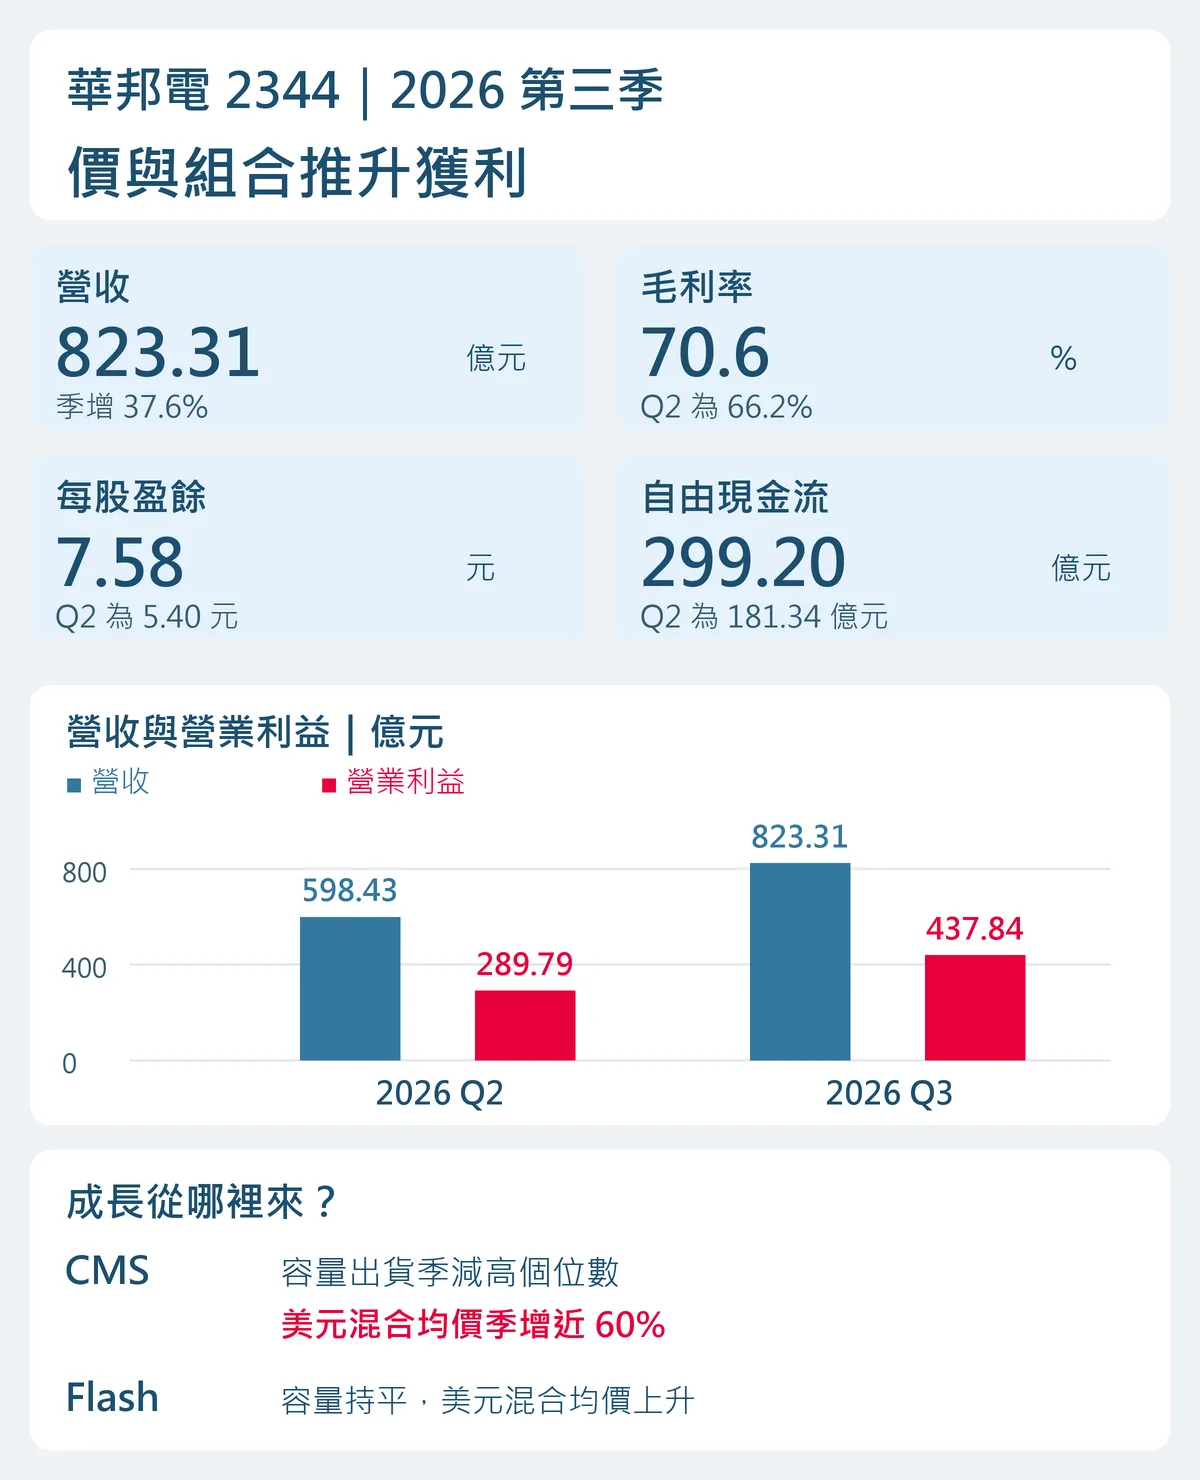
賣出的記憶體容量少了一些,營收卻增加一半。這是華邦電(2344)2026 年第三季客製化記憶體事業最值得拆解的反差:位元出貨量季減高個位數百分比,營收仍季增 50%,美元混合平均售價則上升近 60%。
華邦在 11 月 3 日公布單季每股盈餘 7.58 元,高於第二季的 5.40 元。眼前獲利已經受惠於記憶體價格與產品組合改善;接下來的問題是,這股力量能延續多久,16 奈米、CUBE 與矽電容又何時能增加新的收入來源?
3 個重點先看
- 價比量更關鍵:第三季 CMS 容量出貨下降、Flash 持平,混合平均售價上升仍推動兩項業務營收成長。
- 2027 先看既有產品:公司預期記憶體供給緊俏延續至 2027 年,16 奈米將顯著貢獻營收,主力仍聚焦 DDR4/LPDDR4。
- 新品要看落地:CUBE 預計 2027 年量產;矽電容則要以實際出貨與獲利貢獻驗證成長,與當季漲價效益分開判讀。
一、容量賣得少一些,為什麼營收還能大增?
華邦的記憶體生意主要分成兩塊:客製化記憶體事業(CMS)涵蓋 DDR4、低功耗的 LPDDR4 等 DRAM 產品;Flash 則包括儲存程式碼的 NOR Flash,以及 SLC NAND。合併報表還包含子公司新唐等業務,因此記憶體事業與全集團的毛利率要分開看。
「位元出貨量」衡量賣出的記憶體總容量,不是晶片顆數;「混合平均售價」則同時受到報價及產品組合影響。即使總容量沒增加,只要相同容量賣得更貴,或銷售轉向單位價格較高的產品,收入仍能上升。
| 業務 | 位元出貨量 | 美元混合平均售價 | 營收 |
|---|---|---|---|
| CMS | 季減高個位數百分比 | 季增近 60% | 季增 50% |
| Flash | 持平 | 季增低三十位數百分比 | 季增 34% |
兩項業務都呈現價與組合推動的成長。這也讓下一季的檢查重點很清楚:若混合售價繼續上升,仍有利營收;一旦價格轉弱,容量出貨能否增加、成本能否下降,就會更直接影響獲利。
二、價格展望看到 2027,消費需求仍是變數
公司對供需的看法仍偏正向:CMS 第四季合約價格具有進一步上漲潛力,供給緊俏預期延續至 2027 年;高容量 NOR Flash 需求暢旺、供給吃緊,價格上行趨勢也看向 2027 年。SLC NAND 則有客戶將產品納入設計的需求,支撐下一年的價格展望。
但這不代表所有終端都同樣熱。華邦同時指出,通膨與利率的不確定性可能壓抑消費支出與傳統電子產品需求,並提到市場近期對雲端服務業者(CSP)資本支出的討論。缺貨與部分客戶縮減採購,可以同時發生。
因此,公司的 2027 年展望要搭配兩項證據追蹤:合約價格是否真的續升,以及 AI、車用與基礎架構等需求能否支撐拉貨。供給受限能增加議價空間,終端需求若降溫,也會改變客戶願意接受的價格與採購量。
三、16 奈米放量,重點是新製程能賣出多少
第三季的製程組合已出現變化。Flash 的 24 奈米營收占比從第二季 4% 升至 7%,32 奈米則由 25% 降至 17%;CMS 的 20 奈米仍占 66%,16 奈米開始列示,約占 3%。這些是各事業的營收占比,並不是產能比例。
華邦預期,16 奈米從 2027 年起帶來顯著營收貢獻,全年產品重心仍放在 DDR4 與 LPDDR4。公司先前介紹 16 奈米 DDR4 時指出,更小晶粒與製程改善,有助提高晶圓產出及功耗效率;客戶也能沿用成熟的 DDR4 平台。對華邦而言,這些產品優勢要透過良率與穩定出貨轉成收入,再由售價與製造成本決定留下多少毛利。
擴產則有另一個時間尺度。高雄 Module B 預計在 2026 年底動土,無塵室規劃月產能為 5 萬至 6 萬片,長期供貨合約仍在洽談。這是未來供應能力的建設規劃,從動土到設備到位、驗證與量產,仍要逐步完成。
四、CUBE 與矽電容,解決的是不同問題
CUBE 是華邦的高頻寬記憶體方案,利用 3D 堆疊與晶片間連接技術,提高資料傳輸能力並降低功耗。可以把它想成改善運算晶片與記憶體之間的資料通道,服務邊緣 AI 等對頻寬與功耗有要求的裝置。第三季簡報給出的進度是:預計 2027 年進入量產。
矽電容處理的則是供電與雜訊問題。這類元件可在小面積、薄型設計中提供電容,協助電路去耦與雜訊濾除,並不負責儲存運算資料。華邦先前已將 CUBE 與矽電容列為 2027 年後的新成長來源;兩者各有應用與客戶導入條件,不能合成一個已實現的 AI 營收數字。
新品能否增加公司收入,要看客戶採用後的量產與出貨;能否提高獲利,還要看售價、良率及投入成本。這也是判讀新業務與既有記憶體漲價的差別:前者要驗證商業化規模,後者已經反映在本季財報。
五、賺得更多,也要看擴產與成本吃掉多少
第三季的成長已傳到現金流。合併營業現金流達 458.68 億元,扣除當季資本支出 159.48 億元後,自由現金流為 299.20 億元,高於第二季的 181.34 億元。這顯示本季營運產生的現金,在支付資本支出後仍有餘裕。
成本端也在上升:合併折舊與攤銷費用由第二季 32.06 億元增至第三季 75.96 億元。記憶體事業毛利率雖達 73.9%,合併毛利率為 70.6%,新唐本季仍虧損。評估之後的獲利,必須把報價、產品組合、成本及其他事業表現一起看。
本文的判斷是,華邦眼前的獲利成長,主要由既有記憶體的價與組合支撐;2027 年則同時驗證這股力量能延續多久,以及 16 奈米、CUBE 等新進度能帶來多少實際出貨。若價格轉弱,新產品收入與製造成本能否補上差距,才會決定獲利能留下多少。
延伸閱讀:華邦電的業務分工、記憶體低本益比與景氣循環
怎麼買華邦電?
想投資華邦電(2344)?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。