2017年,大立光(3008)股價最高來到6,075元,買一張股票要607.5萬元。對許多台灣投資人來說,「大立光」曾經就是股王的代名詞,背後撐起這個位置的,是一顆顆裝進手機裡的精密鏡頭。
2026年8月,大立光又出現一波價格躍升:8月4日收4,355元,8月31日收7,650元,已高於2017年的那個高點。
如今,大立光正把光學本領帶到另一個場景:AI資料中心。以前讓光線形成清楚影像,這次則要協助光訊號順利傳遞資料。這場轉型的看點,在於同一家公司的精密量產能力,能否在手機以外,再找到客戶願意付錢的用途。
3 個重點先看
- 老本領換場景:大立光從手機成像跨向光通訊,切入的是光纖精密對接與組裝工作。
- 交付範圍變大:客戶希望從FA零件走向完整FAU,讓組裝與良率責任更容易釐清。
- 第二春看量產:FA已有一家客戶認證,FAU規劃2027年下半年量產,後續要驗證出貨規模與利潤。
一、股王的起點,是把精密光學做成量產生意
拍照時按一下快門很簡單,手機裡的鏡頭卻得在有限空間內,把光線準確送到影像感測器。對鏡頭廠而言,挑戰不只是做出一顆效果好的樣品,還得把同樣的品質反覆做出來,控制瑕疵、組裝與檢測成本。
大立光很早就在累積這種能力。公司年報記載,1991年引進超高精密非球面模仁加工機,自行開發加工技術,同年量產塑膠非球面鏡片;2002年完成手機用相機鏡頭開發。後來從高畫素、多片式鏡頭,到潛望式鏡頭,產品持續朝更複雜的光學設計前進。
這也解釋了鏡頭廠的生意:客戶買的是符合成像要求、又能穩定交貨的光學產品。設計難度提高,製造與組裝能力就更重要;但收入最後能留下多少,仍要扣掉材料、人力、設備與不良品的成本。精密量產,是理解大立光過去與新布局的共同線索。
二、手機還有升級,成長空間卻需要新出口
手機鏡頭仍是大立光的重要生意。公司在2025年年報中表示,智慧型手機市場已進入高原期,2026年的產銷重心也仍集中在手機相機鏡頭。換句話說,新市場布局正在推進,舊市場的經營考題也還在。
把時間拉長更容易看出壓力:大立光2019年合併營收約607.45億元,2025年約611.48億元,六年間名目金額只增加約0.7%。鏡頭規格持續升級,並沒有讓公司整體營收規模同步大幅擴張。
近期也有具體考驗。2026年第三季公司自結合併營收156.51億元,年減約11.5%;毛利率由第二季的49.4%降至42.2%。公司將當季毛利壓力歸因於新品良率及綠電採購成本。這些數字說明,大立光眼前仍須處理既有業務的製造與成本問題,新產品則提供了另一條成長路徑。
三、從「把光拍清楚」,走向「把光接得準」
AI資料中心需要大量晶片交換資料,傳得快之外,也得控制功耗與發熱。矽光子運用半導體製程整合光學元件,讓光參與訊號傳輸;共同封裝光學(CPO)則把光學引擎與交換晶片整合在同一封裝內,讓光電轉換更靠近晶片。
以交換器為例,傳統設計的電訊號要先走過電路板,再到可插拔光收發模組轉成光;CPO把光電轉換拉近交換晶片,縮短高速電訊號需要走的路。光纖與光學元件之間如何精準銜接,也就成了製造環節的重要工作。
可以想像一排細小的出入口,必須對準另一排通道,光才能有效進出;位置偏掉,就會增加光訊號損失。這裡需要的「接光」本領,正是大立光想切入的工作。公司官網已列出CPO用稜鏡微透鏡陣列,以及一維、二維光纖陣列產品。
光纖陣列(FA),可先理解為把多條光纖按規格排列、固定。在大立光這次布局中,進一步的光纖陣列單元(FAU)整合交付,還涉及其他光學零件的對位、耦合與組裝,讓光在零件之間有效銜接。不同廠商對組件的命名與交付邊界會有差異,判讀時要看實際包含哪些工作。
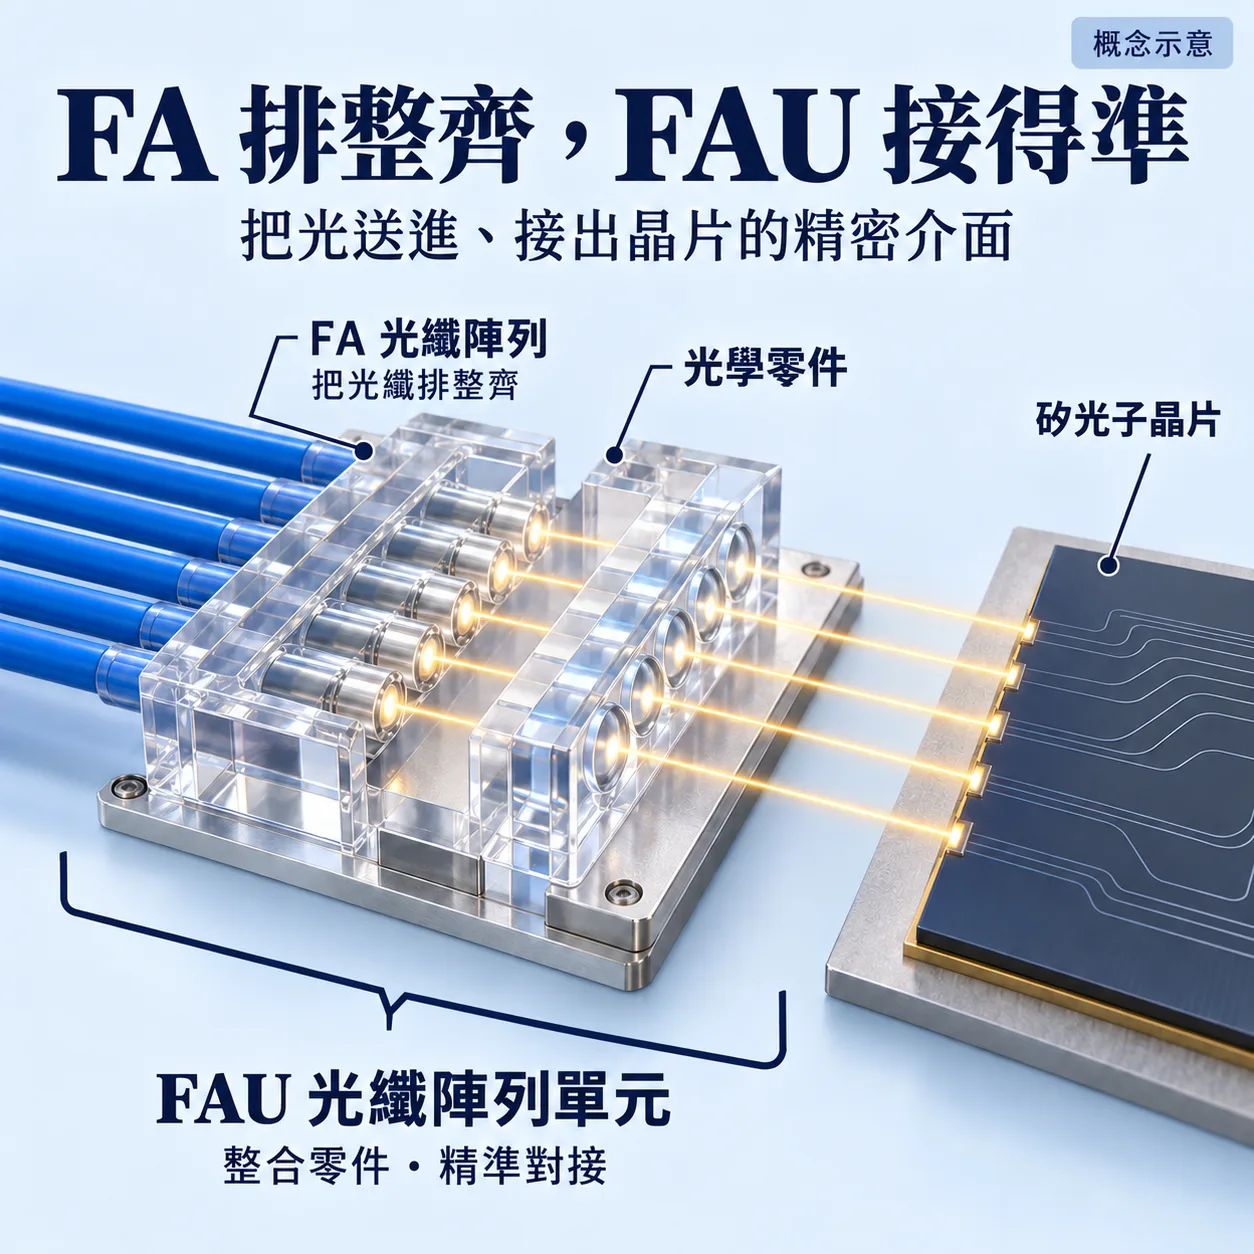
依2026年10月8日法說的公開報導轉述,董事長林恩平表示,大立光在對位精度、生產速度及檢測自動化方面有優勢。這讓原有光學經驗有了新的應用場景;康寧等廠商也已有FAU產品,新市場的競爭仍會回到規格、成本、交期與客戶驗證。
四、客戶為何希望從零件,買到整套交付?
這次更值得注意的變化,是大立光承接的工作範圍。依同場法說的公開報導,客戶希望公司從FA延伸至完整FAU,以減少零組件組裝後的良率責任爭議。
原因不難理解:單顆零件各自合格,組在一起仍可能無法達到要求。若光訊號損失太大,究竟是零件尺寸、對位、組裝還是其他環節出了問題?對客戶來說,向供應商採購整合後的組件,有助於減少介面協調,讓問題更容易追查。
大立光規劃自製FA、採購微透鏡與稜鏡等零件,再進行耦合組裝,也爭取把FAU安裝到載板(Carrier)的製程。從公司角度看,多承接料件與工序,有機會增加每套產品的交付價值;同時也要負擔更多物料、檢測、重工與報廢成本。能否把組裝做得穩定,將決定增加的收入能留下多少毛利。
截至這次法說,公司表示FA已通過一家客戶認證,規劃2027年第二季底完成產能建置,FAU則以2027年下半年量產為目標。另批新購土地若在2027年開工,預計2030年完工,是更長期的建廠規劃,與前述2027年產線不能混為同一件事。
五、第二春的答案,要從產線走進獲利
大立光跨入矽光子的理由已逐漸清楚:手機市場之外,資料中心也需要精密光學與穩定製造能力;從FA走向FAU,則把這項能力延伸到更完整的組件交付。本文認為,這是其轉型故事最有份量的部分。
下一步要看的是,這套能力能否在更大產量下重複實現。產線設備需要先投入,投產後還有折舊與維護;若出貨太少,或良率不夠好、反覆重工,每套合格產品分攤的成本就會提高。公司也已說明,FA與FAU的毛利表現取決於良率。
因此,接下來可循三條線檢驗進度:
- 交付:2027年產線是否如期完成,FAU驗證與實際出貨能否接上,交付範圍是否包含所爭取的載板組裝。
- 製造:產量增加後,良率、檢測效率與單位成本是否改善,帶動毛利額增加。
- 規模:新業務收入何時能在公司揭露中被辨識,是否足以影響整體營運,並逐步回收先前投入。
目前,FAU的報價、量產良率及營收占比仍缺少可核對的公開數值。大立光已走到認證與量產準備的階段,第二春能開多大,會由後續交付與利潤回答。昔日股王這次的新考題,是讓光學工藝在新的市場,再做成一門有規模的生意。
延伸閱讀:Micro LED光通訊與大立光的不同路線,要過哪些商業門檻?
怎麼買大立光?
想投資大立光(3008)?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。