台玻(1802)做了幾十年的窗玻璃,現在帶動獲利的,是藏在電路板裡的一層布。2026 年第三季,台玻每做 100 元生意,約有 54 元來自玻纖部門,一年前只有 32 元。玻纖部門比去年同期多賺 34.07 億元,甚至超過全公司營業利益的增額。原因是平板玻璃的虧損也在擴大,吃掉了一部分成果。
10 月營收又增至 55.66 億元,年增 56.49%。台玻在月營收公告把成長連到玻纖布需求。接下來要看的是,需求能否讓新窯爐有足夠的合格品可出貨,以及出貨後的回款,能否跟上買設備的速度。
3 個重點先看
- 玻纖拉動獲利:第三季玻纖部門賺 39.41 億元,平板玻璃部門虧 5.92 億元。
- 擴產先花現金:前三季營業活動帶進 28.87 億元現金,添購廠房與設備支出 71.36 億元。
- 股價需要獲利跟上:以 11/13 收盤 85.10 元示範,若用 30 倍本益比衡量,每股一年要賺約 2.84 元,近四季實績約 1.70 元。
一、台玻的玻璃生意,現在誰在賺錢?
平板玻璃用在建築門窗等產品,生意好壞受建築需求、售價與窯爐成本影響。玻纖部門則把玻璃拉成細絲,一部分織成電子用玻纖布,也供應其他用途的玻璃纖維。罐瓶和器皿是台玻另列的小事業。把部門攤開來看,才知道台玻這一季的成長靠誰。
| 部門 | 2025 Q3 | 2026 Q3 |
|---|---|---|
| 玻璃纖維 | 33.88 | 75.96 |
| 平板玻璃 | 64.29 | 56.74 |
| 玻璃器皿 | 9.10 | 8.64 |
| 全公司 | 107.27 | 141.35 |
玻纖對外賣了 75.96 億元,比一年前多 42.08 億元。平板玻璃少賣了約 7.55 億元,第三季還占集團營收約四成。只看合併營收的成長率,會漏掉這兩門生意正在往不同方向走。
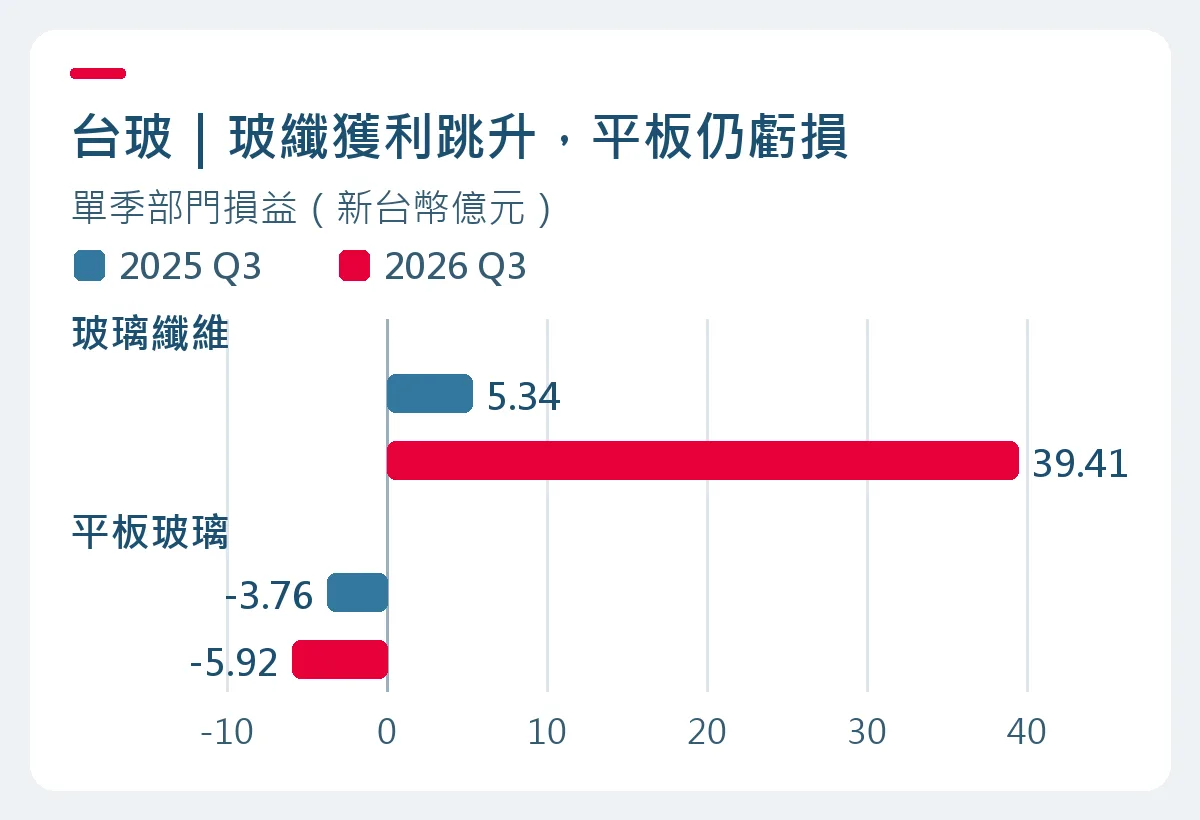
玻纖部門損益年增 34.07 億元,平板玻璃虧損擴大 2.16 億元,再加計器皿與其他部門的變動後,集團營業利益淨增 32.36 億元。玻纖的成長涵蓋整個部門,季報沒有拆到各種布的獲利。
二、客戶為什麼願意採用高階玻纖布?
把電路板想成多層夾板。玻纖布像裡面的骨架,和樹脂結合,再與銅箔壓成銅箔基板(CCL),供下游加工成電路板;部分高階玻纖布也會用在晶片封裝載板的材料裡。採購端主要是下游板材廠,玻纖布的價值在於讓整塊板符合設計要求。
- 低介電玻纖布(Low Dk)用在講求高速傳輸的板材。材料的介電常數會影響訊號傳播,設計師也要一起考慮介電損耗、樹脂和銅箔。
- 低熱膨脹玻纖布(Low CTE)用在尺寸穩定要求高的板材,例如高階晶片封裝載板。加熱、冷卻時,材料伸縮較小,有助降低載板翹曲的風險。
一般規格能達到要求的板,採購端可以沿用現有材料。高階板材要換料,得先測整塊板的表現,再看供應商能不能穩定交出同一品質。台玻董事長林伯豐今年 6 月在股東會上表示,已有高階規格取得客戶認證。這讓台玻在客戶缺料時有機會接單。日本日東紡也有低損耗與低膨脹產品,並在整合報告中提出新增熔爐、廠房及推進與南亞的合作。若同一規格有更多合格供應可選,交期變短,客戶的議價空間就會變大。
三、本業變好多少?先扣掉這一季的處分收益
根據台玻第三季合併財報,毛利率從去年同期的 11.66% 升到 31.60%。換成白話,每賣 100 元,扣掉生產成本後約剩 32 元,去年同期只剩約 12 元。這一季的營業利益為 33.84 億元,其中約 2.10 億元來自處分及報廢資產的淨收益。只扣除這筆,營業利益仍有約 31.74 億元。當季公布的每股盈餘(EPS)為 0.93 元,上季為 0.44 元。
接下來,月營收能先看出拉貨強弱,季報才看得到毛利跟上多少。10 月的 55.66 億元是合併營收,玻纖布各規格的量、價與占比得等公司再揭露。若營收持續增加、毛利率卻掉下來,就要檢查售價、產品組合或擴產初期成本,別只用出貨成長推估獲利。
四、窯爐蓋好之後,何時能把錢收回來?
台玻董事會 11 月 2 日通過桃園、鹿港增建窯爐,以及中國子公司台嘉蚌埠的窯爐冷修擴充。冷修就是停爐整修。公告列出約新台幣 16.3 億元及人民幣 11.5 億元,將按計畫投入,由自有資金與銀行借款支應。工程完成後,還要試產、讓良品率穩定,通過相應的客戶驗證才有機會放量交貨。設備投用後,折舊可能先增加,達標的出貨量則要逐步累積。
| 項目 | 金額 |
|---|---|
| 營業活動淨流入 | 28.87 |
| 添購不動產、廠房及設備 | −71.36 |
| 兩項相減 | −42.49 |
上表是 9 月底前集團已發生的現金流,設備支出不含資本化利息。前三季營業活動中的應收帳款變動占用約 51.02 億元現金。生意量擴大時,貨已交、客戶還在帳期內,帳上營收便可能比現金增加得快。如果出貨越多、應收款越大,加上設備款繼續支付,台玻就需要更多資金維持擴產。下一步要看營業現金流能否跟上設備支出。
五、85.10 元的股價,需要多少獲利支撐?
以證交所 2026 年 11 月 13 日收盤價 85.10 元為例,台玻近四季 EPS 約 1.70 元(2025 年第四季加上 2026 年前三季),股價約是過去一年每股獲利的 50 倍。若想知道對未來獲利的要求,可以反過來算。假設投資人願意付 30 倍,那就用 85.10 元除以 30,算出一年要賺 2.84 元。
| 假設本益比 | 全年 EPS |
|---|---|
| 25 倍 | 約 3.40 元 |
| 30 倍 | 約 2.84 元 |
| 40 倍 | 約 2.13 元 |
表裡的倍數是試算假設。以 30 倍為例,2.84 元相當於平均每季約 0.71 元,介於第二季的 0.44 元與第三季的 0.93 元。這把問題變得具體:台玻能否在多個季度維持高於第二季的獲利,又能把一部分獲利留成現金?如果同業放量後售價下滑、平板玻璃持續虧損,就算新窯爐出貨增加,全年獲利也可能跟不上。
六、接下來看三個變化
- 出貨能否繼續帶動毛利。先看後續月營收,再用季報查玻纖部門損益與集團毛利率。若銷售上去、毛利下來,留意競爭供應與產品組合。
- 平板玻璃能否少虧。若這項接近四成營收的事業縮小虧損,同樣的玻纖獲利就能替集團留下更多。
- 新增窯爐能否穩定交貨並回款。先看公司公布的投產和驗證進度,再查營業現金流、應收帳款與設備支出。
第三季已經看得出,玻纖足以改變台玻的獲利結構。這一輪擴產值多少,要等新增產能開始賣貨後,查看售價能維持多久,以及錢何時收得回來。
延伸閱讀 玻纖布是什麼?看懂產業鏈、AI 應用與五家公司差異
怎麼買台玻?
想投資台玻 1802?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。