假設指數在同一個區間來回震盪。第一天從 100 跌到 96,第二天漲回 100。這樣走了五輪,追蹤同一指數的理論原型 ETF 每輪都回到 100,理論正 2 的淨值卻從 100 降到 98.34。這筆差額即使不計費用也會出現。
原因就在「單日兩倍」。正 2 每天都把指數漲跌放大,跌完後,隔天的反彈要從更小的本金算起。指數可以回到原點,正 2 每輪反彈後的淨值卻可能逐步下降。
3 個重點先看
- 兩倍以單日為準:元大台灣50正2(00631L)追求臺灣 50 指數單日報酬的兩倍。跨日報酬要把每天的漲跌逐日相乘。
- 指數回原點,正 2 可能還沒回本:試算中每輪指數都從 100 跌到 96 再回到 100,正 2 的反彈卻補不回前一天跌掉的金額。
- 盤整的耗損會累積:同樣的路徑重複五輪,理論原型期末持平,理論正 2 累計約跌 1.66%。
一、正 2 的「兩倍」,到底算在哪一天?
以元大台灣50正2(00631L)為例,臺灣 50 指數今天跌 4%,基金今天的目標報酬就是跌 8%。明天指數再漲多少,基金就以當天報酬的兩倍為目標,並從當時的淨值重新起算。為了讓基金承受的市場曝險維持在淨值的約兩倍,基金會每天調整部位,這就是「每日重設」。延伸閱讀 00631L 的槓桿運作原理。
用 100 當起點,假設理論原型 ETF 每天跟上同一指數,正 2 則精準做到單日兩倍,先排除配息、費用與追蹤偏差。兩天分開算,就能看出落差。
- 第一天跌 4%:指數和理論原型從 100 跌到 96,正 2 跌 8%,從 100 跌到 92。
- 第二天漲約 4.17%:指數和理論原型從 96 回到 100。正 2 當天漲約 8.33%,以 92 為起點只補回約 7.67,期末約為 99.67。
正 2 第一天掉了 8,第二天只補回約 7.67。因為跌後只剩 92,要回到 100 得漲約 8.70%,比當天指數漲幅的兩倍還高。
二、同樣的盤整走五輪,淨值怎麼變?
把同樣的兩天重複五輪。指數每輪都跌到 96 再回到 100,理論原型也跟著回到 100。正 2 第一輪只回到 99.67,下一輪就從 99.67 繼續算。照這個路徑走下去,正 2 每次反彈的高點都比前一輪低。
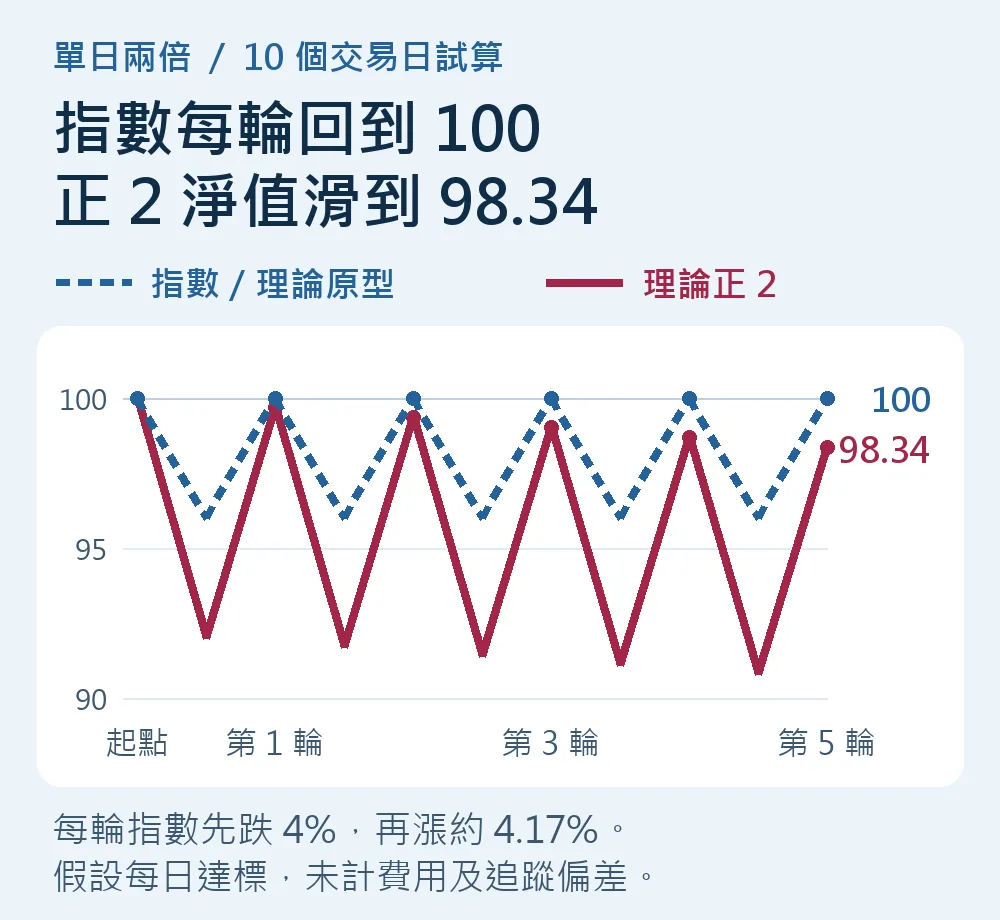
到第五輪結束,理論原型仍是 100,正 2 只剩約 98.34,累計約跌 1.66%。這種由來回漲跌、逐日複利造成的淨值下降,稱為波動耗損,也就是本文所說的複利耗損。每次來回都從當時的淨值接著算,前一輪少掉的部分會影響後面每一輪。如果指數每天的漲跌都是 0%,在同一套試算裡,正 2 也會維持原值。
三、為什麼只看指數長期漲多少還不夠?
最容易忽略的是,指數從頭到尾看起來沒漲沒跌,中間仍可能震盪很多次。就算後來真的上漲,正 2 也可能已經用較低的淨值迎接反彈。實際持有還會受到基金費用、每日調整的交易成本,以及期貨與現貨價差造成的追蹤偏差影響。這些和試算中單靠每日漲跌相乘就出現的耗損,是不同的來源。
若指數連續上漲,每天的漲幅會乘在更大的本金上,複利也可能放大報酬。問題在於長期持有會經過各種行情,而正 2 每天都在放大漲跌。元大投信把 00631L 定位為策略交易型產品,並明示不適合長期持有。想看反彈前可能先承受哪些跌幅,可接著讀「台股大跌,買正二等反彈?」。
怎麼買台股 ETF?