11月5日,台股收在41,574.72點,一天跌了1,374.19點、跌幅3.20%。從10月6日的收盤高點算起,已經回檔16.55%。看著一路縮水的指數,「買正二,反彈時賺得比較快」很容易成為下一個念頭。
正二的設計會放大每日漲跌,反彈以前的下跌也算在內。抄底能否賺錢,除了後面有沒有漲,還取決於你能不能持有到那一天。用現金買,和再借一筆融資來買,這兩件事差得很遠。
3 個重點先看
- 兩層槓桿:正二本身已有槓桿,再用融資買進,商品跌兩成就可能讓原始自備款少一半。
- 事後獲利不等於當下安全:七次歷史修正中,六次從低點往後看有賺;改從首次跌近一成時觀察,多數跌勢還沒結束。
- 價格與融資分開看:11月5日收盤價已確定,當日融資仍待晚間公告;融資減少也要搭配部位與追繳變化判讀。
一、今天跌得更深,融資數字還在等晚間公告
11月4日,大盤下跌0.83%,上市股票收盤跌停2家;到了11月5日,收盤跌停家數增加到56家。價格承壓的範圍又擴大了,不能把前一天的跌幅收斂直接接成「已經止穩」。
信用交易資料則慢一步。11月4日,上市與上櫃融資合計減少約84.72億元;同一天,四檔台股正二的融資餘額卻增加70,924張,升至689,438張。有人減少借款,也有人繼續借錢接下跌的槓桿商品。
這四檔包括元大台灣50正2(00631L)、國泰臺灣加權正2(00663L)、富邦臺灣加權正2(00675L)與群益臺灣加權正2(00685L)。11月5日這群人有沒有繼續加碼,要等當日融資公告,不能從今天的大跌先猜答案。
二、現金買正二,和融資買正二,差在能不能等
正二是追求標的指數「單日正向兩倍」報酬的ETF。例如元大台灣50正2追蹤臺灣50指數,另外三檔追蹤加權指數;它們不是每一天都跟加權指數精準漲跌兩倍,長期累計報酬也不會固定等於指數的兩倍。
即使用現金買,正二也會承受較大的波動。以完全追蹤每日兩倍、忽略成本的例子來說:指數從100漲到110,再跌回100;正二會先從100漲到120,接著跌至約98.18。指數回到原點,正二仍有虧損,差別來自每天重新計算的報酬。
若再用融資買正二,就多了一層借款。假設買進100萬元正二,自己出40萬元、向券商借60萬元;之後正二跌20%,市值剩80萬元,但借款仍是60萬元,自己的權益只剩20萬元。商品跌兩成,原始自備款已經少了一半。
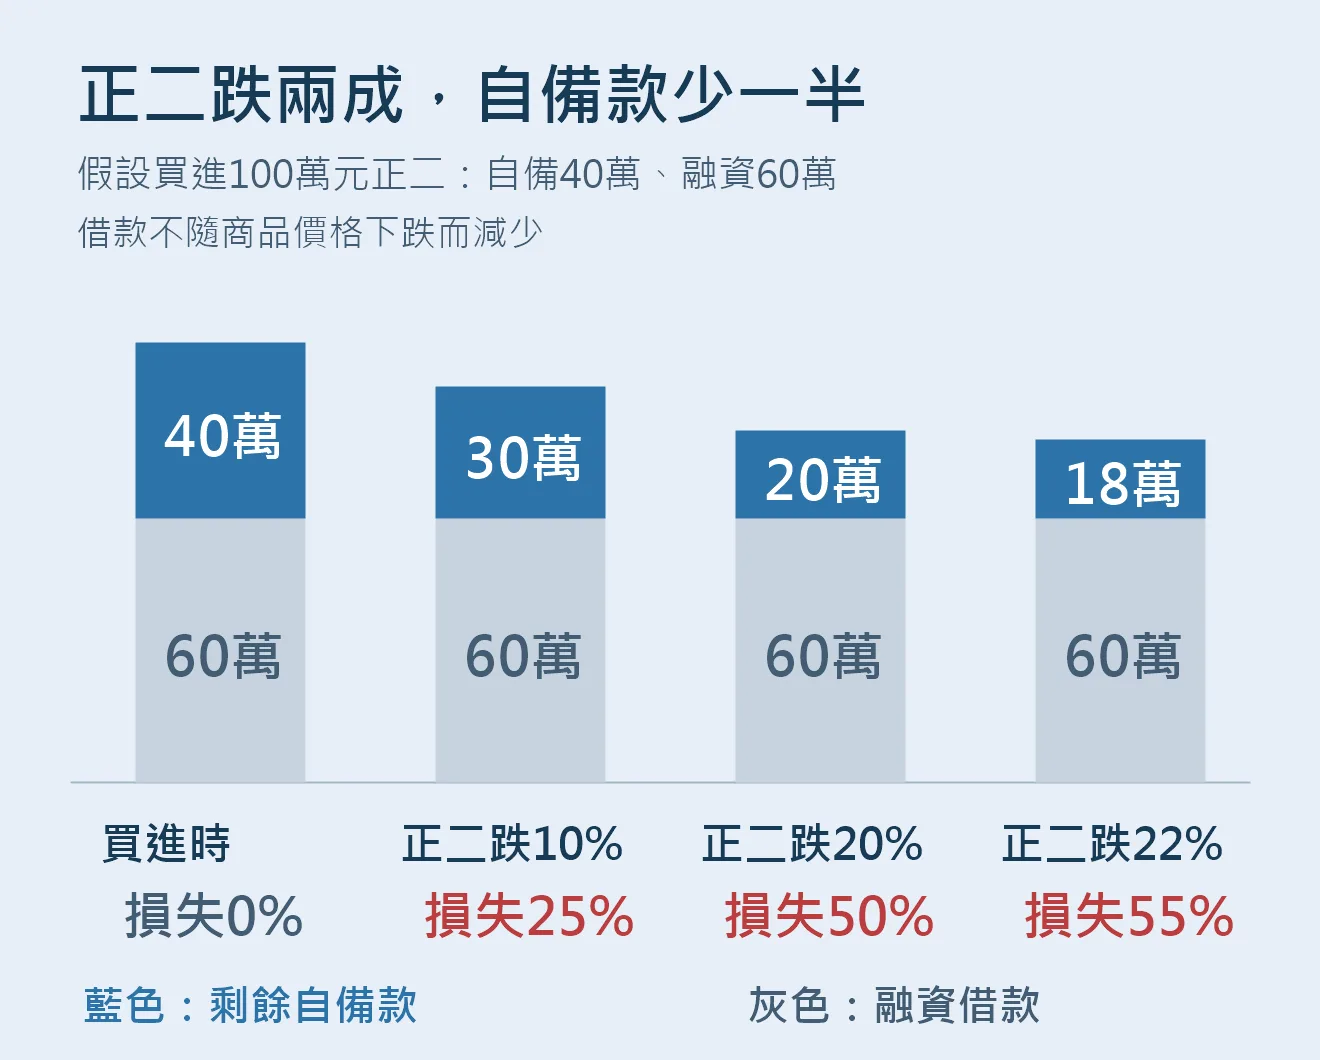
在同樣假設下,正二跌22%、市值剩78萬元時,單筆維持率就是78÷60=130%。實際追繳看整個信用帳戶;若整戶不足130%,券商會通知在規定的兩個營業日內補繳差額,未依規定補足且仍不足時,就可能處分擔保品。
現金買進正二,不會只因這筆持股跌價而收到融資追繳;融資買進,則可能在反彈到來以前,就先被要求拿出現金。想等多久,還要看帳戶的擔保與補款能力。延伸了解單筆、整戶與大盤維持率的差別。
三、七次修正六次賺錢,為什麼還不能照著抄底?
有市場研究回顧近年七次大跌,試算融資買正二的事後報酬。本文以公開行情與融資資料重算,並以「從高點跌逾一成、再從低點反彈一成」切分事件,得到2021年以來七次已完成修正;若改變切分方式,事件數也會改變。
先做一個事後試算:把每段高點到低點之間、四檔正二每天的融資買進,按當日收盤價算成本,假設全數留到低點之後第60個交易日。結果是六次獲利、一次虧損,獲利最多約74%,最少約3%;唯一虧損的是2022年7月那段,仍賠約22%。
| 修正低點 | 指數跌幅 | 正二組合報酬 |
|---|---|---|
| 2021年05月 | -12.7% | +16.0% |
| 2022年07月 | -24.7% | -22.3% |
| 2022年10月 | -18.1% | +28.2% |
| 2024年08月 | -18.7% | +7.4% |
| 2025年04月 | -26.7% | +20.0% |
| 2026年03月 | -10.4% | +73.9% |
| 2026年07月 | -16.4% | +2.8% |
表中是商品價格報酬,從低點起算60個交易日,不含融資利息與交易成本,也沒有扣掉期間賣出的部位。它回答的是「假設一路買、而且最後留得住,後來有沒有回升」,沒有告訴我們當時該在哪一天買進。
原研究另把觀察點改成每段第一次收盤跌近一成(門檻為9.8%)的當天,只看在那之前已買進的部位,答案就不同了:七次裡有六次還會繼續跌,後續跌幅中位數約8%;從那天再等60個交易日,只有三次組合報酬為正。
其中五次,在融資六成、沒有補款等假設下,組合價格後來還曾跌破推算的單筆130%線。這是模型情境,不是實際追繳戶數;但它說明了同一件事:反彈後的獲利表,可能略過了反彈前最難撐的那一段。
四、融資減少、反1放量,都要接著看價格怎麼走
融資減少,表示市場上的這類借款淨額下降,卻不代表全部來自斷頭。現金償還、主動賣出都會讓融資減少;如果低維持率的部位先退出,剩餘部位的整體維持率還可能提高。因此「融資下降、維持率上升」可以同時發生,不能直接換算成下一波跌勢已經解除。
正二融資持續增加,也不能單獨證明離低點很遠。前述七次修正,正二融資餘額有四次就在指數低點當日達到該段最高,其餘三次也只早了1至6個交易日。這群資金往往邊跌邊買,真正減少部位是在反彈以後。
該研究也觀察反向ETF成交額的變化,本文沿用5日均額對比下跌前20日均額的框架重算。11月4日,元大台灣50反1(00632R)最近5個交易日、含當日的平均成交額,是10月6日高點以前20個交易日均值的1.73倍,進入前述七次低點的樣本範圍。但2022年有一段,在同樣回檔已近一成、首次達1.7倍後,指數仍再跌約16%,過了54個交易日才見底。
所以,晚間數字公布後,要一起讀的是:融資到底減在哪裡、正二是否仍在增加、官方追繳與應處分壓力是否收斂,以及下一次回跌時有沒有更多股票破底。這些訊號需要互相印證,沒有一個數字能替整個市場宣布「殺完了」。
五、抄底正二,要替反彈以前的下跌留多少空間?
支持抄底的理由很直觀:若後續上漲持續,正二的槓桿能放大漲勢帶來的報酬,歷史試算也確實出現過很好的結果。但「長期看好台股」與「接下來很快反彈」是兩個不同的判斷;價格便宜了一截,也不會自動讓槓桿變小。
判斷這筆交易前,至少要把三件事算在一起:正二若再跌,整個投資組合會損失多少;用的是現金還是融資;如果反彈延後,是否需要補款,甚至必須在原本想等待的位置賣出。
11月5日已確定的是跌勢延續、跌停家數增加;當天融資是否減少,仍待晚間資料。即使後來公布融資大減,也還要看賣壓能否被承接,不能直接把大減當成抄底理由。
抄底正二押的是後面的上漲,也是在替反彈前的下跌承擔風險。融資會讓這份風險更早變成一筆必須準備的現金。
怎麼買台股ETF?