一座材料廠停工,原本排好的訂單,能不能換一家做?11 月 4 日凌晨,台灣松下多層材料湖口廠發生火警,市場隨即把目光轉向台光電、台燿、聯茂與南亞。對投資人來說,真正要查的是:少掉哪種材料、客戶還撐得住多久,以及其他廠商能否按時交貨。
目前較有依據的判斷是,台廠具備承接部分需求的產品基礎,但實際轉單規模仍無法確定。受損料號、停工時間與客戶認證,會決定這次事件是短期調貨,還是較長期的供應商更換。
3 個重點先看
- 先辨認缺什麼:公開報導對湖口廠產品與產能比重的描述有差異,市場流傳的 4% 仍是估算,尚非已確認的全球缺口。
- 台廠有產品基礎:南亞、聯茂、台光電與台燿各有相關材料布局,實際承接仍須對應料號、客戶核准與交貨條件。
- 看交貨再看獲利:既有產線調度有機會緩解急單,新廠規畫則有時間差;新增出貨還要扣除原料、趕工與良率成本。
一、影響有多大?先別把整座廠當成同一種材料
銅箔基板(CCL)是 PCB 廠製作電路板的基礎材料。典型材料把銅箔、樹脂與玻纖布結合,之後再加工成承載線路的板子。高速訊號要穩定傳輸,板材的損耗、厚度與受熱後的穩定性都重要,因此客戶採購會指定材料及結構條件。
MEGTRON 是松下的電路板材料品牌,市場常說的 M6、M7、M8,源自不同 MEGTRON 系列的簡稱。這些名稱可協助理解性能定位,跨品牌能否替代,仍要回到實際料號及整塊板子的要求。
11 月 5 日公開報導引述業者指出,湖口廠主要生產 M6 等級產品,M8 可能仍在試產,並有載板相關材料;另有報導把 M6、M7、M8 都列為該廠重要產品。受損線別與各料號產量尚未取得可核對的公司清單,因此現階段不足以認定大量 M8 量產供應已消失。
市場流傳的「影響全球約 4% 供給」,來自供應鏈人士用松下相關高階材料市占約兩成、湖口廠占 MEGTRON 產能約兩成推估。但兩個比率的產品範圍、按金額或數量計算的基礎,是否一致,仍需核實;其他報導對湖口占松下整體產能的估計又約為一成,分母也不同。
4% 目前只能視為待核實的粗估。即使廠區產能占比成立,還要查受損比例、停工多久,以及庫存和其他廠能補多少,才能推算真正交不出的數量。
影響也未必平均分散:一個總量占比不高的料號,若剛好被某塊高速板指定,又沒有合格替代來源,就可能卡住該產品交期;反過來,客戶若早已有第二供應商,調度空間就大得多。
二、訂單可能分流,但松下新產線還要等
要評估外部轉單,得先扣掉松下自己能處理的部分。既有庫存與日本、中國等生產據點,是可能的支援來源;實際能否補上,取決於相同料號能否生產、是否有可調度的產能,以及客戶是否接受該生產安排。
松下 2026 年 3 月公告,廣州廠生產範圍涵蓋 MEGTRON6 至 MEGTRON8,並投資約 75 億日圓增設產線,預定 2027 年 4 月開始初期生產,同一會計年度稍後量產。2025 年 9 月公告的泰國 MEGTRON 新樓,則規畫 2027 年 11 月啟動,於 2028 會計年度內建立量產體制。
這些計畫說明松下持續擴大供給,也提醒投資人注意時間差:2027 年以後的新增產線,無法直接填補 2026 年 11 月的急單。短期判斷應聚焦既有廠、庫存與可執行的調度;停工若拉長,客戶另找供應商的需求才可能進一步增加。
三、台廠有沒有能力接?產品能力與空餘產能要分開
台灣並不缺少相關材料供應商。較難回答的是,哪些產品已被受影響客戶核准,而且現在排得出足夠產量。
| 公司 | 已知的產品或供應基礎 | 接急單還要確認什麼 |
|---|---|---|
| 南亞(1303) | 既有官方產品資料列有 NPG-186 等低損耗、高速應用材料。公開報導將南亞列為 M6 供應受阻時的潛在替代觀察對象。 | 受影響客戶已核准的南亞料號、所需尺寸與厚度,以及可增加的交貨量。 |
| 聯茂(6213) | 官方產品涵蓋 CCL、膠片及高頻特殊材料,亦有多地生產布局。公開報導同樣將其列為 M6 潛在替代觀察對象。 | 對應產品與生產廠別是否合格、既有訂單負荷,以及泰國擴產的實際進度。 |
| 台光電(2383) | 官方有多款低損耗產品;2026 年 10 月簡報列示,2026 年規畫總月產能為 585 萬張,2027 年規畫增至 900 萬張。 | 規畫總量中有多少適用本次料號、已完成認證且尚未排給既有客戶;2027 年新增量另看投產時程。 |
| 台燿(6274) | 官網列有極低、超低損耗材料;第三季 CCL 技術別銷售中,ELL/SLL 占 38%,已具相關產品出貨基礎。 | 相應料號與客戶核准狀態、原料供應及可排程產能。銷售比重本身不代表空餘產能。 |
這張表能支持「台廠有承接基礎」,還無法排出本次轉單贏家。M6、M8 的市場分類也不足以把訂單直接分配給特定公司:同級材料可能在厚度、樹脂含量、熱膨脹、加工條件與訊號表現上存在差異。
PCB 供應商 NCAB 的材料更換說明指出,即使材料符合相同規範,成板表現與可靠度仍可能不同;部分終端客戶核准的是完整 PCB 結構,更換材料須取得正式同意。既有合格第二來源因此較有機會加快調度,全新材料則要多經過評估與驗證。
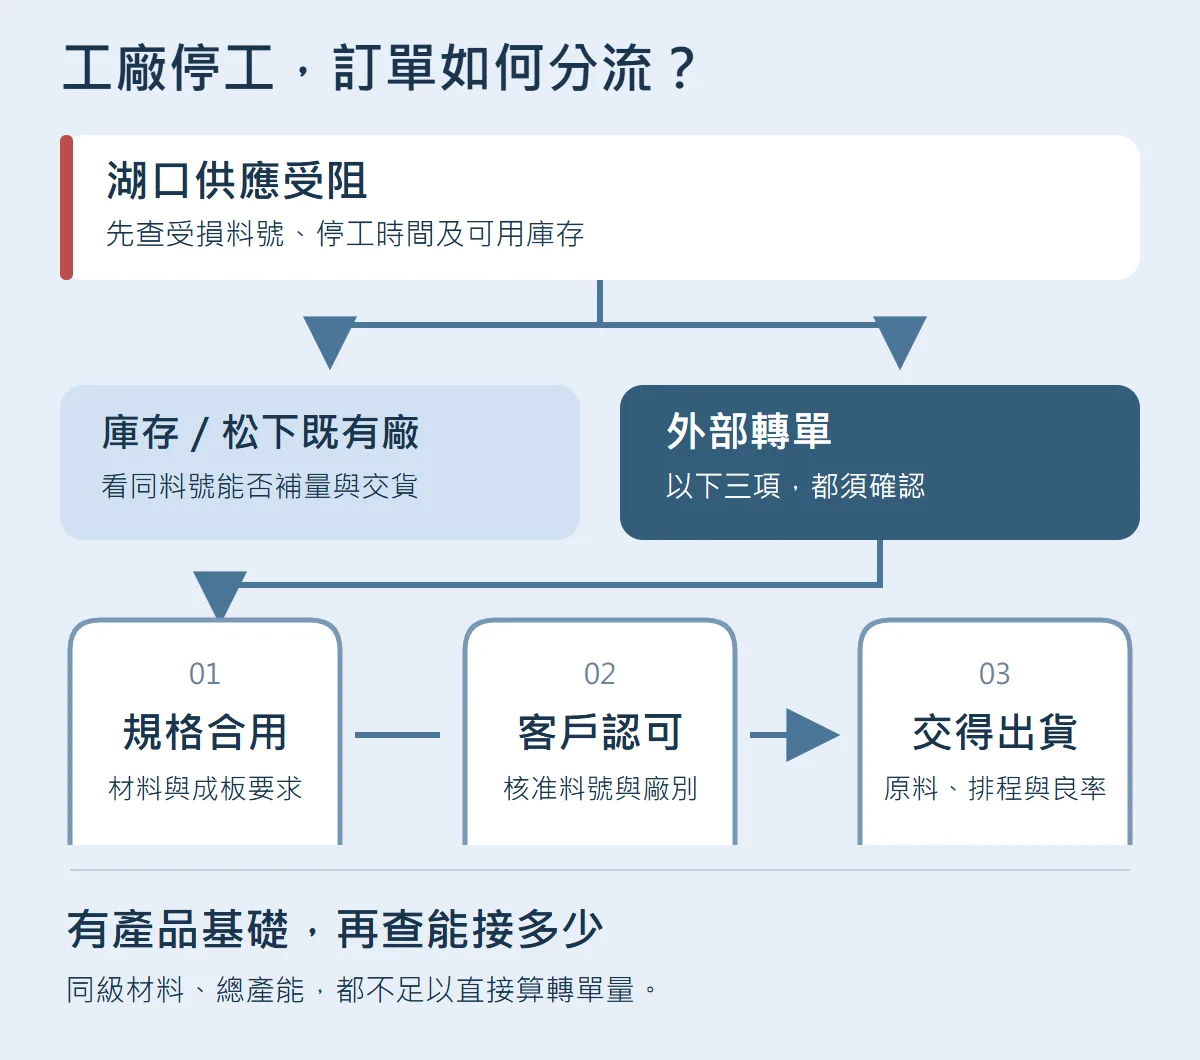
最後還要有料、有設備、有穩定良率,才交得出貨。總產能涵蓋不同產品,擴產計畫也有設備安裝、試產及認證時程;其中可供這批訂單使用的量,才是承接能力。目前查得資料未揭露各家本次可接急單的空餘產能,不能用總產能減一個假設稼動率,硬算轉單量。
想先理解各材料角色,可延伸閱讀CCL 材料與台廠分工,以及玻纖布如何影響板材應用。
四、什麼證據,才代表轉單開始變成獲利?
短期先看松下是否公布受損產品、替代供貨安排與復工時間。若既有廠與庫存能覆蓋交期,外部轉單空間可能有限;若特定料號停供拉長,又沒有可即時增加供貨的合格來源,客戶才會面對更明顯的交期壓力。
台廠端則看具體的認證、追加訂單與出貨。詢問報價、送樣、客戶核准到正式交貨,是不同進度;11 月 4 日之前的營收與第三季獲利,都發生在火警之前,只能拿來了解原有營運基礎。
即使新增訂單落地,獲利還取決於售價扣除哪些成本。玻纖布、銅箔、趕工運費與換線損耗若同步增加,就會吃掉部分收入;若原有產線已滿載,還要衡量承接急單是否排擠其他訂單。接到訂單之後,仍需看交貨、毛利與現金回收。
因此,本次火警較值得追蹤的,是特定料號的交期,以及客戶是否增加合格第二來源。台廠已有產品與供應基礎;能否把機會留下來,最終要由受影響客戶的核准與實際出貨證明。
怎麼買台股 CCL 相關公司?
想投資台股 CCL 相關公司?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。