買安卓手機時,你可能看過 Snapdragon(驍龍)這個名字;坐進新車,螢幕、語音助理與駕駛輔助背後,也可能用到高通的運算與通訊平台。高通(Qualcomm,美股代號 QCOM)的生意,是把「算得快、耗電少、連得上網」的能力賣給裝置製造商,另外再靠通訊專利授權收費。
這家公司正在從手機走向汽車與資料中心。2026 會計年度第四季,汽車營收年增89%,手機收入卻減少26%,晶片部門的稅前獲利也下降。看懂這份財報,要先分清楚高通的兩種賺錢方式,再看新業務能補上多少缺口、留下多少獲利。
3 個重點先看
- 兩種生意:QCT銷售晶片與平台,QTL收通訊專利授權費;客戶少買晶片,不等於授權費一起消失。
- 規模仍有落差:本季手機營收少18.24億美元,汽車與IoT合計增加10.18億美元,尚未完全補足。
- 成長要等獲利驗證:資料中心即將放量,成本轉嫁效益則預計到FY2027下半年完整反映。
一、高通做什麼?一邊賣晶片,一邊收專利授權費
QCT是產品生意。高通設計手機處理器、數據機、射頻與連網晶片,也供應汽車、電腦、工業及其他連網裝置的平台。處理器負責運算,數據機負責裝置和行動網路通訊;手機廠、車廠及設備商採購產品,高通才取得相應收入。製造主要仰賴外部供應商,仍須承擔晶圓、封裝測試、研發與備料成本。
QTL是技術授權生意。高通把累積的行動通訊專利授權給裝置製造商,權利金主要隨被授權廠商銷售手機而產生。這筆收入取決於授權契約及使用的技術,與手機裡是否裝了高通晶片分開處理。
例如,Apple改用自家數據機,會影響向高通採購晶片的金額;使用高通授權技術所需的權利金,則依授權安排處理。高通這季宣布與Apple、華為及傳音完成長期QTL授權續約,正好說明兩種收入不能混為一談。
| 業務 | 營收/稅前獲利 | 部門稅前獲利率 |
|---|---|---|
| QCT晶片 | 90.15/21.42 | 24%,去年同期29% |
| QTL授權 | 13.04/9.18 | 70%,去年同期72% |
QTL不必為每一支授權手機製造一顆晶片,因此能留下較高的部門利潤,但仍要持續投入研發、維護專利與處理授權爭議。表中的數字是公司部門稅前獲利率,並非毛利率,也不是股東最後拿到的淨利率。
二、客戶為什麼買高通?整合能力有價值,自研仍是壓力
手機廠要同時處理運算、拍照、連網與電池續航;採用整合平台,可以減少自行串接不同元件的開發工作。車廠則需要座艙運算、車聯網與駕駛輔助,高通的Snapdragon Digital Chassis平台把這些能力納入同一產品家族。
高通可把通訊與低功耗運算經驗用到不同裝置,專利組合也構成授權基礎。不過,產品有用與客戶永遠選它是兩回事:晶片仍面對其他供應商競爭,大客戶也可能自行設計。Apple的數據機轉換,就是高通必須面對的客戶自研風險;新的AI產品能否維持優勢,還要由實際採用與獲利證明。
三、本季營運:汽車接得很快,手機少掉的金額更大
高通於美國11月4日盤後公布截至2026年9月27日的FY2026 Q4財報,台灣時間為11月5日清晨。本季GAAP營收103.22億美元、年減8%;調整後營收104.42億美元、年減7%,調整後每股盈餘(EPS)2.17美元、年減28%。
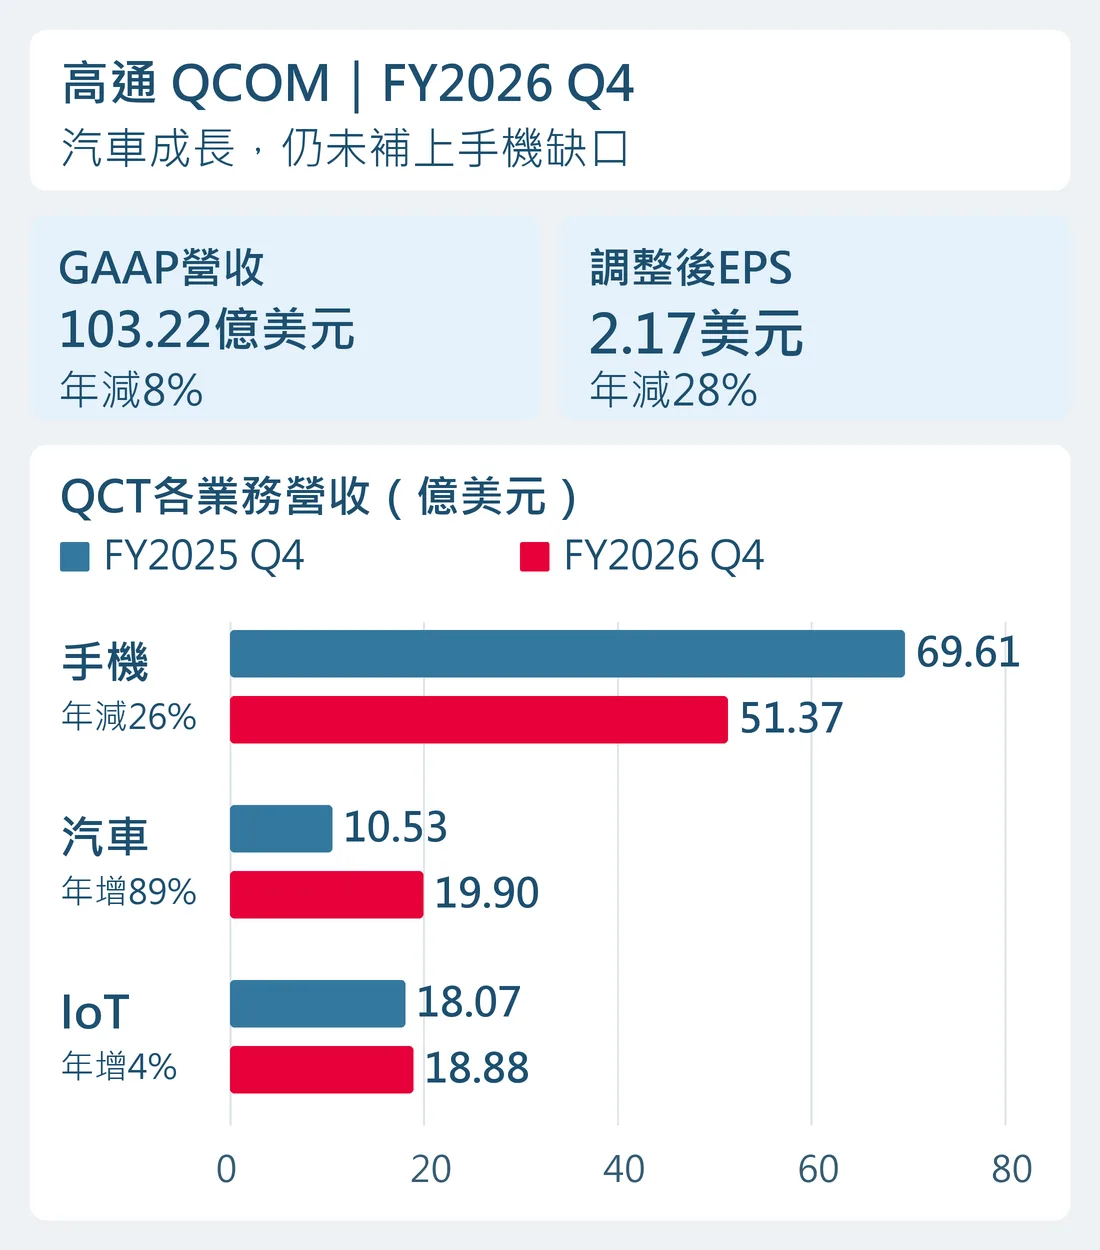
用金額看,比只看成長率更容易理解:手機收入由69.61億降至51.37億美元,少了18.24億;汽車由10.53億增至19.90億,IoT由18.07億增至18.88億,合計多了10.18億。兩項成長約補回手機減少金額的56%,所以QCT營收仍年減8%。
公司表示,手機業務受到記憶體供需與成本變化影響。記憶體變貴會提高整支手機的成本,影響品牌備貨與消費需求;這和Apple減少採購高通產品,是需要分別觀察的兩股壓力。
GAAP EPS則由去年虧損2.89美元轉為獲利1.17美元。去年同期有重大所得稅費用,扭轉虧損不能直接解讀成本業復甦:本季QCT稅前獲利年減26%,調整後EPS也下滑。兩種營收相差1.20億美元,來自調整後口徑排除一筆法律和解相關的客戶付款;調整後盈餘另外排除股權報酬、併購及部分稅務等項目。
四、新生意怎麼接棒?汽車看單車價值,資料中心看交貨
汽車不只是在更多車裡裝一顆通訊晶片。座艙、駕駛輔助與連網功能增加,高通有機會供應更多運算內容。管理層將本季汽車成長連結到第五代運算平台整合模組的採用;從單顆晶片走向模組,能擴大交付內容,但也要負擔相應零組件與供應成本,營收增加幅度不等於毛利增加幅度。
IoT則包含個人電腦、延展實境裝置,以及工業、網路與機器人等應用。本季成長4%,顯示這塊業務仍在擴張,速度卻遠低於汽車;不能把所有非手機產品都視為同樣快速成長的AI生意。
資料中心是下一階段的重點。高通布局客製化晶片、高速連接,以及AI加速器與CPU平台。公司預估FY2027 Q1資料中心營收超過6.5億美元,維持FY2027全年50億美元目標。前者是單季指引,後者是全年目標,不能把6.5億乘四就當成公司全年預估。
最有力的正面證據,是公司已把大型雲端客戶客製化晶片出貨納入下季展望,而不只是展示產品。但全年50億仍須靠後續交貨累積;客戶集中、供應取得與量產進度,任何一環延遲,都會拉長補足手機收入的時間。
想延伸了解較早的產品與合作布局,可參考高通核心業務與亞馬遜合作介紹;本文的營運數字採本次FY2026 Q4更新。
五、營收先接棒,獲利為什麼還要等?
高通給出的FY2027 Q1營收區間為104~112億美元,調整後EPS為2.15~2.35美元。各家公開報導的分析師預估存在差異,本文採公司區間觀察營運,不把區間中值高於一組共識寫成整段指引都優於預期。
第一道考驗是成本先漲、售價後反映。公司指出晶圓、組裝、測試、先進封裝與記憶體等投入成本上升,已採取產品調價行動,完整效益預計到FY2027下半年才反映在QCT毛利率。這段期間,即使營收回升,成本與售價仍可能不同步。
第二道考驗是新業務帶來的產品組合與前期投入。管理層表示,客製化晶片業務預期拉低毛利率,卻有助營業利益率;兩者不同,因為毛利還要再扣掉研發與銷管費用,才是營業利益。不能只看到毛利率較低,就推定新生意沒有獲利價值。
比較部門數字還要留意分類變更:資料中心自FY2027起納入QCT,Q1的QCT稅前獲利率指引為20%~22%。公司說明,其中約3個百分點影響來自這項納入,以及加速器、CPU在收入放量前的投入;分類改變不會憑空改變全公司損益。因此,直接把本季24%與下季20%~22%相減,會混入不同部門範圍的影響。
至於Apple,法說目前可核對的說法仍是產品收入持續下降,並抵銷部分安卓業務成長。觀察高通轉型,應分別追蹤這項產品收入流失、新業務交貨,以及續約後的QTL收入,而不是直接把Apple整個客戶歸零。
六、最後看現金:轉型投入與股東回饋,能否一起負擔?
FY2026全年營業活動現金流為111.45億美元,資本支出24.94億;本文以兩者相減,得到約86.51億美元的簡化自由現金流,低於去年同口徑的128.20億。全年回購與現金股利合計116.71億,高於這個數字;這項計算還沒有扣除併購與其他投資支出。
同時,期末存貨由65.26億增至86.40億美元。存貨增加可能涉及備料與業務擴張,但會占用資金,也有需求不如預期的風險。高通仍有持續產生營運現金的能力,接下來則要看備料能否轉成交貨、成本轉嫁能否改善獲利,以及資本支出與股東回饋如何配置。
高通的轉型已有實際成長,獲利改善還沒跟上。判斷下一步,重點是手機下滑是否收斂、汽車與資料中心收入是否依計畫增加,以及FY2027下半年調價效益能否伴隨現金回收。若新收入持續放量、同口徑獲利率與現金流也改善,接棒才算從營收走到獲利;若只看見營收增加,仍要回頭檢查成本與投入。
怎麼買高通(QCOM)?
想投資高通(QCOM)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!