在手機遊戲裡看完一段廣告,換取額外獎勵,背後其實有兩筆生意:一家公司想花錢找到新客戶,另一家遊戲開發商想靠廣告版位賺錢。AppLovin(APP)提供的技術,就是把這兩端接起來,判斷哪一則廣告值得出現在誰的手機上。
這門生意已經做出很高的獲利。理解 AppLovin,可以先從廣告主為什麼付錢開始,再看 2026 年第三季的成長,究竟如何轉成利潤與現金。
3 個重點先看
- 賣的是投放能力:主要收入來自 AppLovin Ads,協助廣告主尋找有價值的客戶;MAX 則幫 App 開發商出售廣告版位。
- 成長落到獲利:2026 年第三季營收年增 55%、淨利年增 72%,自由現金流也增加;高利潤率須搭配淨額認列方式理解。
- 效果決定續航:接下來要看單位變現能力、新廣告主投入及成本控制,能否支撐第四季展望。
一、AppLovin 做什麼?幫廣告主找人,也幫開發商賣版位
AppLovin 是廣告技術平台。對廣告主而言,需求是把預算花在較可能下載、互動或購買的人身上;對 App 開發商而言,需求是讓既有使用者帶來廣告收入。兩端都希望提高效益,但解決的是不同問題。
AppLovin Ads 負責協助買廣告。廣告主設定預算、投放目標與希望達到的廣告支出報酬率,也就是每投入一筆廣告費,希望帶回多少收入。背後的 Axon AI 引擎評估曝光價值,預測使用者可能採取的行動,再據此出價。
MAX 負責協助賣廣告。App 開發商把廣告版位接入 MAX,讓不同廣告網路即時競價,爭取較好的變現結果。例如,玩家看廣告換獎勵時,開發商提供的是曝光機會,平台協助決定由哪個廣告需求方取得版位。
公司另有協助行銷衡量與歸因的 Adjust,以及串流電視相關平台 Wurl。不過,AppLovin 目前絕大部分營收來自 AppLovin Ads,其他服務收入並不重大,理解財報的重心仍是廣告投放生意。
過去 AppLovin 也經營自有遊戲 App,但這項 Apps 業務已於 2025 年 6 月出售,財報列為停業單位。現在分析它,應以廣告平台為主;本篇採用的營收,也排除已出售的 Apps 業務。
二、它怎麼賺錢?先分清廣告費與公司營收
AppLovin Ads 的收費依廣告主的投放目標動態決定,主要在廣告曝光或約定行動發生時認列。它的商業目標是讓廣告主取得滿意的回報,吸引預算繼續投入;會計上則依廣告服務交付認列,並非等廣告主最終賺錢才收費。
這裡有一個影響財報解讀的差別:AppLovin 的主要廣告營收,已扣除應付給提供版位者的款項。廣告主投入的全部廣告費,並不會全數成為 AppLovin 的營收。
用一個純粹示意的例子:若廣告主投入 100 元,其中 70 元應付給提供版位的 App,平台以剩餘 30 元認列營收。這 30 元還要負擔運算、研發、人員與其他費用,才會成為利潤;100 元與 70 元只是說明淨額認列的假設,並非公司的實際抽成。
MAX 的中介服務對 App 開發商免費,收入主要來自競標廣告網路,按得標投放金額的一定比例收取。它讓開發商能管理廣告需求,也讓廣告需求方取得接觸受眾的機會。
因此,看到 AppLovin 很高的利潤率,除了考慮平台效率,也要記得分母是扣掉媒體款後的營收。拿它與採不同收入認列方式的廣告公司比較,不能只比表面上的百分比。
三、客戶為什麼選它?關鍵是投放效果能否持續
廣告主最在意的是:相同預算能否找到更多有價值的客戶。AppLovin 把投放工具、推薦模型與媒體端的廣告交易接在一起,讓系統依實際互動回饋持續調整出價。公司認為,持續累積的資料、模型學習與工程改進,能提高投放效率。
這套機制可能形成優勢:模型若判斷得更準,廣告主就可能願意增加預算,更多投放又提供後續改善的材料。但「有這套循環」與「長期贏過所有對手」仍有距離。要證明優勢能維持,還需要客戶留存、持續加碼及同條件投放效果等證據。
Meta、Google、Amazon,以及 Unity 等廣告技術業者,都在爭取相近的預算或媒體資源,部分公司同時也是合作方。廣告主也能同時使用多個平台。AppLovin 的絕大多數客戶合約可以隨時取消,因此,既有客戶並不等於被長約鎖住的收入;效果變弱,預算就可能轉移。
四、2026 Q3 營運:單位變現改善,營收成長轉成獲利
AppLovin 第三季營收為 21.85 億美元,年增 55%、季增約 13.6%。公司在季報中把主要成長歸因於 AppLovin Ads 表現改善,其中單次安裝淨收入年增 55%,安裝量增加 2%。
這組數據的意思是,這次成長更倚重每次安裝帶來的淨收入提高,而非安裝數量暴增。單次安裝淨收入會受到投放效果、廣告需求與組合等因素影響,不能直接解讀成廣告價格調漲 55%,或每一位廣告主的報酬率都提高相同比例。
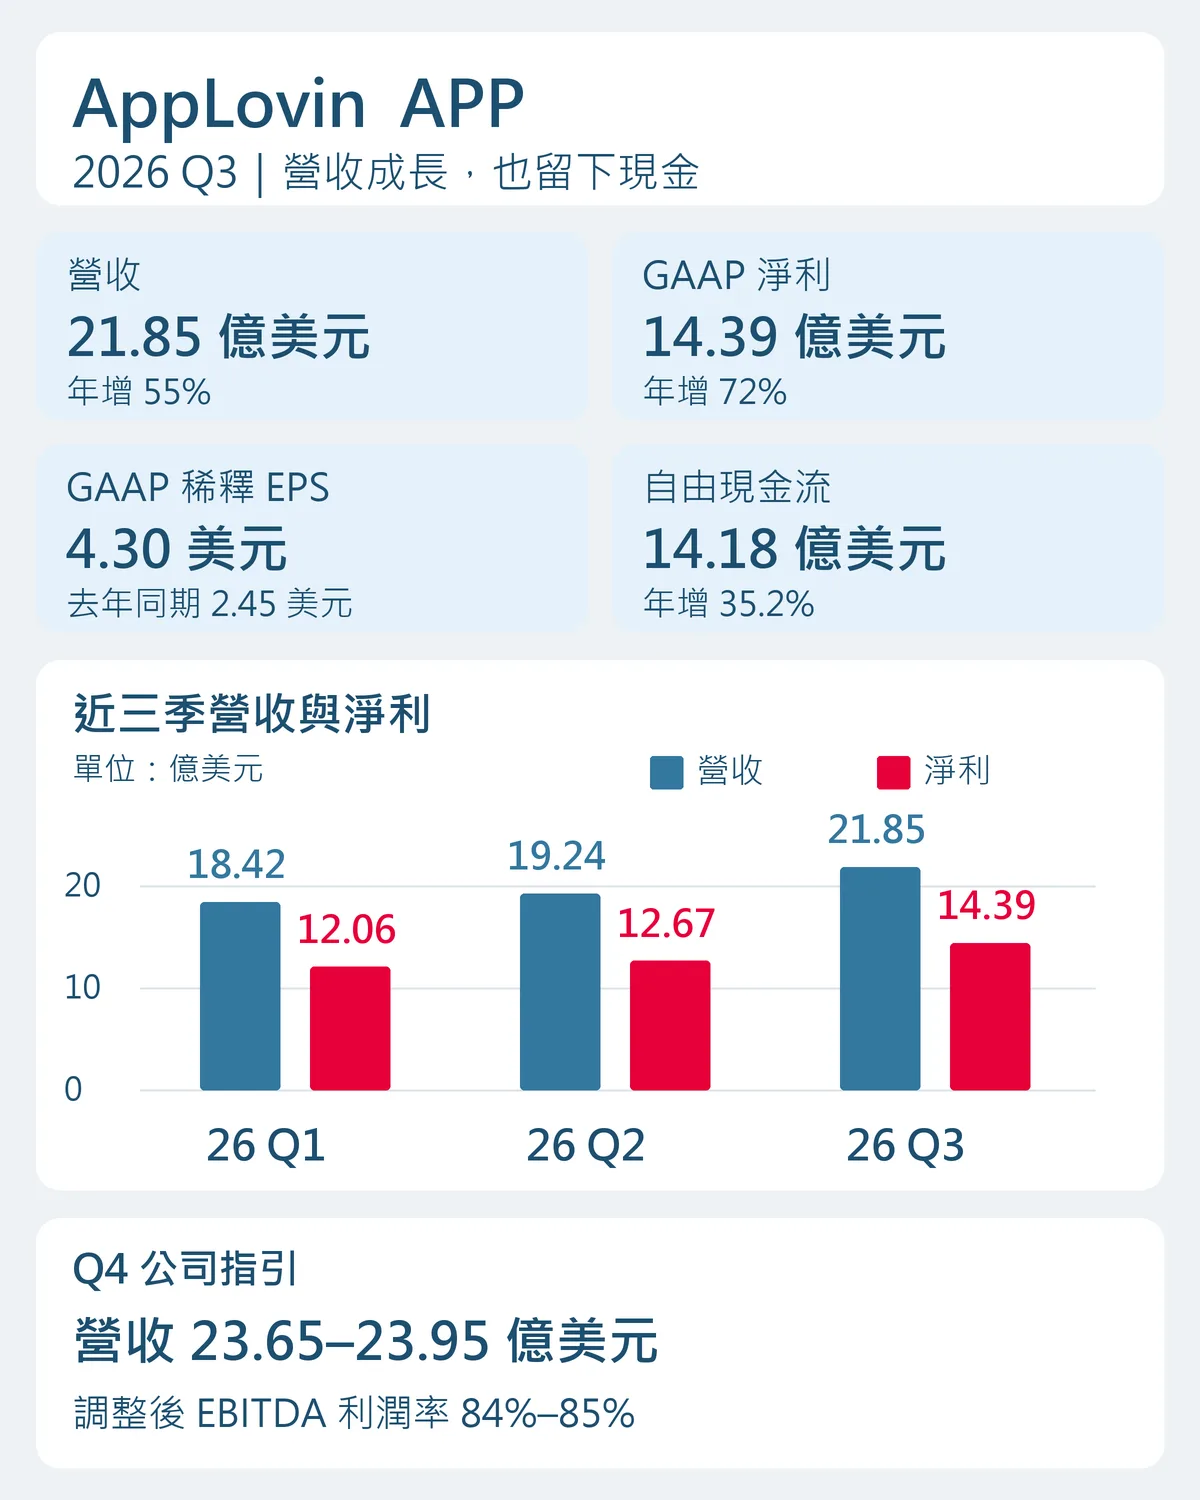
獲利也跟上了成長。第三季 GAAP 營業利益 17.09 億美元,年增約 58.4%;淨利 14.39 億美元,年增 72.2%,淨利率約 65.9%。營收增加的同時,總成本與費用年增約 45.9%,低於營收增速,讓公司留下更多營業利益。
GAAP 稀釋每股盈餘為 4.30 美元,去年同期為 2.45 美元。除了本業獲利擴大,其他收入改善與流通股數減少也影響最終每股成果,不能把淨利及 EPS 的增幅全歸因於投放模型。
公司另公布調整後 EBITDA 為 18.42 億美元,利潤率約 84%。這項指標排除了利息、稅、折舊攤銷與股權報酬等調整項,適合補充觀察平台營運,但與 GAAP 淨利不同。本季股權報酬費用約 0.84 億美元,也仍是股東需要考慮的成本。
五、現金流能跟上嗎?本季回收強,運算投入仍持續
本季營業現金流 14.29 億美元,扣除約 0.075 億美元的設備支出與 0.029 億美元的融資租賃本金後,自由現金流約 14.18 億美元,年增 35.2%,相當於本季淨利的 98.6%。這支持一個判斷:本季會計獲利有相當程度轉成可運用的現金。
不過,設備支出低,並不代表平台幾乎不用投資。AppLovin 第三季資料中心成本約 1.95 億美元,年增約 38%,運算支出已反映在營運成本;模型與產品也需要持續研發。真正要追蹤的是,收入擴大時,這些投入能否維持有效率,而非只看自購設備的金額。
截至 9 月底,公司持有現金及約當現金約 31.74 億美元,長期債務帳面金額約 35.16 億美元。強勁現金流提供回購與投資的空間,但公司仍有債務及持續營運支出。
公司在 10 月新增 32 億美元回購授權,月底剩餘可用額度合計 36 億美元。這代表董事會允許使用的額度,實際買回多少仍取決於後續執行;第三季公布約 14 億美元的股東相關支出,也包含股權獎酬交割時的代扣款,不能全視為市場回購。
股數減少能協助每股盈餘成長,股權獎酬則可能帶來稀釋;理解兩者差別,可延伸閱讀增發股票與股數變化。
六、下一步看什麼?新需求能否留下來,比單季高成長更重要
公司預估第四季營收為 23.65 億至 23.95 億美元,中值 23.80 億美元,較第三季增加約 8.9%;財報公布時的公開市場營收預估約為 22.5 億美元,公司區間整體較高。調整後 EBITDA 指引為 19.95 億至 20.25 億美元,利潤率 84% 至 85%,公司未提供 EPS 指引。
這份展望支持收入續增、利潤率維持高檔的短期方向。更長期的機會,則是把原本集中於行動 App 與遊戲的投放能力,擴展到網頁電商等客戶。若新廣告主在測試後持續投入,收入來源就有機會擴大;如果只是短期嘗試,新增客戶不一定轉成穩定預算。公司沒有在本次財報單獨揭露電商收入,仍無法據此估出它對第三季成長的貢獻。
另一個關鍵是資料與平台規則。AppLovin 的投放需要可用的互動與轉換訊號;若隱私要求或 Apple、Google 等平台政策改變,衡量效果、模型學習及客戶預算配置都可能受到影響。這會直接影響平台創造與留下價值的能力。
判讀後續財報,可以把焦點放在三個連動結果:單次安裝淨收入能否持續改善、新市場能否形成持續預算,以及研發與運算成本增加後,淨利和自由現金流能否同步跟上。如果收入成長放慢、成本仍快速上升,高利潤率便會受到考驗;若新需求持續、現金轉換穩定,廣告平台的擴張能力才有更完整的證據。
AppLovin 本季已展現成長與現金回收能力。接下來對公司價值的判斷,取決於這種表現能維持多久,以及市場為它付出多少價格;單一季度的高獲利,仍不足以直接回答估值是否划算。
怎麼買AppLovin(APP)?
想投資AppLovin(APP)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!