亞馬遜(Amazon,AMZN)2026年第三季的生意,呈現兩種不同的速度:雲端服務AWS營收成長加快,整體營業利益率也創下新高;用來擴建機房與添購設備的現金,卻增加得更快,讓過去12個月自由現金流降至負424億美元。
公司於美東10月29日盤後公布財報。當天正常交易時段股價先跌4.25%;財報公布後,盤後又走弱,截至台灣10月30日07:59跌7.30%。要理解這份成績單的反差,得把當季獲利、零售活動時點,以及AI投資何時回收分開看。
3 個重點先看
- AWS已交出成長:營收年增39.3%,部門營業利益率38.7%,但未來AI業務占比提高仍會影響利潤。
- 設備投入快過收現:過去12個月營運現金流增加約376億美元,淨設備支出卻增加約948億美元。
- 下一步驗證回收:公司維持全年約2,200億美元現金資本支出,新增容量能否帶來足夠收現,將決定缺口能否縮小。
一、三個部門都賺更多,EPS卻受到去年投資利益基期影響
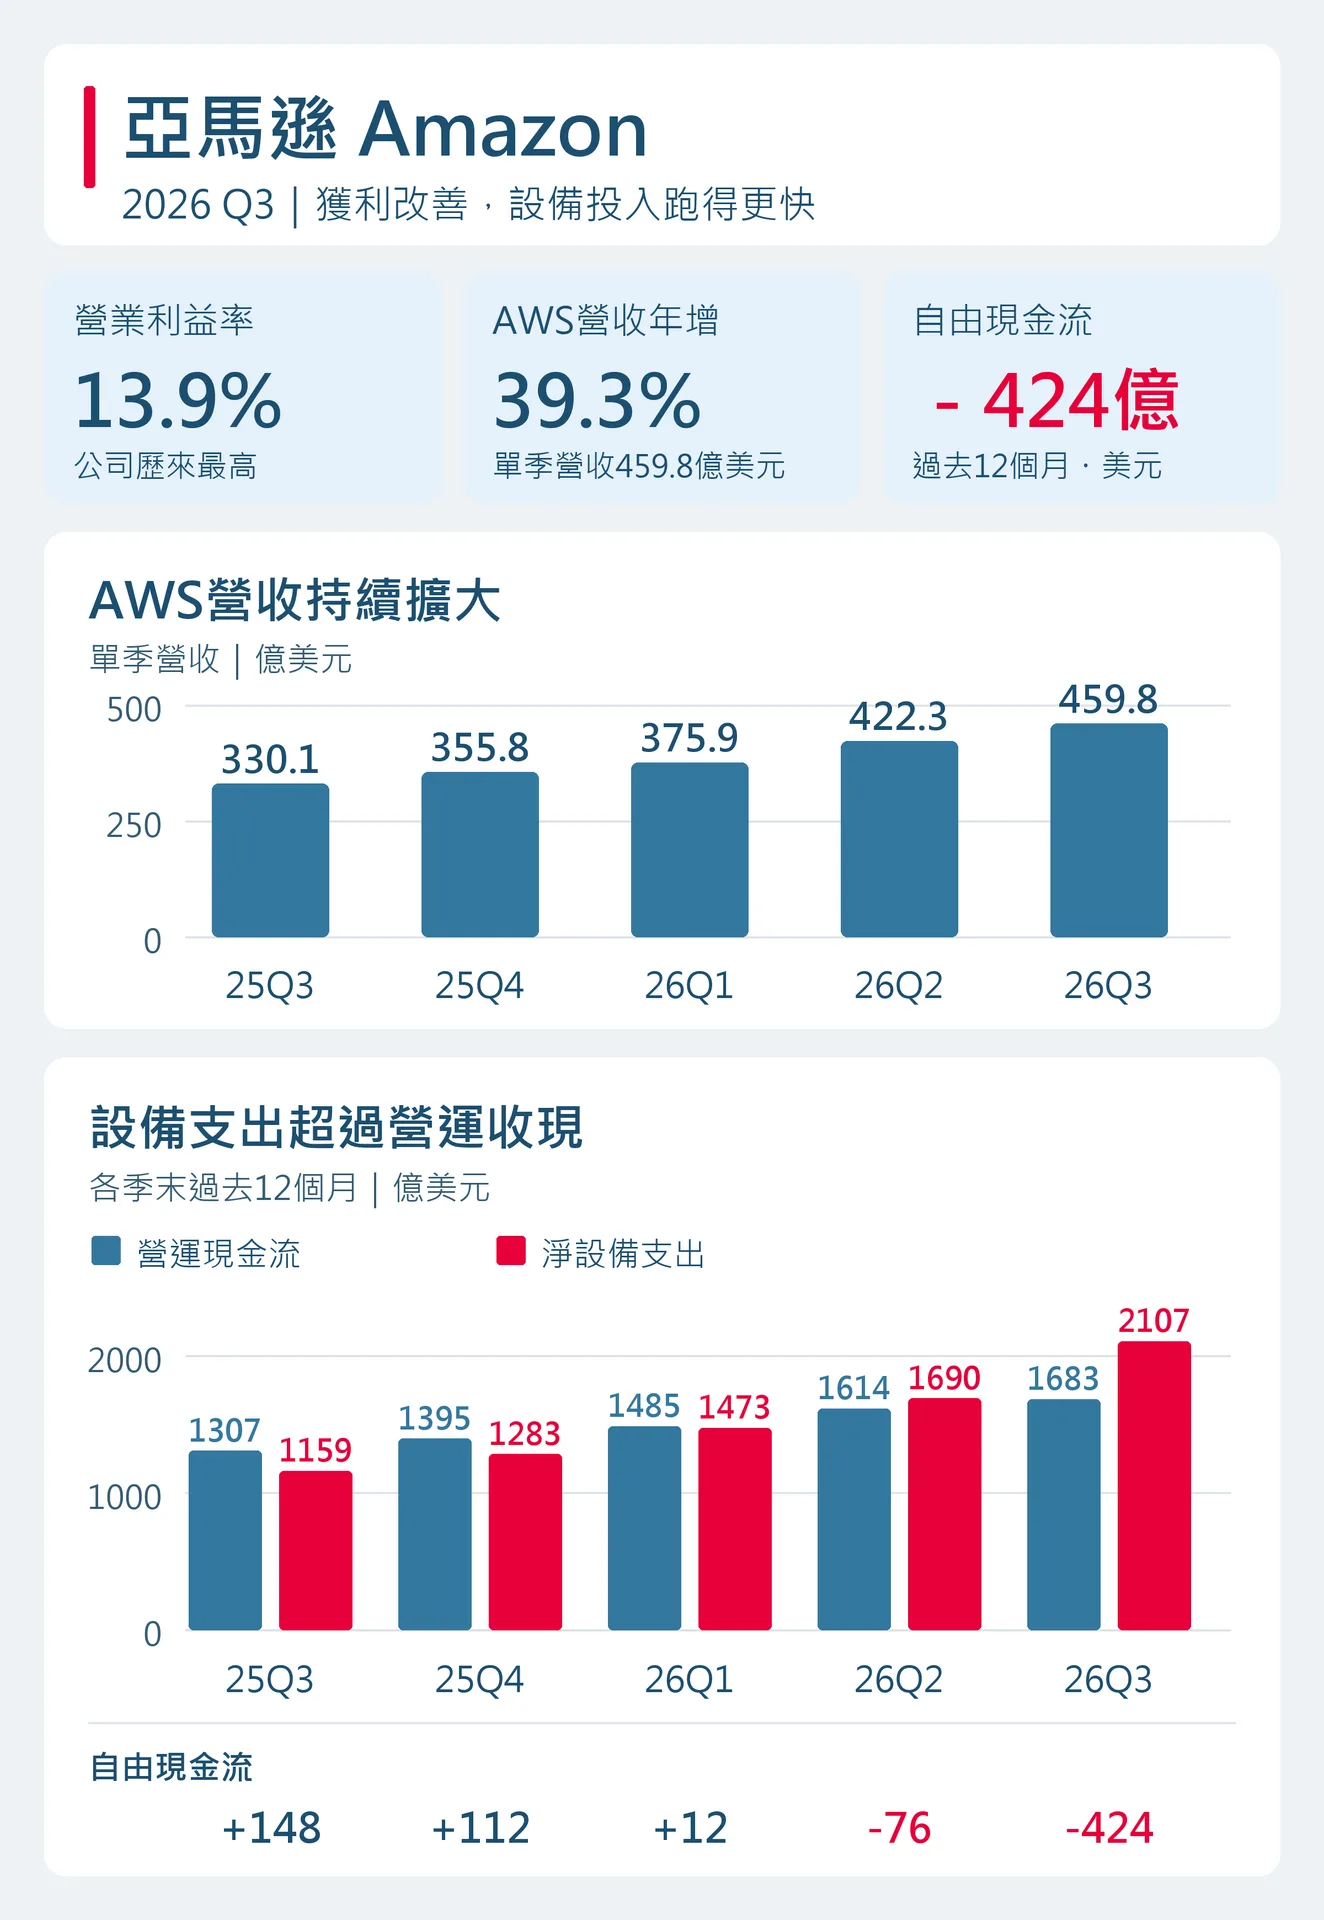
亞馬遜第三季營收2,019.44億美元、年增12%;營業利益280.76億美元,較去年同期174.22億美元增加約61%,營業利益率達13.9%,公司表示是歷來最高。
成長主力AWS,提供企業所需的運算、儲存及AI服務。本季營收459.84億美元、年增39.3%,公司稱是將近五年來最快;營業利益177.73億美元、年增約55%,貢獻集團約六成三的營業利益。涵蓋零售、廣告等業務的北美與國際部門,營業利益也分別由約48億、12億美元,增至87億、16億美元。
稀釋每股盈餘(EPS)卻從去年同期1.95美元降至1.89美元,淨利由約212億降至207億美元。差異主要在業外:去年同期包含95億美元的Anthropic投資稅前利益。把EPS下降直接當成本業獲利衰退,會忽略這個比較基期。
與預期相比,營收及EPS仍略遜於FactSet當日彙整的2,022億美元與1.97美元。這項落差與本業獲利改善可以同時存在;更明顯的資金變化,則出現在現金流量表。
二、營運多收376億美元,設備卻多花948億美元
自由現金流可以先理解為:公司營運產生的現金,扣掉購置設備等資本支出後,還留下多少。依亞馬遜的定義,設備支出先扣除出售設備與獎勵款,再從營運現金流減掉。
截至9月底的過去12個月,營運現金流由1,306.91億增至1,683億美元,年增約29%;同期間淨設備支出卻由1,159.03億增至2,106.57億美元,年增約82%。前者增加約376億,後者增加約948億,於是自由現金流從正147.88億,轉為負423.57億美元。
過去12個月:1,683億美元營運現金流-2,106.57億美元淨設備支出=負423.57億美元自由現金流。
這不表示亞馬遜的營運停止產生現金,而是設備投入已超過這段期間的營運收現。公司表示,設備支出增加主要反映AI投資。
損益表與現金流量表也有時間差:機房與設備付款時,現金先流出;符合資本化條件的設備成本,則透過折舊在之後各期攤入損益。因此,即使營業利益率提高,當期仍可能支出更多現金。要回收投入,設備得先建好並投入服務,再由客戶使用、付費逐步累積收入與現金。
單看第三季,公司購置設備支出為772.59億美元;扣除13.81億美元出售設備與獎勵款後,淨額為758.78億美元,也就是電話會議所說的約759億美元。兩個金額代表不同口徑,不能混用。
三、需求支撐繼續擴建,回收仍要經過利潤與成本考驗
亞馬遜維持2026年現金資本支出約2,200億美元的預期。執行長Andy Jassy在電話會議表示,多數支出用於AWS,並預期2027年還會明顯增加。公司同時預期,AWS在2027年與2028年都能成長超過40%。這是管理層對新增容量與需求的展望。
擴建的理由有當期營運支撐。Jassy表示,新增運算容量幾乎一裝好就被客戶使用;企業也希望把AI應用放在原有資料與應用程式附近。AWS因而有機會同時提供AI服務,以及相連的運算、儲存與網路服務,再透過使用量或承諾用量等方案收費。
這也是最有力的另一面:AWS已經成長、營運現金流也增加,先投入的設備若能持續取得付費需求,短期自由現金流為負仍可能伴隨有價值的擴張。單憑一段期間的現金流,還無法判定整輪投資的報酬。
但收入成長不會按固定比例變成獲利。財務長Brian Olsavsky指出,AI業務目前利潤率低於AWS核心服務,AI占比提高會帶來產品組合壓力,記憶體等零組件漲價也會影響成本。即使AWS達成公司成長展望,仍要看新增收入能留下多少利益,以及營運收現能否追上下一輪設備付款。
四、Prime Day與Q4指引,另看零售節奏
整體營收的年增率,也受到活動時間影響。今年多數主要國家的Prime Day提前到第二季,去年則全部落在第三季。公司估計,若排除這項時點變化,第三季集團營收年增率會高約4個百分點。
因此,本季網路商店營收年增2%,以及廣告營收年增11%的放緩,需要連同基期與活動安排判讀。公司預期第四季廣告營收年增率將回到十幾%的高段,旺季能否恢復動能仍須由實績驗證。
第四季集團營收指引為2,400億至2,470億美元,中點2,435億美元,較FactSet當日彙整的2,441.6億美元低約0.27%,預期值仍在公司區間內;營業利益指引則為285億至335億美元。這組數字呈現的是略低於預期的營收中點,與AI設備支出所形成的現金缺口,是不同問題。
五、下一季看容量變收入,再看收現能否追上投入
本文的判斷是,AWS與其他部門的獲利改善已有證據,現金回收跟不上設備投入的壓力也同樣明確。接下來可以沿三個環節檢驗:
- 容量能否轉成收入:新增機房與設備按計畫投入服務後,AWS收入是否持續擴大,支撐公司對未來兩年的成長展望。
- 收入能留下多少利益:AI比重增加與零組件成本上升後,AWS獲利能否持續成長,營業利益率如何變化。
- 收現能否追上付款:用相同期間追蹤營運現金流與淨設備支出,檢查過去12個月自由現金流缺口是否收斂,並核對2027年新增支出規模。
如果容量投入帶來的收入、獲利與收現逐步跟上,而支出增速放緩,現金缺口就有機會縮小;若設備付款持續增加得更快,AWS即使維持高成長,自由現金流仍會承壓。這是亞馬遜這輪AI擴張需要交出的下一份答案。
延伸閱讀:Amazon為AI擴張提前安排電力,以及Google雲端成長與現金回收的差距。
怎麼買亞馬遜(AMZN)?
想投資亞馬遜(AMZN)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!