PC 買氣偏弱,做電腦與網通晶片的瑞昱(2379),第三季卻交出本業獲利回升的成績。2026 年第三季營收為 377.32 億元,僅比上季增加 0.5%,營業利益卻成長 11.2% 至 41.44 億元,每股盈餘(EPS)8.05 元。
這份成績值得拆開看:依公司說明,網路規格升級與價格調整支撐營運,費用下降也幫了忙;同一時間,季底存貨增加近 97 億元,營業現金流減少。瑞昱接下來的考驗,是把高規格產品的需求,轉成持續的獲利與現金回收。
3 個重點先看
- 獲利改善有兩股力量:毛利率回升至 47.4%,營業費用也季減 1.2%,共同推升本業獲利。
- 網通升級支撐生意:更高速的乙太網路與 Wi-Fi 產品,帶來規格升級及產品組合改善的機會。
- 庫存需要出貨驗證:季底存貨增至 339.88 億元,公司說明是為確保供貨而備貨,後續去化與收款仍是觀察重點。
一、從筆電到路由器,瑞昱賣的是連接晶片
瑞昱的產品常出現在每天使用、卻不容易注意到的地方:筆電的網路與音效功能、家中路由器的無線連線,以及交換器將資料送往不同裝置的功能,都可能使用這類晶片。公司產品涵蓋乙太網路、Wi-Fi、音訊、電腦周邊與多媒體等領域,主要透過銷售晶片取得收入。
對設備廠而言,採購晶片不只看傳輸速度,也要考慮耗電、電路板空間,以及整合軟硬體的開發時間。瑞昱在 10 月公布的網通方案中表示,整合晶片與參考設計可減少外部元件、降低設計與驗證負擔,協助客戶更快推出設備。這是公司希望客戶採用整套方案的理由。
瑞昱專注設計,製造交由外部供應鏈完成。因此,產品升級與研發能力有助爭取訂單,晶圓及封裝測試的價格、產能,也會影響交貨與利潤。第三季研發費用約 100.82 億元,占營收 26.7%;把晶片賣出去之後,仍得負擔持續開發下一代產品的成本。
二、營收幾乎持平,獲利為何能季增一成?
第三季營收較去年同期成長 27.9%,但與第二季相比,增加幅度只有 0.5%。要理解這一季的獲利改善,季對季的比較更能看出變化:毛利率由 47.0% 回升至 47.4%,營業利益率由 9.9% 升至 11.0%,稅後淨利則由 38.05 億元增至 41.26 億元。
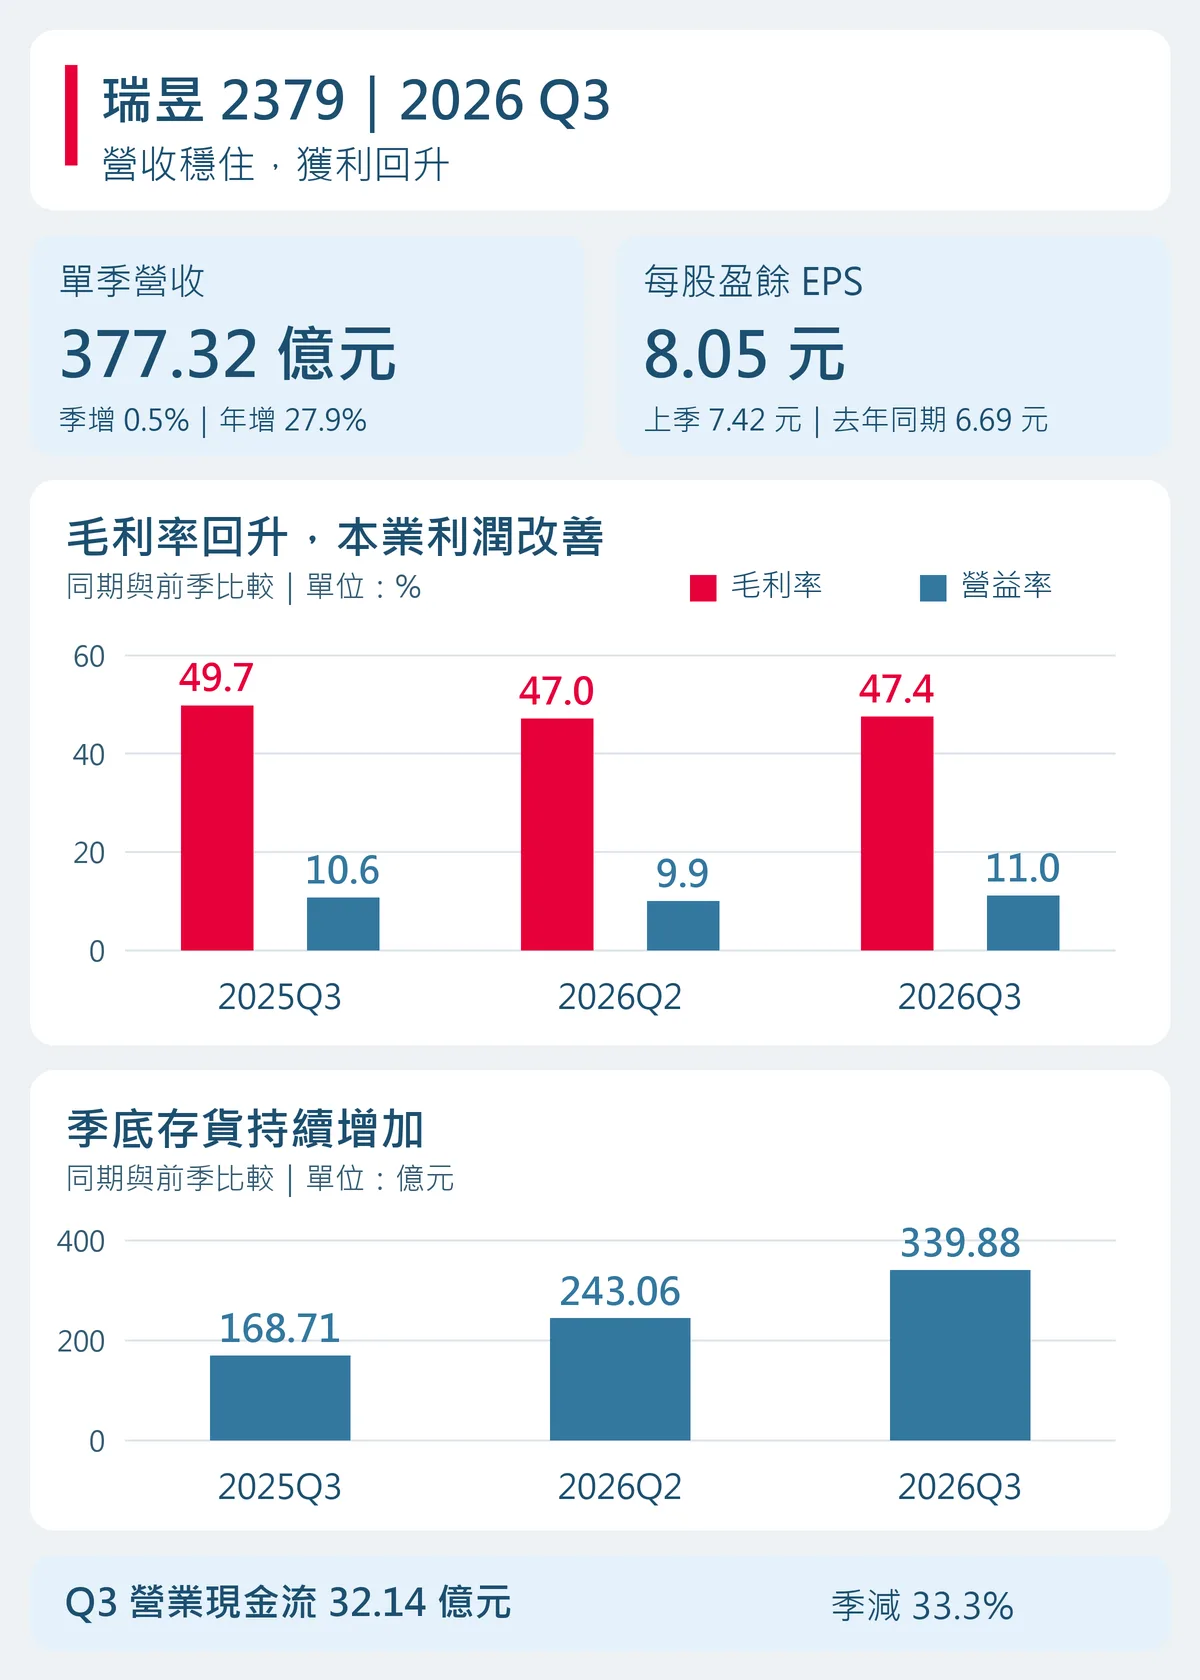
改善不只發生在毛利。公司第三季營業費用從上季的 139.26 億元,降至 137.58 億元,季減 1.2%。若把費用想成毛利之後還要支付的研發、管理與銷售開銷,這一季就是「毛利多一些,費用少一些」,兩邊一起推升營業利益。
依公司簡報的約數計算,毛利增加 2.52 億元,營業費用減少 1.68 億元,合計大致對應營業利益增加的 4.19 億元,微小差異來自四捨五入。因此,不能把本業獲利季增 11.2%,全部視為調價的成果。
另一個比較基準也很重要:47.4% 的毛利率,仍低於去年同期的 49.7%。本季呈現的是前季壓力之後的回升;若未來費用不再下降,營業利益要繼續成長,就更需要營收與毛利提供支撐。
三、網通升級,讓成長不必全靠 PC 回暖
依公司第三季說明,PC 與非 PC 應用的營收占比約為 30% 與 70%。桌機及筆電需求偏弱時,路由器、光纖寬頻、中小企業網路及伺服器等應用,仍支撐多速率乙太網路產品的需求。多速率乙太網路,就是讓設備能支援不同、也更高的有線傳輸速度。
例如家中無線設備升級後,連到路由器的有線網路也需要跟上,才能發揮整體傳輸能力。瑞昱 10 月展示的方案,便涵蓋 2.5GbE 交換器、光纖寬頻晶片,以及可逐代升級的 Wi-Fi 架構。這類需求讓公司有機會在設備數量成長有限時,靠更高規格的晶片組合提高銷售價值。
規格升級與調價是兩個不同來源:前者是客戶買進不同等級的產品,後者是既有產品的價格調整。瑞昱在第三季說明中,將較佳產品組合與價格調整列為平均售價提升的因素,但未量化拆分兩者的貢獻,也未公布各產品的單位利潤。
展望第四季,公司在會中表示,訂單動能穩定,較佳組合與平均售價有機會減輕傳統淡季影響;書面展望則維持審慎穩健,持續關注供應鏈產能與上游成本。這提供了營運支撐的方向,但尚沒有可用來推算下一季營收或毛利率的數值指引。
四、庫存增加近 97 億元,接下來要看去化與現金
支持這條成長主線的反方證據,藏在資產負債表與現金流量表。第三季季底存貨為 339.88 億元,比第二季的 243.06 億元增加 96.82 億元,增幅約 39.8%;公司說明的庫存週轉天數,也由 107 天拉長至 136 天。
瑞昱表示,這是因應供應鏈不確定性、為客戶建立已知良好晶粒庫存,也就是先準備已通過測試的晶粒,確保後續供貨;公司也表示,客戶與通路端庫存仍屬健康。這種安排有助降低供貨中斷的風險,代價是資金先投入存貨;若客戶拉貨放慢,資金占用時間就可能拉長,產品規格轉換時也要留意舊產品的去化。
第三季營業活動淨現金流入為 32.14 億元,低於上季的 48.21 億元,也低於本季淨利的 41.26 億元。存貨增加金額不等於當季全部付出的現金,還要搭配應付款等營運資金變化;但獲利上升、營業現金流減少的組合,已說明不能只用 EPS 判斷資金回收。
資金來源也要一起看:第三季投資活動淨流出 29.34 億元,籌資活動淨流入 61.01 億元,期末短期借款則由 32.73 億元增至 93.70 億元。當季淨現金增加 63.81 億元,包含籌資的挹注,不能全部視為本業賺回的現金。
瑞昱這一季已展現網通升級支撐營運、毛利與費用共同改善獲利的成果。接下來,若營收延續、毛利率回升,庫存天數也隨出貨回落,便更能支持備貨轉成生意的判斷;若庫存持續攀升、營業現金流仍偏弱,即使帳面獲利成長,也要重新檢視需求與資金占用的平衡。
怎麼買瑞昱?
想投資瑞昱 2379?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。