台光電(2383)的第三季成績單,讓「生意好」多了一層意思:不只賣得更多,每元營收也留下更多本業利潤。單季每股盈餘(EPS)40.47元,毛利率升到37.7%;10月28日董事會同時通過約986億元擴廠資本支出預算。
數字放在一起,很像一家熱門餐廳準備擴店:原店更會賺,開新店仍要先付裝潢、設備與備料的錢。台光電還多了材料業的收款時間差。這次值得追問的,是現有生意的高毛利,能否一路跟到新產線出貨、收到貨款。
3 個重點先看
- 獲利跑得比營收快:第三季營業利益季增約46.7%,快於營收約28.8%;改善已反映在本業。
- 擴產預算與現金要分開:986億元是董事會核准的擴廠預算,陸續投入;分年付款與新舊計畫銜接仍需補齊。
- 新產線要交出三種成果:客戶願意收的材料、扣除新增成本的利潤,以及實際收回的貨款。
一、這季更會賺,差別在每筆生意留下多少
台光電把樹脂、玻纖布與銅箔等材料,製成供電路板廠使用的銅箔基板(CCL)與黏合片,靠材料出貨取得收入。AI伺服器與高速交換器需要訊號傳得穩、損失小的板材;客戶買的除了材料性能,還有能配合加工、穩定交付的品質。
第三季營收約608.85億元,較第二季增加約28.8%;營業利益約186.87億元,季增約46.7%。營業利益是營收扣掉製造成本與營業費用後的本業成果,這次比營收長得更快。
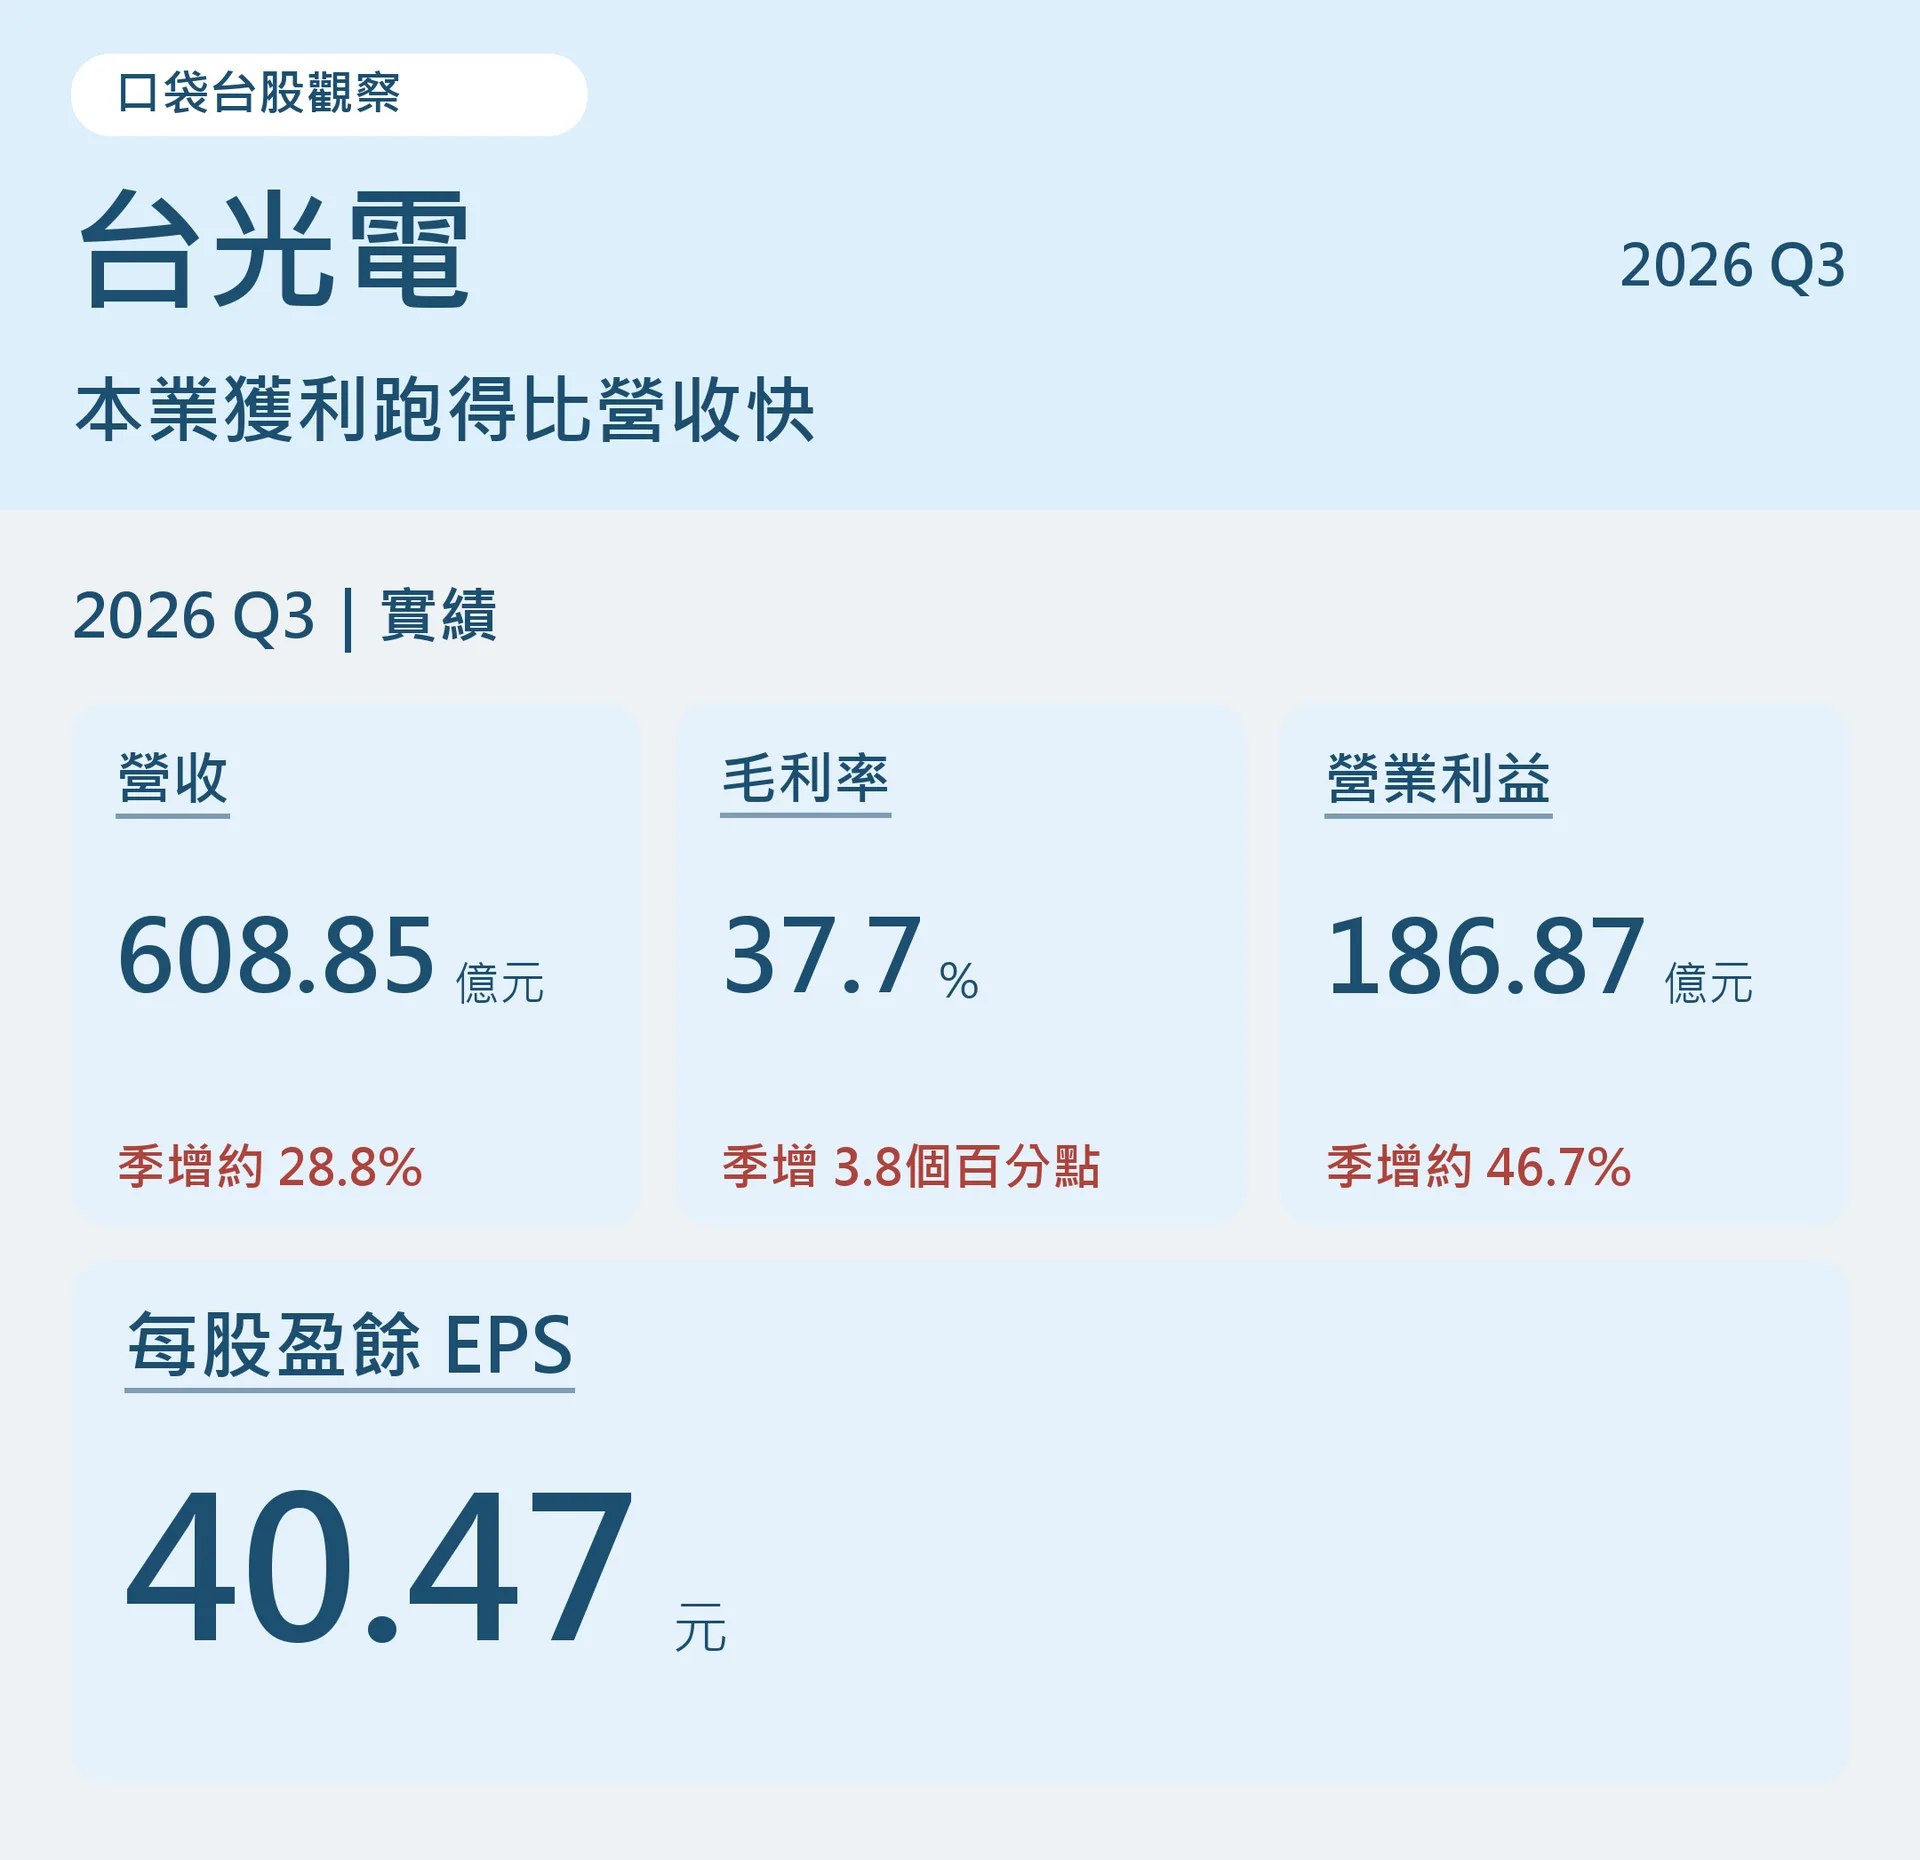
把兩季都換成「每賣100元」就容易理解:第二季扣完製造成本後,約剩33.9元毛利,再扣營業費用後約剩26.9元營業利益;第三季則分別提高到37.7元與約30.7元。生意變大之餘,每元營收留下的本業利潤也增加。
這也不是靠大筆業外收益撐起的成績。第三季業外收支淨額約0.17億元,相較近187億元營業利益很小。營業費用金額仍較第二季增加,不能把獲利改善簡化成刪費用。
財報能確認結果,但尚未把這季毛利改善拆成產品組合、價格、規模與匯率各貢獻多少。因此,本篇的判斷是整體生意更能留下利潤,並非每種材料都同步漲價,也不是把37.7%當成未來的固定水準。
二、986億元讓擴廠藍圖多了預算,還缺付款時間表
材料需求與競爭的背景,可接著閱讀台光電回應PTFE挑戰與高階CCL擴產分析。這次的新進度,是董事會把擴廠需求落到各地資本支出預算:
- 台灣:新台幣14億元。
- 中山:人民幣90億元;昆山:人民幣49億元;黃石:人民幣11億元。
- 馬來西亞檳城:33億馬幣。
不同幣別由公司合計為約新台幣986億元,資金以自有資金或銀行融資支應,董事會通過後陸續投入。公開報導將這輪擴充規劃放在2027至2030年;公告本身沒有列出每年付多少、何時啟用設備。
所以,986億元不是明年一次付清的帳單。它與7月已公布的擴產藍圖如何銜接,也還沒有逐案對照表,不能直接把它視為舊計畫之外全部新增的支出。
若拿這筆多年預算去除以前三季淨利,看起來約是3.3倍,但那不是「三年多就回本」。預算、會計獲利與現金收付分屬不同期間;真正的回收,要看各期先投多少、新產線何時帶來可收回的現金。
三、已經大賺,為什麼還要準備錢?
材料廠從買原料、製造、出貨到收到貨款,中間得先墊資金。台光電第二季公司簡報列的平均收現日數為108天,足以說明「認列收入」與「錢進銀行」之間有時間差。這是第二季的歷史數字,第三季收款速度仍需看後續完整資料。
生意規模擴大時,備料與應收款可能占用更多資金;新廠設備款又是另一筆投入。同日三種資金安排,回答的是不同問題:
| 公告項目 | 金額與用途 | 怎麼理解 |
|---|---|---|
| 擴廠資本預算 | 約986億元,供公司及子公司擴廠 | 投資授權,陸續投入 |
| 聯合授信 | 擬350億元,充實營運資金 | 可供動用的融資安排,非已收到現金 |
| 檳城資金貸與 | 母公司30億元、昆山子公司約123.45億元,因應擴廠需求 | 集團內部資金調度,不是外部新增現金 |
350億元聯貸目前是董事會決議簽訂合約,額度可依銀行團籌組情形在20%範圍調整,最後以簽約為準;期間自首次動用起算五年。公告用途是充實營運資金,不能直接說成350億元全拿去付本次擴廠。
檳城部分,則能看到母公司與昆山子公司核准分次撥貸或循環動用的安排。白話說,是集團把資金調到需要擴廠的地方;把錢從左口袋移到右口袋,不會讓整個集團憑空多一筆錢。這些貸與金額也不應再加到986億元,當成另一筆擴廠總投資。
因此,借款不代表生意差,獲利高也不表示擴張不必融資。要判斷的是貨款收回的速度、設備付款時點與外部借款負擔能否配合,而非只用EPS決定現金夠不夠。
四、下一輪擴張,要讓三件事接得上
支持台光電繼續擴產的理由,是需求有升級空間,而第三季也確實交出了更高的本業利潤。如果新產線能配合客戶規格、穩定交出合格材料,出貨增加就有機會分攤固定成本。
最有力的反方,則是新工廠不會自動繼承舊工廠的毛利率。設備到位後,還要完成驗證、提升良率並把產量拉上來;若折舊與人力成本先增加,出貨卻慢一步,短期利潤率就可能承壓。若同規格的合格供給變多,客戶也會多一些議價選擇。
接下來驗收這輪擴張,可以沿著三件事看:
- 交付接得上:廠房、設備與驗證進度,能否接上客戶實際拉貨,而非只有規劃產能增加。
- 利潤接得上:新增出貨留下的毛利,能否吸收原料、折舊與新廠起步成本;營收上升時,也看毛利額與營業利益率。
- 現金接得上:貨款回收與營業現金流,能否跟上設備及營運資金投入;本次尚未取得第三季完整現金流附表,無法只靠淨利判定當季自由現金流。
第三季已經回答「現有生意有沒有更會賺」:有,營收與本業利潤率同步改善。986億元要回答的則是下一個問題:當工廠變大,合格交付、利潤與收款能不能一起長大。未來若只看到產能與營收上升,卻看不到利潤和現金跟上,就要重新檢查這輪擴張的回報。
怎麼買台光電?
想投資台光電 2383?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。