美國10月25日,馬斯克在社群平台X警告,市面上200多家NeoCloud公司將面臨大量淘汰與整併,只有少數能挺過去。他認為,近幾週債務市場幾乎已對缺乏AI資料中心以外大量收入的公司關上融資大門。
NeoCloud 是專門提供AI算力的雲端業者,CoreWeave(CRWV)、Nebius(NBIS)都是代表。它們先買GPU、準備機房與電力,再把運算能力租給企業,讓客戶不必從零打造自己的AI資料中心。馬斯克質疑的,正是這些公司能否持續借到擴建所需的錢。
他隨即拿自己做對照,稱SpaceX已完成400億美元GPU融資,原因是公司具有投資等級信用,還有Starlink與火箭發射收入。警告傳出後,10月26日路透社報導時的盤前交易中,CoreWeave跌4.5%、Nebius跌3.4%,同樣提供AI算力的IREN跌3.3%。這是當時的市場反應,不能把此前的跌勢全算在這一次發言上。
這番話的反差在於:馬斯克一邊警告同行難以生存,SpaceX自己也正投入大筆資金擴建AI算力,並對外爭取雲端客戶。他的警告有多少財務依據,又帶來什麼競爭效果,值得放在一起看。
3 個重點先看
- 先看交易階段:SpaceX的400億美元已有具約束力的融資租賃承諾,正式租約仍待定價與交割,不能寫成已拿到最便宜的錢。
- 發言帶有競爭利害:SpaceX也在對外賣算力,強調資金穩定性,可能影響企業挑選長期供應商。
- 長約還要接上現金:融資收緊可能讓業者先放慢擴建與設備採購;但客戶合約、預付款與資產,也能提供融資支撐。
一、他說同行難借錢,SpaceX的400億美元又是什麼?
馬斯克所稱的「完成融資」,在隔天的正式文件裡有了更清楚的輪廓。SpaceX於10月26日揭露,公司已在10月24日簽下具約束力的承諾函,擬與Apollo管理的實體簽訂約400億美元設備融資租賃。
它的做法是由出租人購買GPU與相關設備,再交給SpaceX使用,公司分期繳租。約400億美元是各批租約期間預計支付的本金總額;正式租約仍須滿足交割條件,固定年率也還要定價。公司預計2026年底前完成交易,設備於2027年上半年分批交付並起租。
Starlink與火箭發射收入,讓SpaceX有AI以外的收入來源,這是馬斯克主張的信用優勢。可以把它想成一個已有其他生意的集團,再為新業務籌資:原有收入增加了支撐,貸方仍要檢查整個集團的支出與還款安排。營收不是全部都能拿去買GPU,更不能由「投資等級」推定本案利率最低。
財務長另預估,2026年第四季資本支出約350億至400億美元。這說明SpaceX自己也有龐大投入需求。當季支出與未來交付、多年付款的租賃本金口徑不同,兩筆金額不能直接相抵。
二、馬斯克也是賣算力的人,這番話有什麼商業效果?
SpaceX的融資公告明說,新設備將支援Grok,以及既有與未來的雲端服務客戶。公司先前也已揭露與Google簽訂運算容量服務合約。因此,這不是只有一位企業家在評論其他公司的財務,發言者本身也在經營相關生意。
對需要簽多年算力合約的企業而言,除了價格與效能,供應商能不能如期交付、持續服務,也會影響選擇。如果機房蓋到一半資金就接不上,客戶即使有合約,仍得面對交付延誤與另找容量的麻煩。
本文認為,這番發言應同時從風險警告與競爭定位來解讀。他把「誰能持續取得資金」推到檯面上,也把SpaceX描繪成有其他業務支撐的長期供應商。若客戶因此更重視財務可靠性,資金較充裕的業者就可能在爭取長約時取得優勢。
這是依業務關係分析的可能商業效果;至於他是否刻意製造對手的融資困境、藉此搶GPU配額,公開資料還無法證明。租用運算容量與選用Grok等AI模型,也屬不同的採購決定,不宜一概寫成客戶會轉用xAI產品。
三、CoreWeave有上千億美元訂單,為什麼市場還擔心?
CoreWeave截至6月底的積壓訂單約1,040億美元,代表公司估計未來可由已承諾合約認列的收入,仍須達成交付與服務條件。這提供需求能見度,卻不等於同額現金已經在帳上。
公司可能先收到部分客戶預付款,並非一律等交付後才收錢。但GPU、機房建置、電力與利息的付款時點,不會剛好都等到後續服務款收齊。真正要看的是:預付款、營運現金與融資,能否銜接這段投入與回收的落差。
CoreWeave在8月完成的一筆26億美元貸款額度,就呈現了這種時間差。貸款約五年到期,對應的客戶合約平均約三年。公司表示較短合約可能帶來較高價格,但部分原合約結束後,設備仍需要靠續約或新客戶收入支應後續還款。若租價下降,或設備等不到新客戶,回收速度就會變慢。
不過,NeoCloud也不是只能拿GPU去碰運氣。Nebius在7月取得約7.75億美元融資,由已部署GPU與投資等級客戶的合約現金流共同支撐,10月又簽下新的有擔保過橋貸款額度。這些案例顯示,設備、付款人的信用與合約條件,都可能成為融資依據,AI以外的收入並非唯一通行證。
因此,馬斯克的警告提醒了真實風險,卻不能直接套在所有業者身上。過去成交的貸款不能證明現在每家公司都借得到錢;同樣地,一句市場判斷也不足以證明整個產業已經斷糧。
四、融資收緊,壓力可能先出現在擴建與採購
算力需求仍在,擴建速度也可能放慢。若新融資變貴、可取得的額度縮減,業者就得選擇先完成哪些機房、買多少設備,以及延後哪些新計畫。即使客戶願意租,公司也得先找到錢,把可用的容量交出來。
這條傳導會影響GPU與資料中心設備採購。不過,某家業者延後的訂單,是否被其他資金充裕的客戶承接,還要另外核對,不能由NeoCloud融資壓力直接推出整體AI需求崩潰,或替每家供應商判定輸贏。
SpaceX財務長表示,旗下AI部門的基礎建設投資回收期不到一年,這是支持公司持續擴建的說法。公告未提供可直接套用本筆租約的完整回收計算;後續仍要由服務收款與必要支出,檢驗新設備能否支應季度租金。
接下來,SpaceX要看正式租約定價、交割及2027年設備交付;CoreWeave要看合約續租與實際收款;Nebius則要看過橋額度的使用,以及2027年10月到期時的還款或轉融資安排。這些結果,才能檢驗誰有能力把客戶需求變成可持續的生意。
馬斯克正在提醒市場,也在展示自己的籌碼。判斷誰能留下來,要把他的競爭立場與各公司的現金回收分開檢驗。
延伸閱讀:SpaceX三大業務與高成長背後的資本支出;輝達為何既賣晶片又買CoreWeave算力。
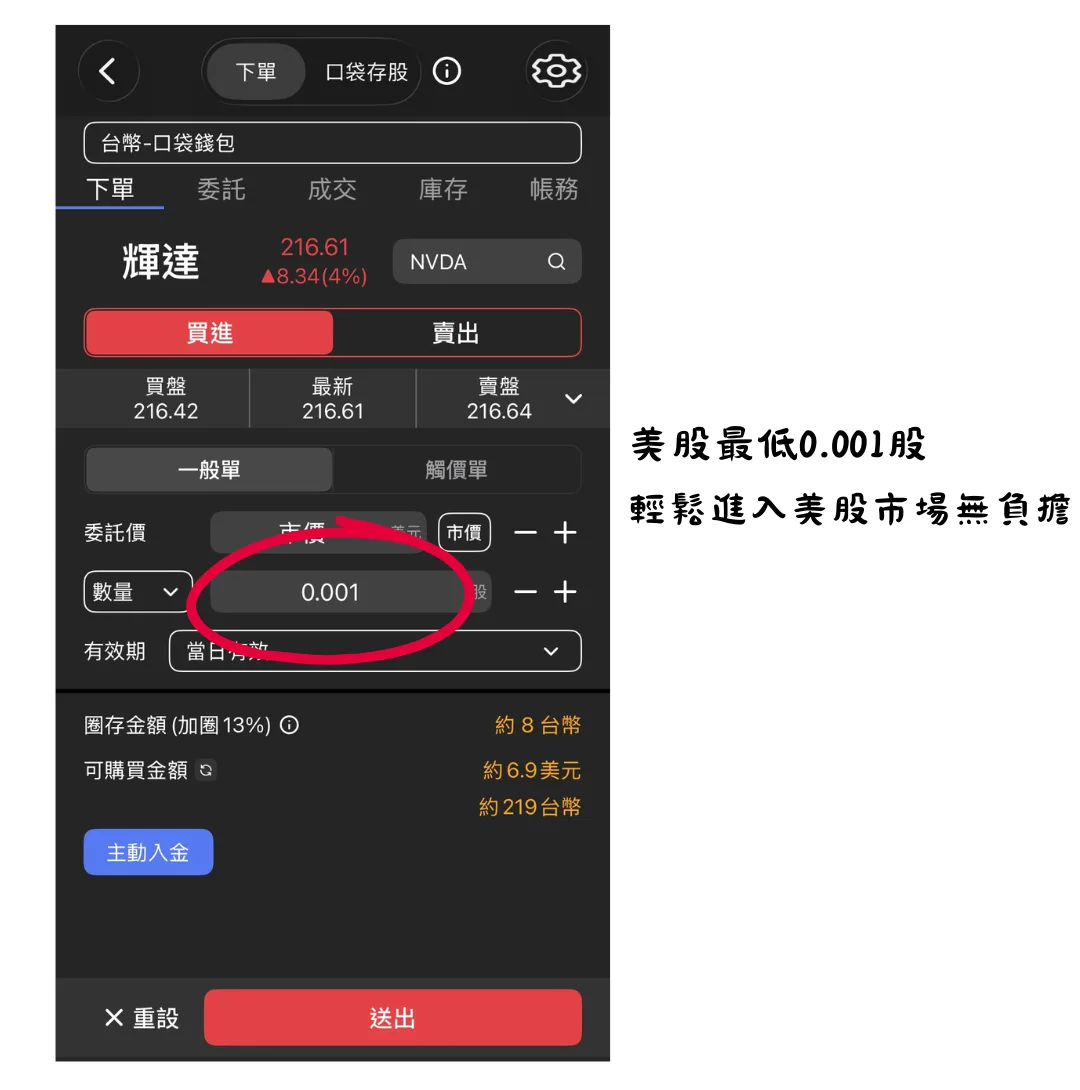
怎麼買美股 AI 相關標的?
想投資美股 AI 相關標的?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!