AI 機房開始加速收租,下一批機房卻還在大舉興建。SpaceX(SPCX)2026 年第三季財報,正好呈現這個反差:旗下 AI 業務不只營收躍升,也在今年首度轉為單季營業獲利;但公司整體資本支出,仍高於當季營收。
這讓 SpaceX 的 AI 業務 SpaceXSI,成為提供 AI 算力出租服務的 NeoCloud 業者必須正視的競爭者。對 AI 基礎建設而言,這份財報增加了「設備能轉成收入」的證據;至於能否成為新龍頭、帶動整個板塊復甦,還要看成長如何轉成可持續的現金回收。
3 個重點先看
- AI成為成長主力:SI 部門營收季增 195%,營業利益轉正;星鏈仍是主要本業獲利來源。
- 投入效率改善:資本支出相對營收下降,但第三季按營業現金流減資本支出計算,仍流出約 100 億美元。
- 競爭與需求並行:算力變現支持產業需求,新增供給也會帶來競爭;龍頭排名須先對齊收入範圍。
一、AI轉盈,三大業務各自扮演什麼角色?
SpaceX 在美東時間 10 月 20 日公布第三季營收 145.75 億美元,年增 161%;營業利益為 27.91 億美元,淨利為 44.04 億美元。AI 相關報導部門原名 AI,本季改稱 Super Intelligence,簡稱 SI;SpaceXSI 是這項業務採用的品牌名稱,整份財報則屬於 SpaceX。
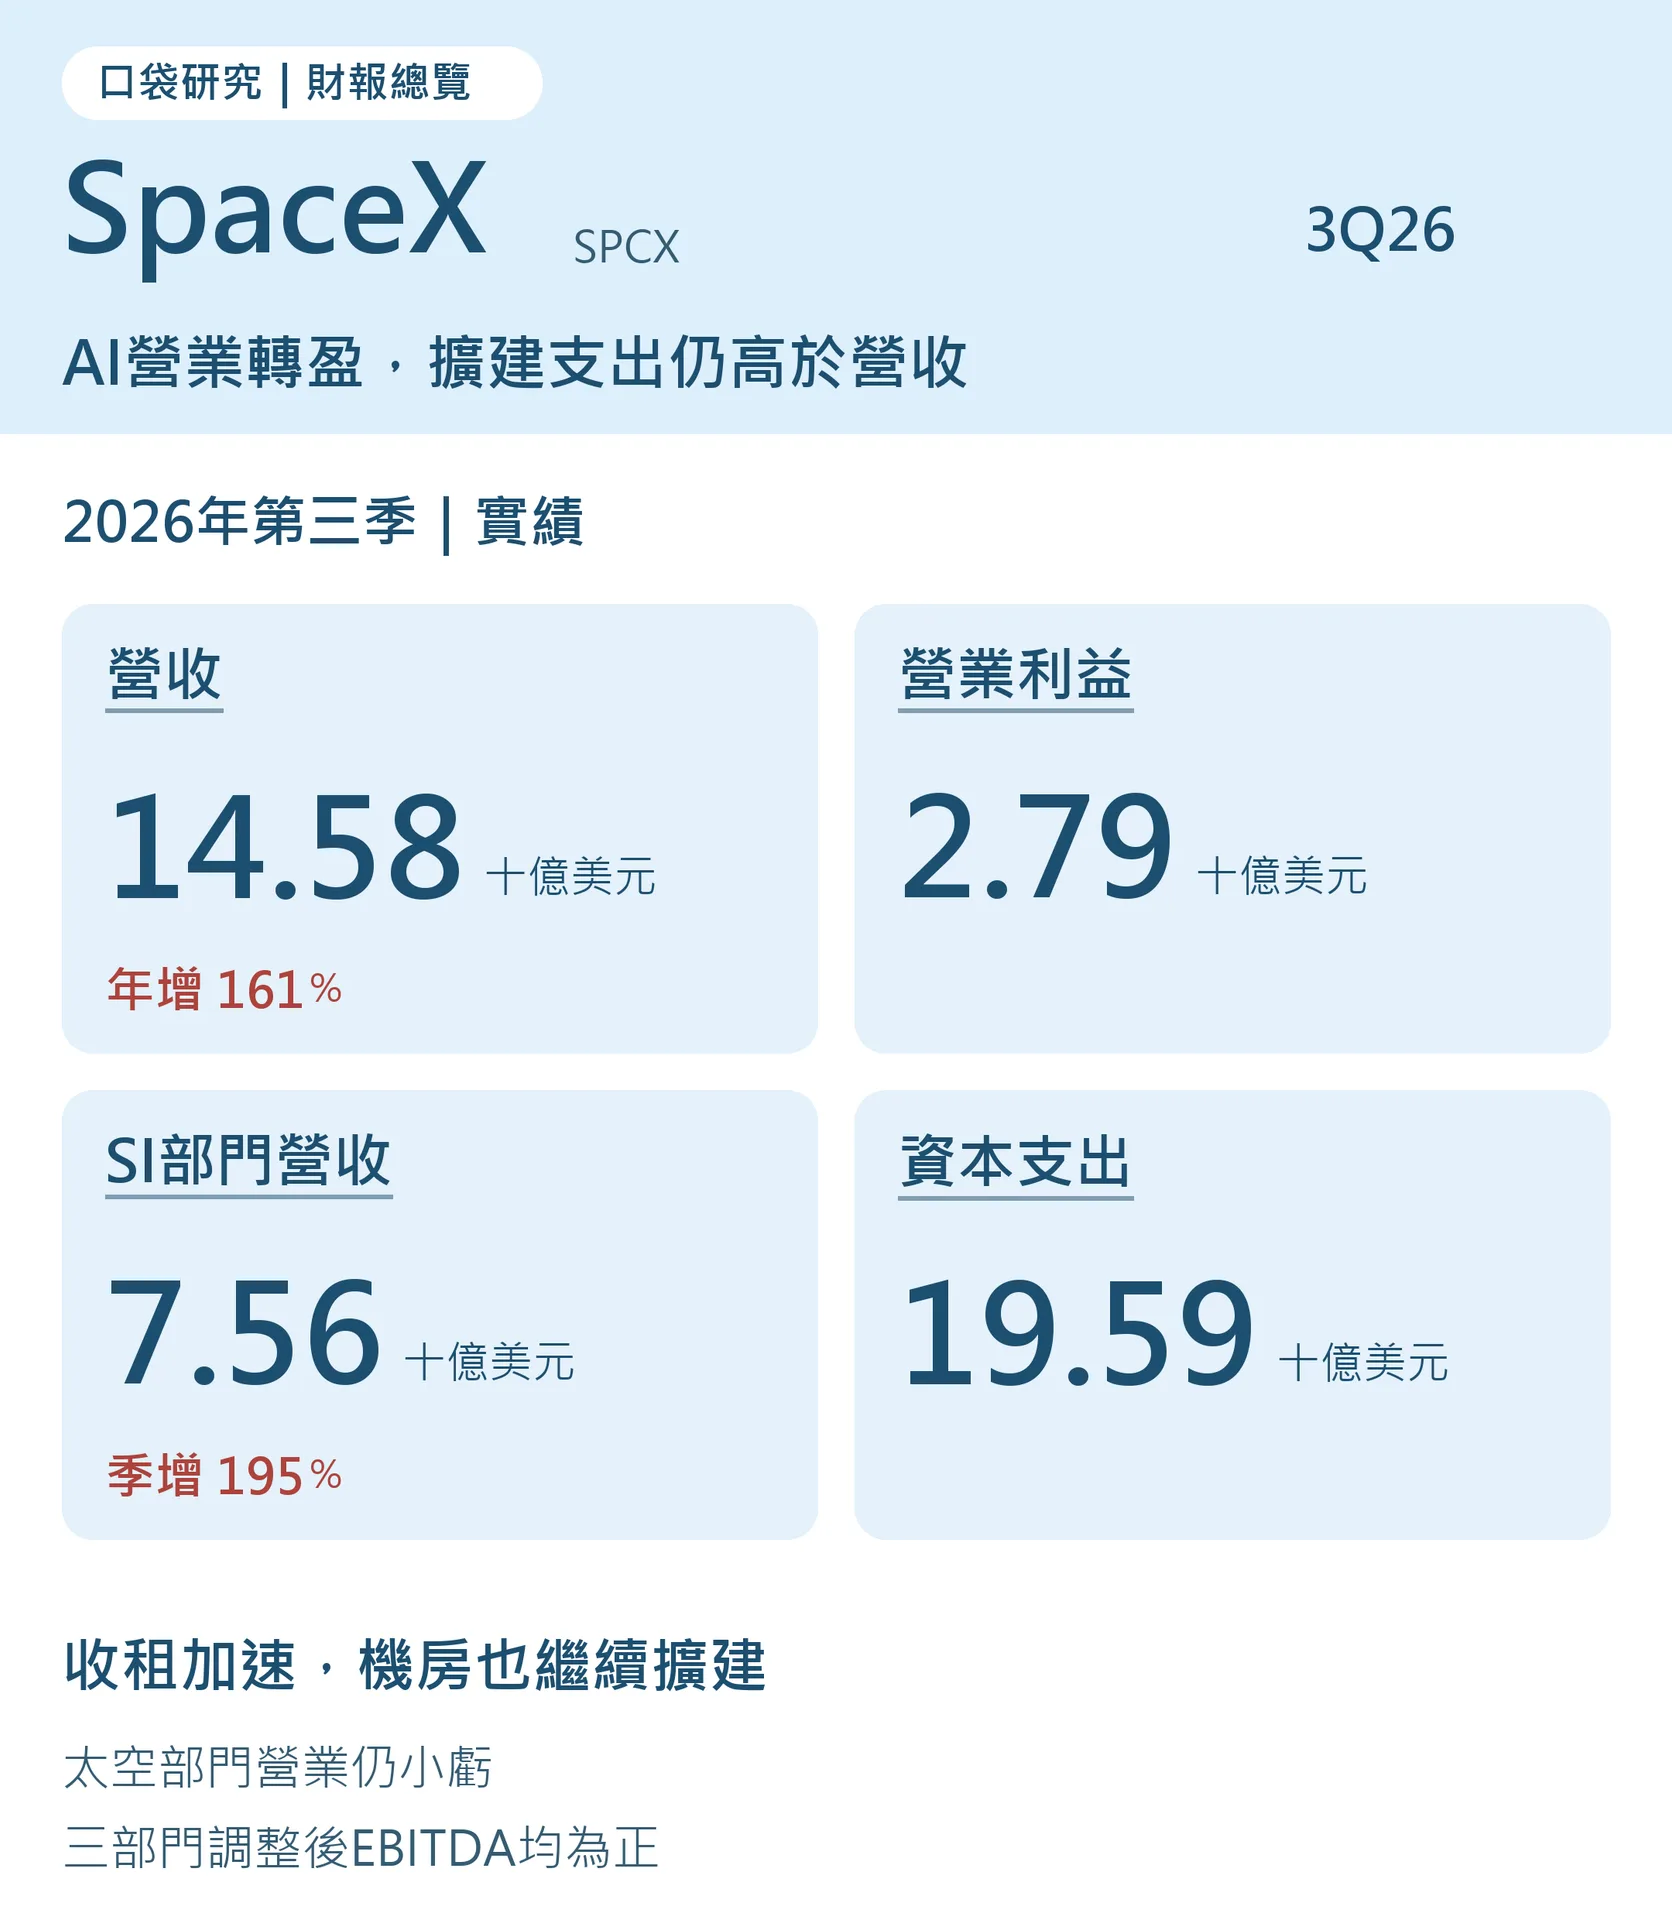
其中,SI 已成為最大營收部門,收入從第二季 25.61 億美元升至 75.6 億美元,營業利益也由虧損 12.57 億美元,轉為獲利 4.31 億美元。公司將成長歸因於新雲端服務協議啟用、Cursor 併購,以及 Grok 採用增加。
星鏈 Starlink 所屬的通訊部門,則是較成熟的獲利支柱。第三季營收 52.48 億美元、營業利益 23.67 億美元;消費者用戶季增 160 萬至 1,360 萬,企業與政府收入年增 91%。用戶訂閱、企業連線與政府服務,讓收入來源比單次發射更具延續性。
火箭所屬的太空部門營收為 17.67 億美元,營業虧損已從上季 5.42 億美元,縮小至 700 萬美元。它接近損益兩平,但仍未營業轉盈。三個部門都為正的指標,是調整後 EBITDA,也就是排除折舊、利息、稅負及部分費用後觀察的獲利數字,與營業利益、淨利及現金流不同。
全公司淨利也比營業利益高出約 16.1 億美元,包含利息收支、其他收益及所得稅利益的淨影響。判斷營運是否改善,部門營業利益比直接把淨利年化,更能對準本業變化。
二、資本效率改善,為什麼仍在燒錢?
NeoCloud 的生意,是先準備 GPU、供電、冷卻與機房,再把可用算力出租給需要訓練或執行 AI 模型的客戶。客戶取得服務後,能縮短自建機房的等待;供應商則要讓租金收入覆蓋營運成本、設備耗損、研發及融資成本,才算把需求轉成自己的回報。
SpaceX 這季最正面的訊號,就是收入增加的速度,大幅快於當季資本支出增加的速度。全公司營收季增約 87%,資本支出只季增約 7%;SI 營收接近上季三倍,部門資本支出則季增約 4%。
以下用「每一元營收對應多少資本支出」觀察資本密度,再用「當季調整後 EBITDA 相對當季資本支出」觀察投入與獲利的關係:
| 指標 | 2Q26 | 3Q26 |
|---|---|---|
| 全公司資本支出/營收 | 235% | 134% |
| SI資本支出/營收 | 618% | 218% |
| 全公司調整後EBITDA/資本支出 | 19% | 45% |
| SI調整後EBITDA/資本支出 | 7% | 30% |
方向確實改善,但這些比率並非正式的投入資本報酬率(ROIC),也不能倒推幾季就能回本。當季收入可能來自前幾季建好的設備,而當季支出又在準備未來產能;調整後 EBITDA 加回折舊與股票薪酬,也不等於可用現金。
從現金流看,第三季營業現金流約 96.31 億美元,資本支出為 195.93 億美元。本文按兩者相減的簡化自由現金流計算,仍流出 99.62 億美元。也就是已投入營運的機房開始收租,公司同時還在蓋更多機房。
這項差距接下來可能再擴大。公司在法說提出,第四季資本支出預計升至 350~400 億美元;另預估 2027 年第一季全公司營收達 330~370 億美元。兩者分屬不同季度,不能直接相減當作未來現金缺口,但清楚顯示「先擴建、後認列收入」的資金壓力仍在。
管理層也表示,按當前價格,新投入算力的回收期不到一年。這是對新部署設備的公司判斷;完整成本、租約與回收公式未單獨揭露,不能外推為整個 SI 部門或全公司都已回本。
三、比CoreWeave大,就能稱為NeoCloud龍頭?
SpaceXSI 的收入規模值得重視,但它不是只有出租 GPU。第三季 SI 營收中,有 5.38 億美元廣告收入;其餘 70.22 億美元的「SI 解決方案與基礎建設」,同時包含算力服務與模型、軟體等收入,Cursor 併入後也貢獻 6.08 億美元。
排除 Cursor 後,SI 解決方案與基礎建設收入仍較上季增加約 192%,顯示成長並非只靠買公司。可是,剩下的收入也仍含其他自家產品,不能直接全部當成純雲端基礎建設收入。
同業比較因此要同時對齊期間與業務範圍:
| 業務/期間 | 單季收入 | 範圍差異 |
|---|---|---|
| SpaceX SI 2026/7~9 | 75.6億美元 | 含廣告、模型軟體與雲端服務 |
| CoreWeave 2026/4~6 | 25.75億美元 | 以AI雲端服務為主;本次未取得第三季實績 |
| 甲骨文IaaS 2026/6~8 | 74億美元 | 雲端基礎建設,並非只含AI |
SI 的混合收入高於 CoreWeave 最新已公布季度,也略高於甲骨文(Oracle,ORCL)的 IaaS 收入,足以說明競爭規模;但甲骨文同季整體雲端營收為 116 億美元、全公司營收為 193 億美元。使用哪個分母,會直接改變「已超越」或「還要多久」的答案。
因此,比起直接押定 2027 年底超越甲骨文,更有依據的判斷是:SpaceXSI 已躍升為大型 AI 基礎建設競爭者,純算力服務的排名與持久優勢,仍需更細的揭露支持。能把產能轉成收入是一道門檻,能在更多供給出現後維持租價、利用率與續約,才是下一道。
四、對AI供應鏈是需求驗證,對出租同業也是競爭
這份財報對 AI 基礎建設的意義,在於新增設備已經開始形成收入與營業利益。相較只有建置計畫,這是更接近商業回收的證據,有助於市場重新評估算力需求,而不只把所有資本支出視為負擔。
若第四季擴建按計畫執行,晶片、伺服器、網路設備與供電散熱需求便有延續的支撐;個別供應商能否取得收入,仍取決於採購份額、交付與成本。本次財報沒有提供足以確認的完整供應商分配,因此不直接推成一份台廠受惠名單。
對 CoreWeave 等出租算力的同業,影響則有兩面:一方面,SpaceX 的變現支持客戶確有需求;另一方面,強勁的新競爭者擴大供給,也可能爭取同一批客戶。硬體供應商的出貨機會與出租業者的租金、利潤,可能走出不同方向。
尤其當大型客戶完成自建機房,外租需求可能轉移;當新算力大量上線,租價也可能下降。第三季的成績可以成為市場情緒改善的催化因素,整個板塊能否持續復甦,仍要由其他業者的收入、訂單與融資條件一起驗證。
五、成長之外,估值還要驗證平台優勢
資金緩衝是 SpaceX 的一項優勢:第三季末現金、約當現金與有價證券合計約 898.6 億美元,加上星鏈既有獲利,讓它有能力加速投資。這筆資金同時要支應各項業務與債務,不能全數視為 AI 的可用預算。
價格則已包含很高的成長期待。用 10 月 20 日收盤價 147.79 美元,乘以 9 月底約 135.79 億股流通股作簡化估算,股權價值約 2 兆美元;若把第三季全公司營收乘四,約相當於這項年化營收的 34 倍。這是假設股數不變的規模對照,並非未來全年收入預測;若後續成長或現金回收低於期待,估值就容易承壓。
除了收入能長多快,本文評估其長期估值的另一個問題,是既有能力能否讓下一項業務更便宜、更快地建立。如果技術、設備與工程經驗可以重複使用,降低新增業務的投入與交付成本,SpaceX 就有機會取得平台優勢;這是值得驗證的估值假設,不能只靠業務種類增加來證明。
發射與星鏈之間,已有實際的部署連結:第三季 Starship Flight 14 將 26 顆正式 Starlink V3 衛星送入軌道,開始支援下一代網路建置。不過,完成部署後,仍要看新增容量能否轉成服務收入,以及單位成本和獲利能否改善,才知道這項能力帶來多少經濟價值。
地面 AI 與軌道運算則要分開看。目前 Colossus 等地面機房的算力出租,重點在 GPU、供電、冷卻與客戶需求;本季 AI 轉盈先證明這條變現路徑有進展,還不能當作火箭成本優勢已複製到 AI 的證據。公司長期規劃的軌道運算,才更直接涉及發射與衛星能力的延伸,仍須另行驗證部署、能源、散熱及維運成本與付費需求。
最有力的反方是:若每進入一個新市場,都須各自投入巨額資本,卻沒有因為上一項業務的累積而更便宜、更快,或留下更好的回報,多項業務一起成長,也未必足以支持更高的估值倍數。因此,除了新增容量、營業利益與現金流缺口,還要追蹤哪些能力確實被重用、它們省下多少新增投入,以及單位服務成本是否下降。通訊部門本季毛利率也含關稅退款等一次性助益,不能假設全部利潤改善都能逐季複製。
本文偏正面看待這次營運轉折:SpaceXSI 已拿出足以改變競爭格局的收入規模,資本效率也往好的方向走。若後續幾季能在擴建同時維持租金變現、提高本業獲利並縮小資金缺口,NeoCloud 新領先者的論點才會更完整;至於整個 SpaceX 的平台優勢能否持續複製,則需要各項業務的成本與回報接續證明。
延伸閱讀:回看SpaceX第二季財報:AI投資與現金流的起點。
怎麼買SpaceX(SPCX)?
想投資SpaceX(SPCX)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!