記憶體廠擴產時,賣設備的人先接到生意,賣記憶體的人則要等產品做出來、賣得掉,才能回收投資。這就是閱讀 Lam Research(LRCX)財報時,美光(MU)投資人最值得留意的時間差。
Lam 在美國時間 2026 年 10 月 21 日公布的財報顯示,設備收入正在加速成長,客戶投資能見度也延伸至 2028 年。這支持半導體投資仍強,卻無法單憑設備金額判定美光還能賺多久。真正要追的是:這些支出何時變成可交貨的記憶體,以及需求能否消化新增供給。
3 個重點先看
- 設備投入有實績:Lam 系統營收年增 61.6%,但其中也包含晶圓代工與邏輯晶片需求。
- 供給有時間差:美光新增建設多數服務較晚的無塵室需求,初始投產後還要逐步爬坡。
- 競爭要看產品:中國營收占比無法辨認個別買家,真正影響美光的是對手可交付的產品、數量與價格。
一、Lam 的設備生意,確實正在加速
Lam 供應蝕刻、沉積等製造設備,協助客戶在晶圓上移除材料、堆疊薄膜,做出所需的電路與結構;收入也來自既有設備的零件、服務與升級。客戶願意投資,是為了增加產出、導入新製程,或改善製造效率。
截至 2026 年 9 月 27 日的 2027 財年第一季,Lam 營收為 82.19 億美元,年增 54.4%;其中財報列示的系統營收為 57.33 億美元,季增 34.9%。相較之下,客戶支援相關及其他營收僅季增約 0.6%,顯示本季收入加速主要來自系統銷售。這項支援分類還包含升級與非先進設備,不能全當成維修收入。
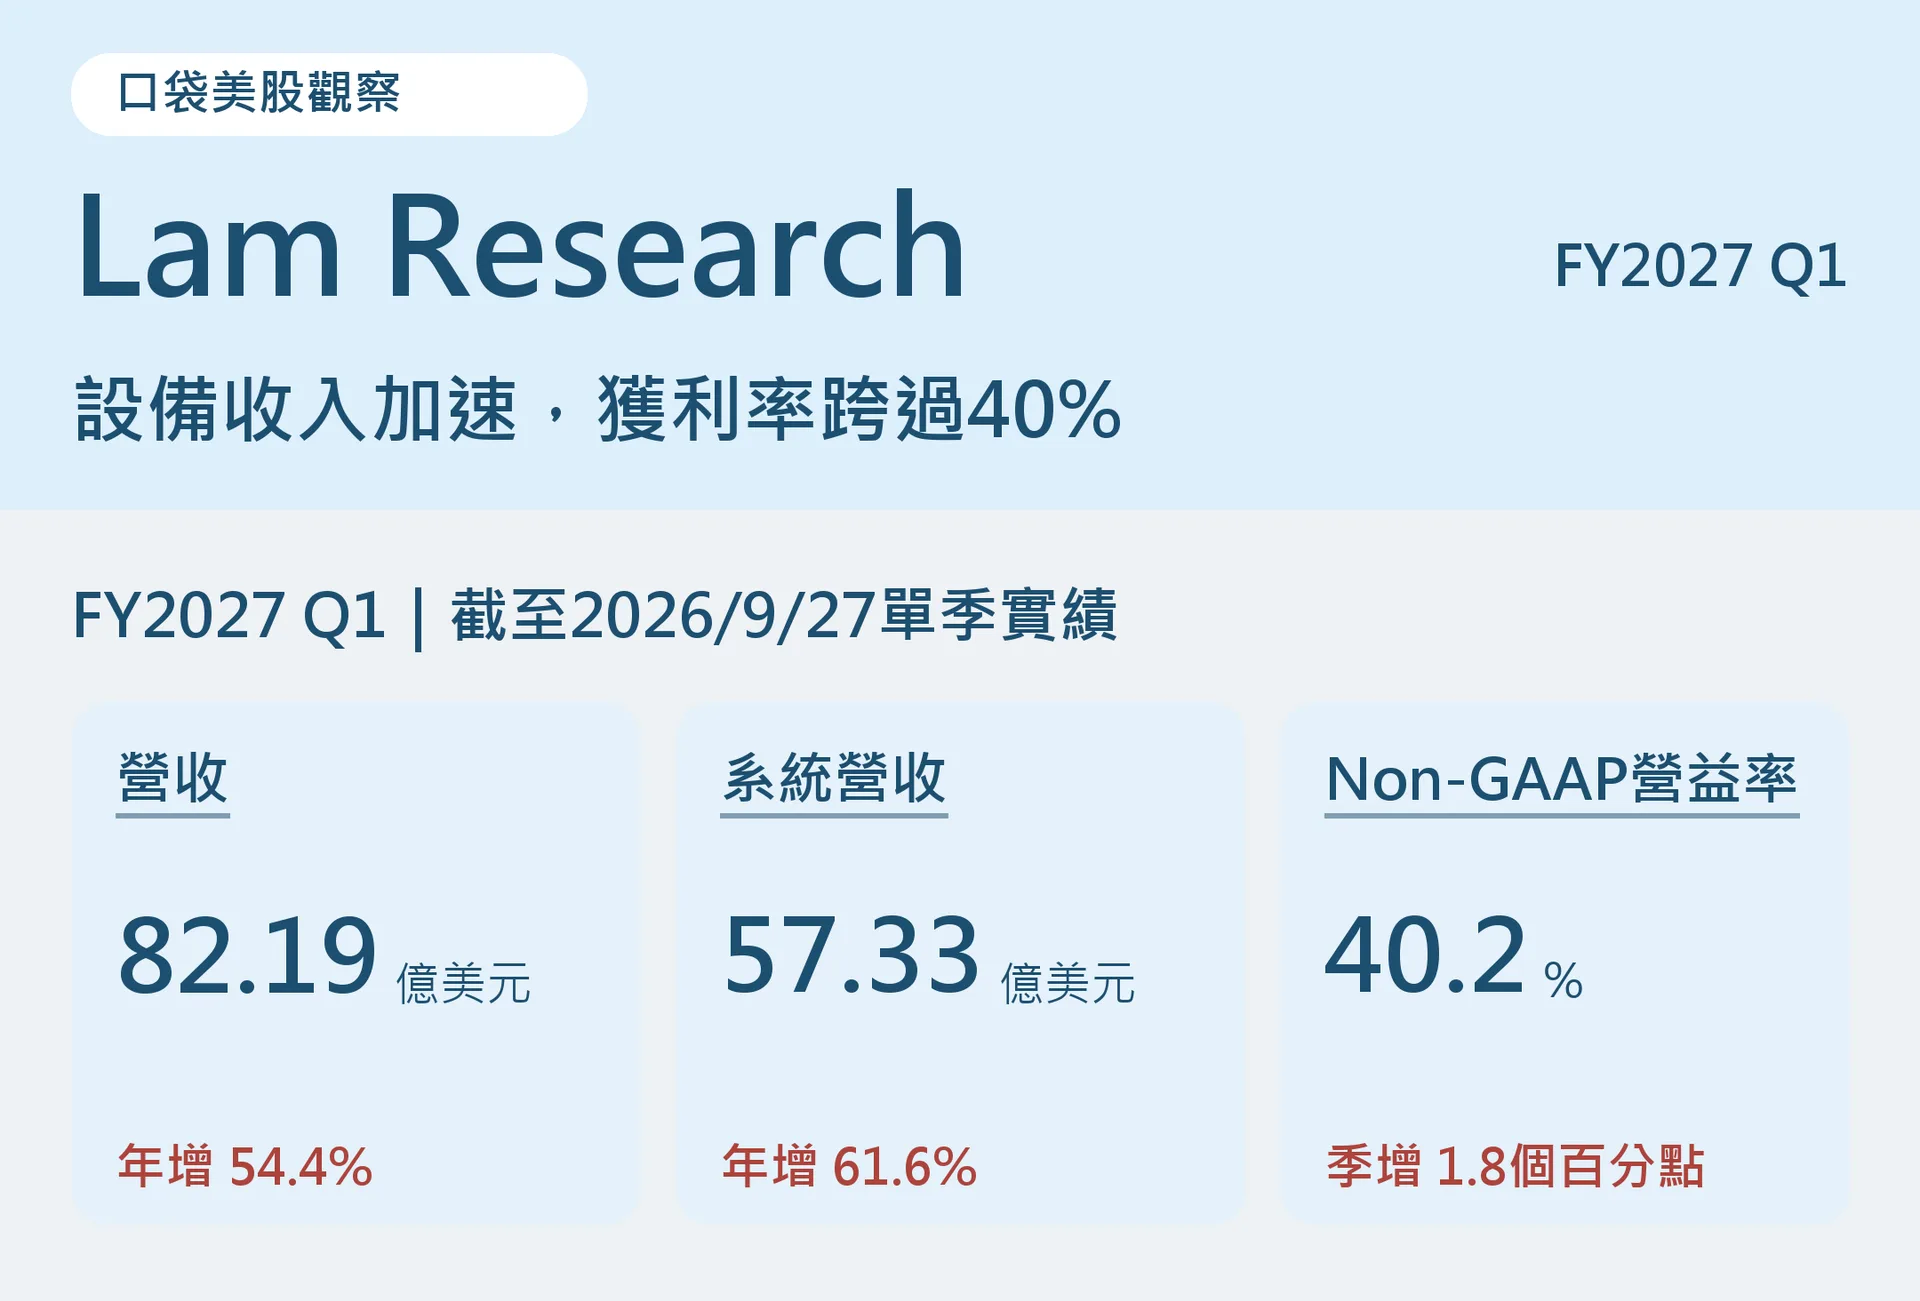
比較基準也要分清楚。Lam 先前對這一季的營收指引為 81 億美元、上下各 4 億美元,實績略高於中點,仍在區間內。下一季營收指引則為 86 億美元、上下各 4 億美元,Non-GAAP 每股盈餘為 2.33 美元、上下各 0.15 美元。這些數字回答公司交出了什麼成績,至於股價反應,還涉及投資人原先付出了多高的期待。
二、設備花得更多,不等於記憶體明天就過剩
Lam 預估,2026 曆年全球晶圓製造設備支出(WFE)約在 1,500 億美元中段,2027 年初步估計超過 2,000 億美元。但這是整體晶圓製造設備市場,涵蓋記憶體、晶圓代工與邏輯晶片;金額增加,也可能反映單片晶圓需要更多製程步驟與更複雜的設備。
對美光而言,更接近供給的觀察方式是:投片量 × 每片晶圓可產出的位元 × 良率,再看產品能否完成封裝、通過客戶認證並交貨。位元是記憶體容量的基本單位;設備支出是投入金額,兩者不會按同一比例成長。
就像烘焙店添購烤箱,還得有空間安裝、調好配方、降低不良率,才能增加可賣的麵包。記憶體製程升級也有兩面:新步驟帶來設備商機,製程成熟後又可能提高每片晶圓的有效產出,逐步形成更大的供給。
美光在 9 月 30 日法說準備稿中表示,2027 財年新增資本支出多數用於建設,其中大部分協助增加 2028 年底及以後的無塵室空間;另有部分設備支出提前。公司預定愛達荷 ID1 廠於 2027 年中開始產出晶圓,ID2 廠於 2028 年底開始,並說明新廠初始投產後,通常還需數季,產出才逐漸更具規模。這些都是公司規劃,不能把初產日期直接當成滿載出貨日。
三、HBM 與 NAND,會讓同一筆設備投資產生不同結果
高頻寬記憶體(HBM)把多顆 DRAM 晶粒堆疊起來,供 AI 晶片快速存取資料。它除了需要前段晶圓製造,也要有堆疊、連接與測試能力;前段做出更多晶粒,仍要配合後段產能,才能變成可交付的 HBM。
Lam 表示,Aether 乾式光阻技術正於 HBM 大量生產中擴大導入,先進封裝的矽穿孔與鍵合也帶來設備需求。對設備商來說,新技術增加了可銷售的製程工具;美光則還得把工具轉成穩定良率、客戶接受的產品與足以涵蓋成本的售價。
NAND 儲存晶片也有類似差異。Lam 認為,AI 工作負載會帶動 QLC、TLC 與 SLC 等不同儲存層級;其中 SLC 類儲存的採用,可能讓相同位元需求占用更多晶圓產能。也就是說,設備需求強勁可能同時反映產品組合改變,不能只用支出金額推算增加了多少容量。
美光對需求的看法仍強:公司預期 2027、2028 曆年記憶體與儲存供需比 2026 年更緊,並表示絕大部分 2027 曆年 HBM 位元供給已完成協議,價格較前一年顯著提高。這是「擴產很快就會壓垮價格」最有力的反方。但協議涵蓋的產品與期間有邊界,不能延伸成所有 DRAM、NAND 未來售價都已鎖定。相關合約範圍可延伸閱讀美光長約如何影響獲利穩定性。
四、中國占營收 35%,真正該追的是哪些競爭力
Lam 本季中國地區占整體營收 35%;簡報另顯示,按終端市場拆分的系統營收中,記憶體(NAND 與 DRAM)合計占 46%。前者按地區、後者按市場分類,分母也不同,無法交叉相乘得到中國記憶體設備收入,更無法辨認長鑫存儲(CXMT)取得多少設備。
競爭風險本身有依據。美光 2026 年年報已將三星、SK 海力士與長鑫等公司列為競爭者,並提醒對手可能採取積極定價爭取市占。但要判斷影響,還得追問:新增供給是一般 DRAM、HBM,還是 NAND?能否達到目標客戶要求的效能、良率與交貨穩定性?又會先在哪一種產品上形成價格壓力?
若對手增加的是可替代的一般 DRAM 供給,壓力可能先出現在相關產品報價;若是通過客戶認證的 HBM 供給加快,才會更直接影響 HBM 的供應競爭與議價。這比用中國地區占比推測個別客戶,更能抓到影響美光獲利的環節。
五、對美光的判斷,要讓設備、供給與價格一起說話
本文的判斷是,Lam 財報支持 AI 帶動的製造投資仍強,尚不足以認定記憶體將在某一年轉為過剩。Lam 自己也指出,無塵室空間與部分零件供應限制了產業滿足終端需求的能力;目前的投資熱潮與供給吃緊,可以同時存在。
接下來最有用的是把三組訊號放在一起:
- 投入何時落地:看資本支出用於建設、設備或封裝,再核對初產與產出爬坡,辨識供給何時增加。
- 增加哪些產品:看製程轉換、良率與對手客戶認證,分辨新增的是哪一種可交貨記憶體。
- 供給有沒有壓到獲利:看產品報價、庫存與毛利率是否同步轉弱,並拆開售價、產品組合與單位成本的影響。
如果設備投入增加,需求仍能消化產出,良率改善又降低每位元成本,美光可以在擴產過程中維持獲利;若有效供給加快、需求卻放緩,價格下滑再加上新增產能的折舊負擔,就會侵蝕利潤。Lam 靠客戶投資取得設備生意,美光則靠記憶體售價與成本之間的差額賺錢。兩家公司都受 AI 需求推動,獲利週期卻不必同步。
延伸閱讀:長鑫新品如何經過良率、認證與交付,形成美光的競爭壓力。
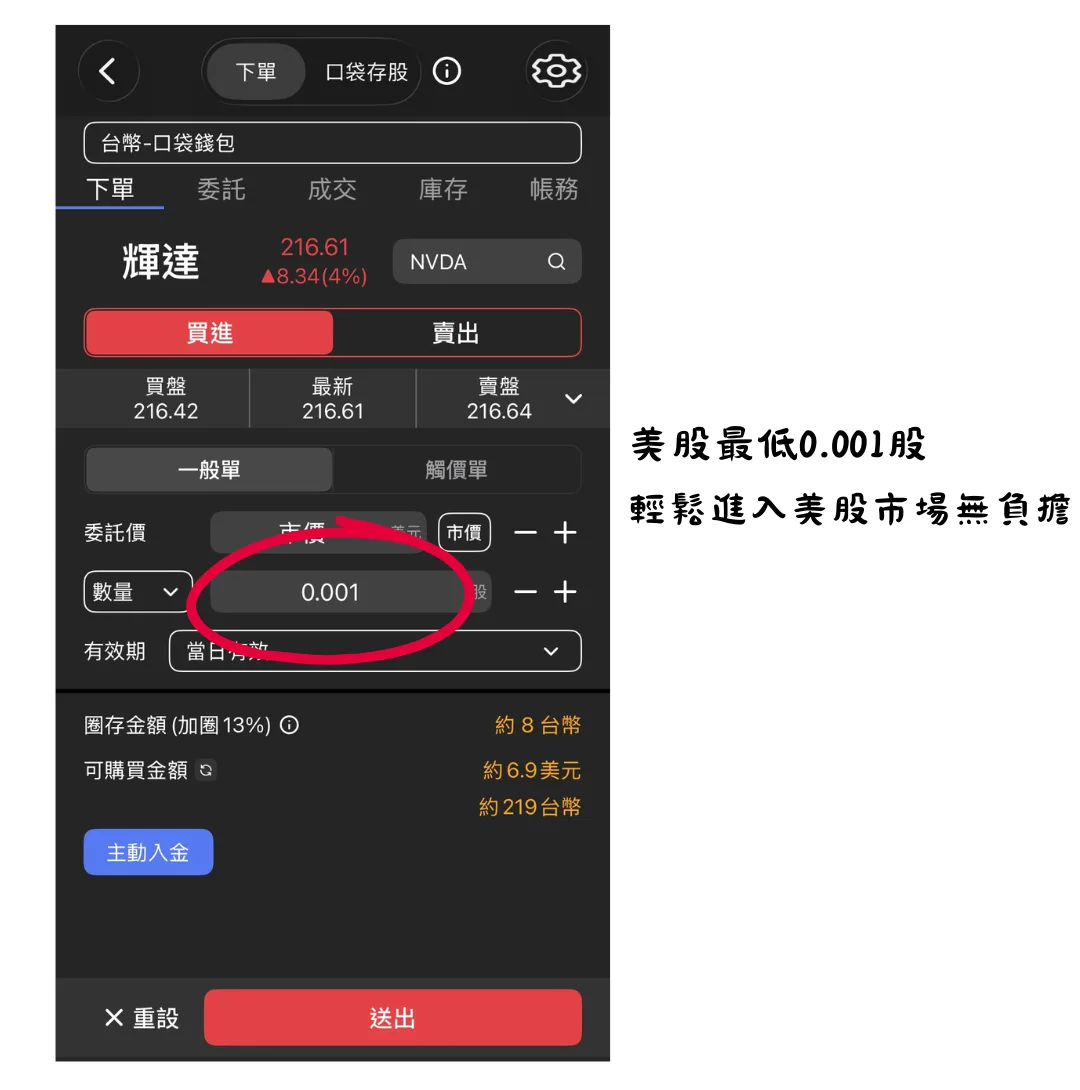
怎麼買美股半導體相關標的?
想投資美股半導體相關標的?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!