Meta(META)的廣告生意繼續成長,財報卻出現兩個刺眼數字:營業利益率降到20%,自由現金流轉負。前者受到大筆法律費用影響;後者則提醒我們,即使廣告持續帶回現金,蓋機房、買設備的速度仍可能更快。
看懂2026年第三季財報,得把這兩筆帳分開。排除法律費用後,Meta的營業利益率回到約35.4%,但仍低於去年同期。本文的判斷是:廣告成長提供了AI投資的底氣,接下來要驗證的,是新增收入與效率改善何時追得上投入。
3 個重點先看
- 法律費用拉低獲利:公司公布排除該筆費用後每股盈餘為7.40美元;本文換算營益率約35.4%,仍低於去年。
- 廣告量價齊增:曝光量與平均單價同步增加;公司認為AI已帶動核心廣告變現。
- 現金回收面臨考驗:本季資本支出超過營業現金流,全年指引下限再提高,Muse的回收仍須驗證。
一、排除法律費用,獲利回來了,利潤率卻還沒回到去年
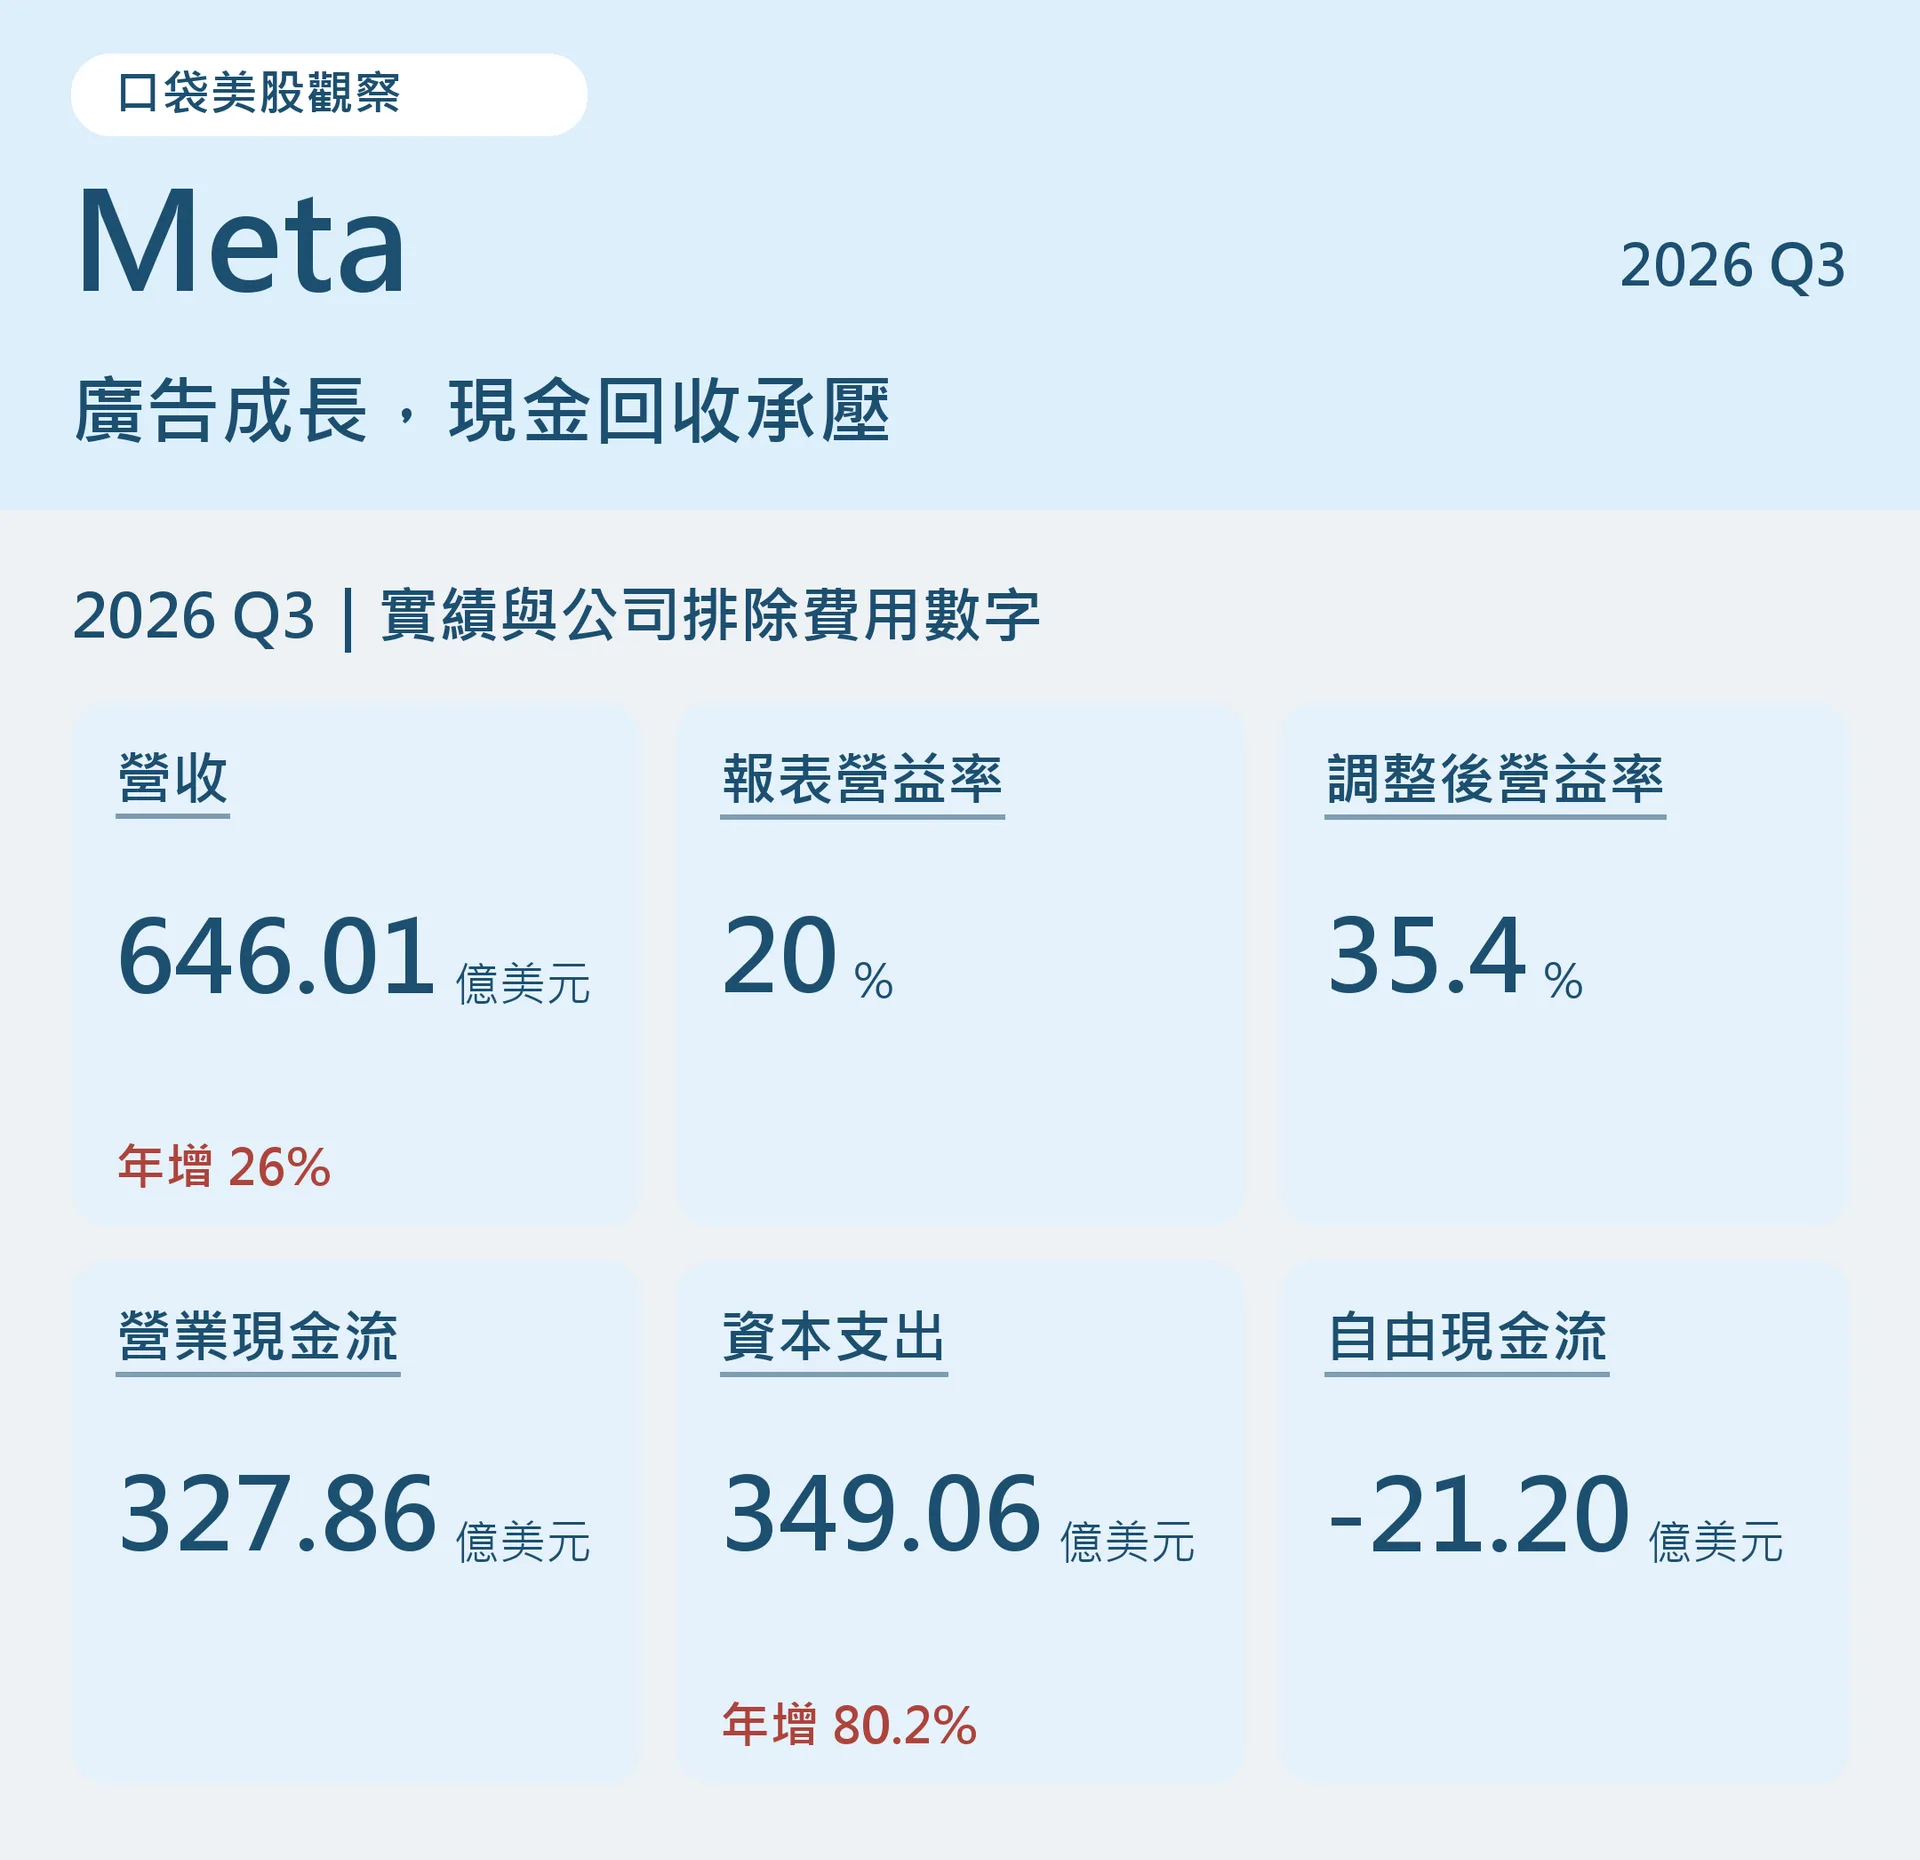
Meta於美國時間10月21日公布第三季財報,營收646.01億美元,年增26%,高於上一季給出的610億至640億美元公司指引。報表每股盈餘(EPS)為3.83美元,營業利益129.88億美元,營業利益率從去年同期約40%降至20%。
主要干擾是本季認列98.9億美元法律費用,與8月宣布的青少年心理健康及社群媒體訴訟和解有關。依Meta公布的排除結果,營業利益約228.8億美元,EPS為7.40美元;用營業利益除以營收,營益率約35.4%。
這筆調整幫助我們看出,報表上的20%包含重大法律費用。不過,排除後的營業利益約年增11.4%,仍慢於營收的26%;營益率較去年約40.1%低了約4.7個百分點。換成每100元營收來看,去年約留下40元營業利益,今年排除該費用後約留下35元,其餘成本壓力仍在。
去年同期EPS也有特殊基期:公司當時認列159.3億美元一次性非現金稅務費用,EPS因此降到1.05美元。若排除該項,去年為7.25美元。因此,今年報表EPS年增265%,並不能直接解讀成核心獲利大幅成長。至於7.40美元是否優於分析師預期,必須先確認預估是否同樣排除法律費用,才有比較意義。
二、廣告成長的支撐:看的人更多,平均單價也上升
Meta的主要收入來自廣告:Facebook、Instagram等服務聚集使用者與注意力,廣告主則為觸及潛在客戶、提高成交機會付費。本季廣告營收630.61億美元,年增26%,占總營收約97.6%,仍是支持集團投資的主要收入來源。
本季廣告曝光量年增10%,平均每則廣告價格年增14%。這代表營收成長同時受到量與價支撐,而非單靠增加廣告展示次數。兩個已四捨五入的增幅相乘,約可得到25.4%的成長,能幫助理解量價關係,但不是完整的財報調節公式。
平均單價上升,也不能直接翻譯成每次曝光的廣告成效都提高14%;需求、地區與廣告形式的組合都會影響平均值。Meta表示,AI透過提升互動、推薦效果與變現效率,已為廣告帶來額外收入;公司未在本次公告單獨拆出AI貢獻多少營收。
對本文的問題而言,這組證據支持的是:既有廣告業務仍有成長能力,AI投入也有改善核心業務的用途。但要證明所有新增AI投資都划算,還得把成本與現金支出放回來看。
三、廣告帶回現金,設備投資又先花出去
營業現金流是公司營運在一段期間實際帶回的現金。Meta第三季為327.86億美元,較去年同期約成長9.3%;同季資本支出卻達349.06億美元,年增約80.2%。這裡的資本支出,包含購置不動產與設備,以及融資租賃本金。
依Meta口徑,本季自由現金流=327.86億美元營業現金流-349.06億美元資本支出=負21.20億美元。
自由現金流可以理解為,營運帶回的現金扣掉上述設備投資後,還剩下多少。去年同季仍有106.25億美元,本季則轉負;支出成長速度明顯快於營業現金流,是比單看EPS更直接的現金壓力訊號。
資本支出與當季費用的認列時間不同。設備先付錢,之後才透過折舊等方式逐步影響損益,因此EPS有改善、自由現金流卻變差,可以同時發生。而Meta的資本支出也服務核心業務等用途,不能全部算成Muse的開發成本。
支持方最有力的理由是,這些設備可能在往後年度持續提供服務,且Meta前三季累計自由現金流仍有110.49億美元。單季轉負,還不足以證明投資失敗;真正需要追問的是,新增收入與營運效率改善,能否逐步覆蓋運算、維運與設備更新的需求。
四、全年支出上限不變,下限卻又提高了
本次全年資本支出指引為1,350億至1,450億美元,前次為1,300億至1,450億美元。準確解讀是上限不變、下限上調50億美元;這與「整段指引完全維持」有所差別,也不能直接當成支出開始收斂。
前三季已支出858.24億美元。以全年區間扣除累計實績推算,第四季隱含支出約491.76億至591.76億美元,高於第三季349.06億美元。這是依全年指引推算的餘額,並非公司另外公布的第四季資本支出指引。
收入端,Meta給出第四季營收730億至760億美元指引。加上前三季實績,全年隱含營收約2,547億至2,577億美元;用這個範圍作規模比較,全年資本支出相當於營收的一半以上。這不是投入回報率,卻顯示廣告成長必須支撐多大的資金需求。
此外,排除本季法律費用只是分析獲利的方法,並不代表法律風險結束。新墨西哥州司法部於10月21日公告,法院在另一件與資料隱私相關的案件裁定Meta支付250億美元民事罰款。Meta表示將上訴。該案與本季青少年訴訟和解不同;裁定金額也不能直接加進第三季費用或現金支出,後續認列與付款時點須看公司揭露。
五、Muse對多數人免費,誰來付錢?
Meta這次法說把Muse的回收路徑講得更具體:大多數人免費使用,進階需求靠訂閱,未來再向商家收取促成交易的費用。這讓「AI何時賺回投入」多了可追蹤的收入來源,但各條路徑的進度不同,不能全部當成本季已實現的生意。
先看使用證據:兩個25%,分母不同
祖克柏表示,Muse推出約一個半月,美國與加拿大已有超過1,000萬人設定個人AI代理,約25%在任一天使用。財務長Susan Li則補充,購物是主要用途之一,超過25%的Muse週活躍用戶使用購物功能。
前者看設定帳戶的人有多少在任一天使用,後者看週活躍用戶有多少使用購物,兩者都不是追蹤同一批用戶30天、60天後是否留下來的留存率,也不能直接相乘估算交易規模。這些數字提供了初步採用證據;使用購物功能,距離完成交易、再讓Meta收到錢,還有幾步。
一般人免費,訂閱與商家付費分工
依祖克柏的說明,Muse的商業設計可分成三條路:
- 一般消費者與商務交易:多數人免費使用,Meta規劃建立商務工具,針對協助促成的交易收費,預期由企業支付。
- 進階用戶訂閱:需要最先進模型或更多使用量的人,直接付費。
- 商家與企業訂閱:商家為額外營運功能付費,企業則可為員工工作需求訂閱。
目前已開始的收入是訂閱。Susan Li在會後問答明確表示,Muse當時尚未透過訂閱以外的方式變現;交易收費還需要更多用戶、串接服務與商業夥伴。公司沒有在本次法說量化Muse訂閱收入,也未公布交易費率與交易收入規模。
商家是否願意付錢,取決於Muse能帶來多少價值。若能幫消費者比較選項、減少跨網站操作、提高成交機會,商家就有付費理由;若只是把原本就會發生的訂單換個入口,再加一筆費用,參與意願便會受到考驗。這是本文對商業機制的判斷,仍要用商家採用與實際收入來驗證。
效率提高十倍,不等於總成本減少九成
收入之外,Meta還要處理每服務一位用戶、完成一項任務所需的成本。公司預期未來一年將運算成本效率提高逾十倍,方法包括利用離峰算力、使用更小且有效率的模型,以及改善模型執行效率。這是公司的目標,並非已達成的成果。
同時,Susan Li也預期,隨Muse用戶擴張,總服務成本仍會增加;她在會後問答進一步說,十倍效率仍需要未來一年的技術進展。因此,效率目標不能直接換成明年總成本下降九成,更不能推成資本支出同步縮減。最後能留下多少利潤,要看收入成長與服務成本這兩條曲線如何變化。
回收還有一道門檻:商家願不願意接進來
Muse要協助購物,除了懂消費者需求,也需要商家允許它取得資訊、操作服務。Susan Li預期,長期會朝取得授權的程式串接、商業合作,以及消費者代理與商家代理直接溝通發展;公司也在推動相關互通標準,但承認採用需要時間,短期許多體驗仍以AI協助為主。
企業服務則提供另一種利用同一套模型的機會。Meta表示,模型訓練有大筆固定成本,因此也希望透過模型API、Muse Code等服務承接更多需求。不過,共用模型能增加用途,並不代表新增收入自然足以覆蓋訓練、運算與設備更新支出。
公司預期新AI業務可自2027年開始貢獻增量收入,但尚未量化規模,也沒有提供完整2027年營收指引。本文接下來會看三件事:用戶是否持續使用、訂閱與後續交易收費能帶來多少收入,以及每項成功任務的成本能否下降。這些才是把產品熱度接到現金回收的證據。
廣告成長讓Meta有能力先投入,Muse的商業設計則開始回答未來由誰買單。若收入逐步擴大、服務效率改善,並讓營業現金流追上資本支出,回收的證據就會更強;若用戶與任務量先推高成本,變現速度卻跟不上,資金壓力仍會留在財報裡。
延伸閱讀:Meta Muse Wonder的API、訂閱與廣告變現路徑、Meta第二季財報與前次資本支出指引。
怎麼買Meta(META)?
想投資Meta(META)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!