看劇付月費,品牌又付錢買廣告,Netflix(NFLX)為什麼還會遇到廣告收入不如預期?關鍵在於,讓觀眾願意留下來,和讓廣告主願意持續買單,需要做好不同的事。
Netflix於美東2026年10月20日公布第三季財報,營業利益率升至34.6%,卻將全年廣告收入預估從約30億美元下修至約27億美元。這份成績單值得讀的地方,是一家靠月費起家的公司,如何把追劇時間做成另一門生意。
Netflix的月費生意已經在支撐營運,公司也表示,2026年訂閱收入成長優於原先預期。廣告接下來要證明的,是在這個基礎上,還能多創造多少收入與獲利。
3 個重點先看
- 兩種收入一起看:含廣告方案收取較低月費,再搭配廣告收入;原會員降級與新會員加入,對營收的意義不同。
- 成長卡在執行:公司稱部分廣告產品功能推出略慢於預期,將全年廣告收入預估下修10%;有觀眾,還得讓廣告好買、效果可衡量。
- 獲利率另有原因:Q3利潤率優於公司預估主要與費用時點有關,去年同期也有稅費壓低基期,不能直接當成廣告獲利成功的證明。
一、同一段追劇時間,Netflix怎麼收兩種錢?
在提供含廣告方案的市場,觀眾可以選擇較便宜的訂閱方案,接受觀看過程中出現廣告。對觀眾來說,是用部分注意力換取較低月費;對Netflix來說,則多了一位付錢的客戶:想接觸這群觀眾的廣告主。
可以把它想成兩個收銀台:一邊收訂閱費,一邊收廣告費。兩邊加起來,才是含廣告方案創造的收入。因此,廣告賣得更多,不代表每位會員帶來的總收入一定增加,還要看會員原本會選哪個方案。
用一個假設例子理解:若無廣告月費是10美元、含廣告月費是7美元,原本付10美元的會員改選7美元方案,平均每月就需要3美元廣告收入,才能補回月費差額。這只是示意,並非Netflix實際售價或單戶收入;若吸引到原本不會訂閱的新客,則是另一種增量。
即使總收入補回來,還要負擔內容、廣告技術與銷售等成本,才能看最後留下多少獲利。這也是為什麼研究廣告生意,不能只數「多了多少含廣告會員」。
二、廣告主買的,是找到對的人與看得見的效果
假設一家運動鞋品牌要投廣告,它在意的不只是「Netflix有很多人看」,還包括:能不能接觸可能買鞋的人?同一個人會不會被重複轟炸?看過廣告後,有沒有增加購買或註冊?這是投放情境示意,並非Netflix真實客戶案例。
Netflix的原創節目、電影與直播,提供品牌接觸觀眾的觀看場景;但品牌也可以把預算投向其他影音平台。Netflix若能讓廣告主更容易找到合適受眾、控制投放頻率並衡量效果,就更有條件爭取這筆預算。
把廣告收入拆開看,可以先抓三件事:有多少觀看能放廣告、這些廣告版位賣出去多少,以及每次曝光賣多少錢。用電影院打比方,觀眾很多,片前廣告也得有人買單,才會帶來收入。這也解釋了為什麼觀眾到場後,還需要讓廣告好買、投放順暢,才能把觀看變成收入。
實際買廣告也有操作門檻。廣告主常透過專用的廣告採購平台,設定預算、受眾與投放條件,由系統協助購買曝光,這稱為程式化購買。Netflix讓買方沿用既有工具購買廣告,減少逐筆人工處理的麻煩,目的就是讓這門生意更容易做。
2026年10月20日,Netflix公告加強網站與App轉換資料串接,並持續擴充廣告採購平台內的成效衡量。白話說,就是幫品牌把「有人看過廣告」與「後來發生什麼行動」接起來。公司同時列出部分尚待推出的功能,顯示廣告系統仍在建置,而非觀眾到齊就能自動收錢。
三、廣告預估少了3億美元,問題出在哪?
Netflix在7月仍預期2026年廣告收入約30億美元,10月改為約27億美元,降幅為10%。公司給的原因是:部分廣告產品功能推出速度略慢於原先預期。
對這種生意而言,功能延後可能影響廣告主購買、投放與驗證效果的便利程度,進而拖慢變現。至於這次究竟是哪幾項功能、各影響多少收入,公司尚未逐項揭露,不能把同日公布的某一項產品更新,直接當成全部差額的答案。
不過,支持廣告前景的證據也存在。Netflix於8月表示,美國廣告預售活動取得的承諾金額接近翻倍。所謂廣告預售,可理解為廣告主先安排未來一段時間的投放;它顯示買方意願,卻不等於這些錢已全部成為2026年的收入。
兩件事可以同時成立:廣告主願意買,實際投放與收入實現卻比原計畫慢。2025全年廣告收入已超過15億美元,也提醒投資人,「下修今年預估」與「廣告收入比去年衰退」是不同的判斷。
把規模放回全公司看,27億美元約占Netflix全年511億美元營收預估的5.3%,兩者都是2026年公司預估值。廣告還不是最大收入來源,但若能穩定提高每位觀眾帶來的收入,就能增加月費以外的成長動力。這次下修反映的,正是這個期待實現得比原計畫慢。
四、利潤率變漂亮,為什麼不能直接替廣告打高分?
第三季營收為128.74億美元,年增11.8%,增速低於前兩季;營業利益則達44.59億美元,營業利益率由去年同期28.2%升至34.6%。換成容易理解的說法,就是本季每收進100美元,扣掉營運成本與費用後,留下約34.6美元營業利益,還沒扣利息、所得稅等項目。
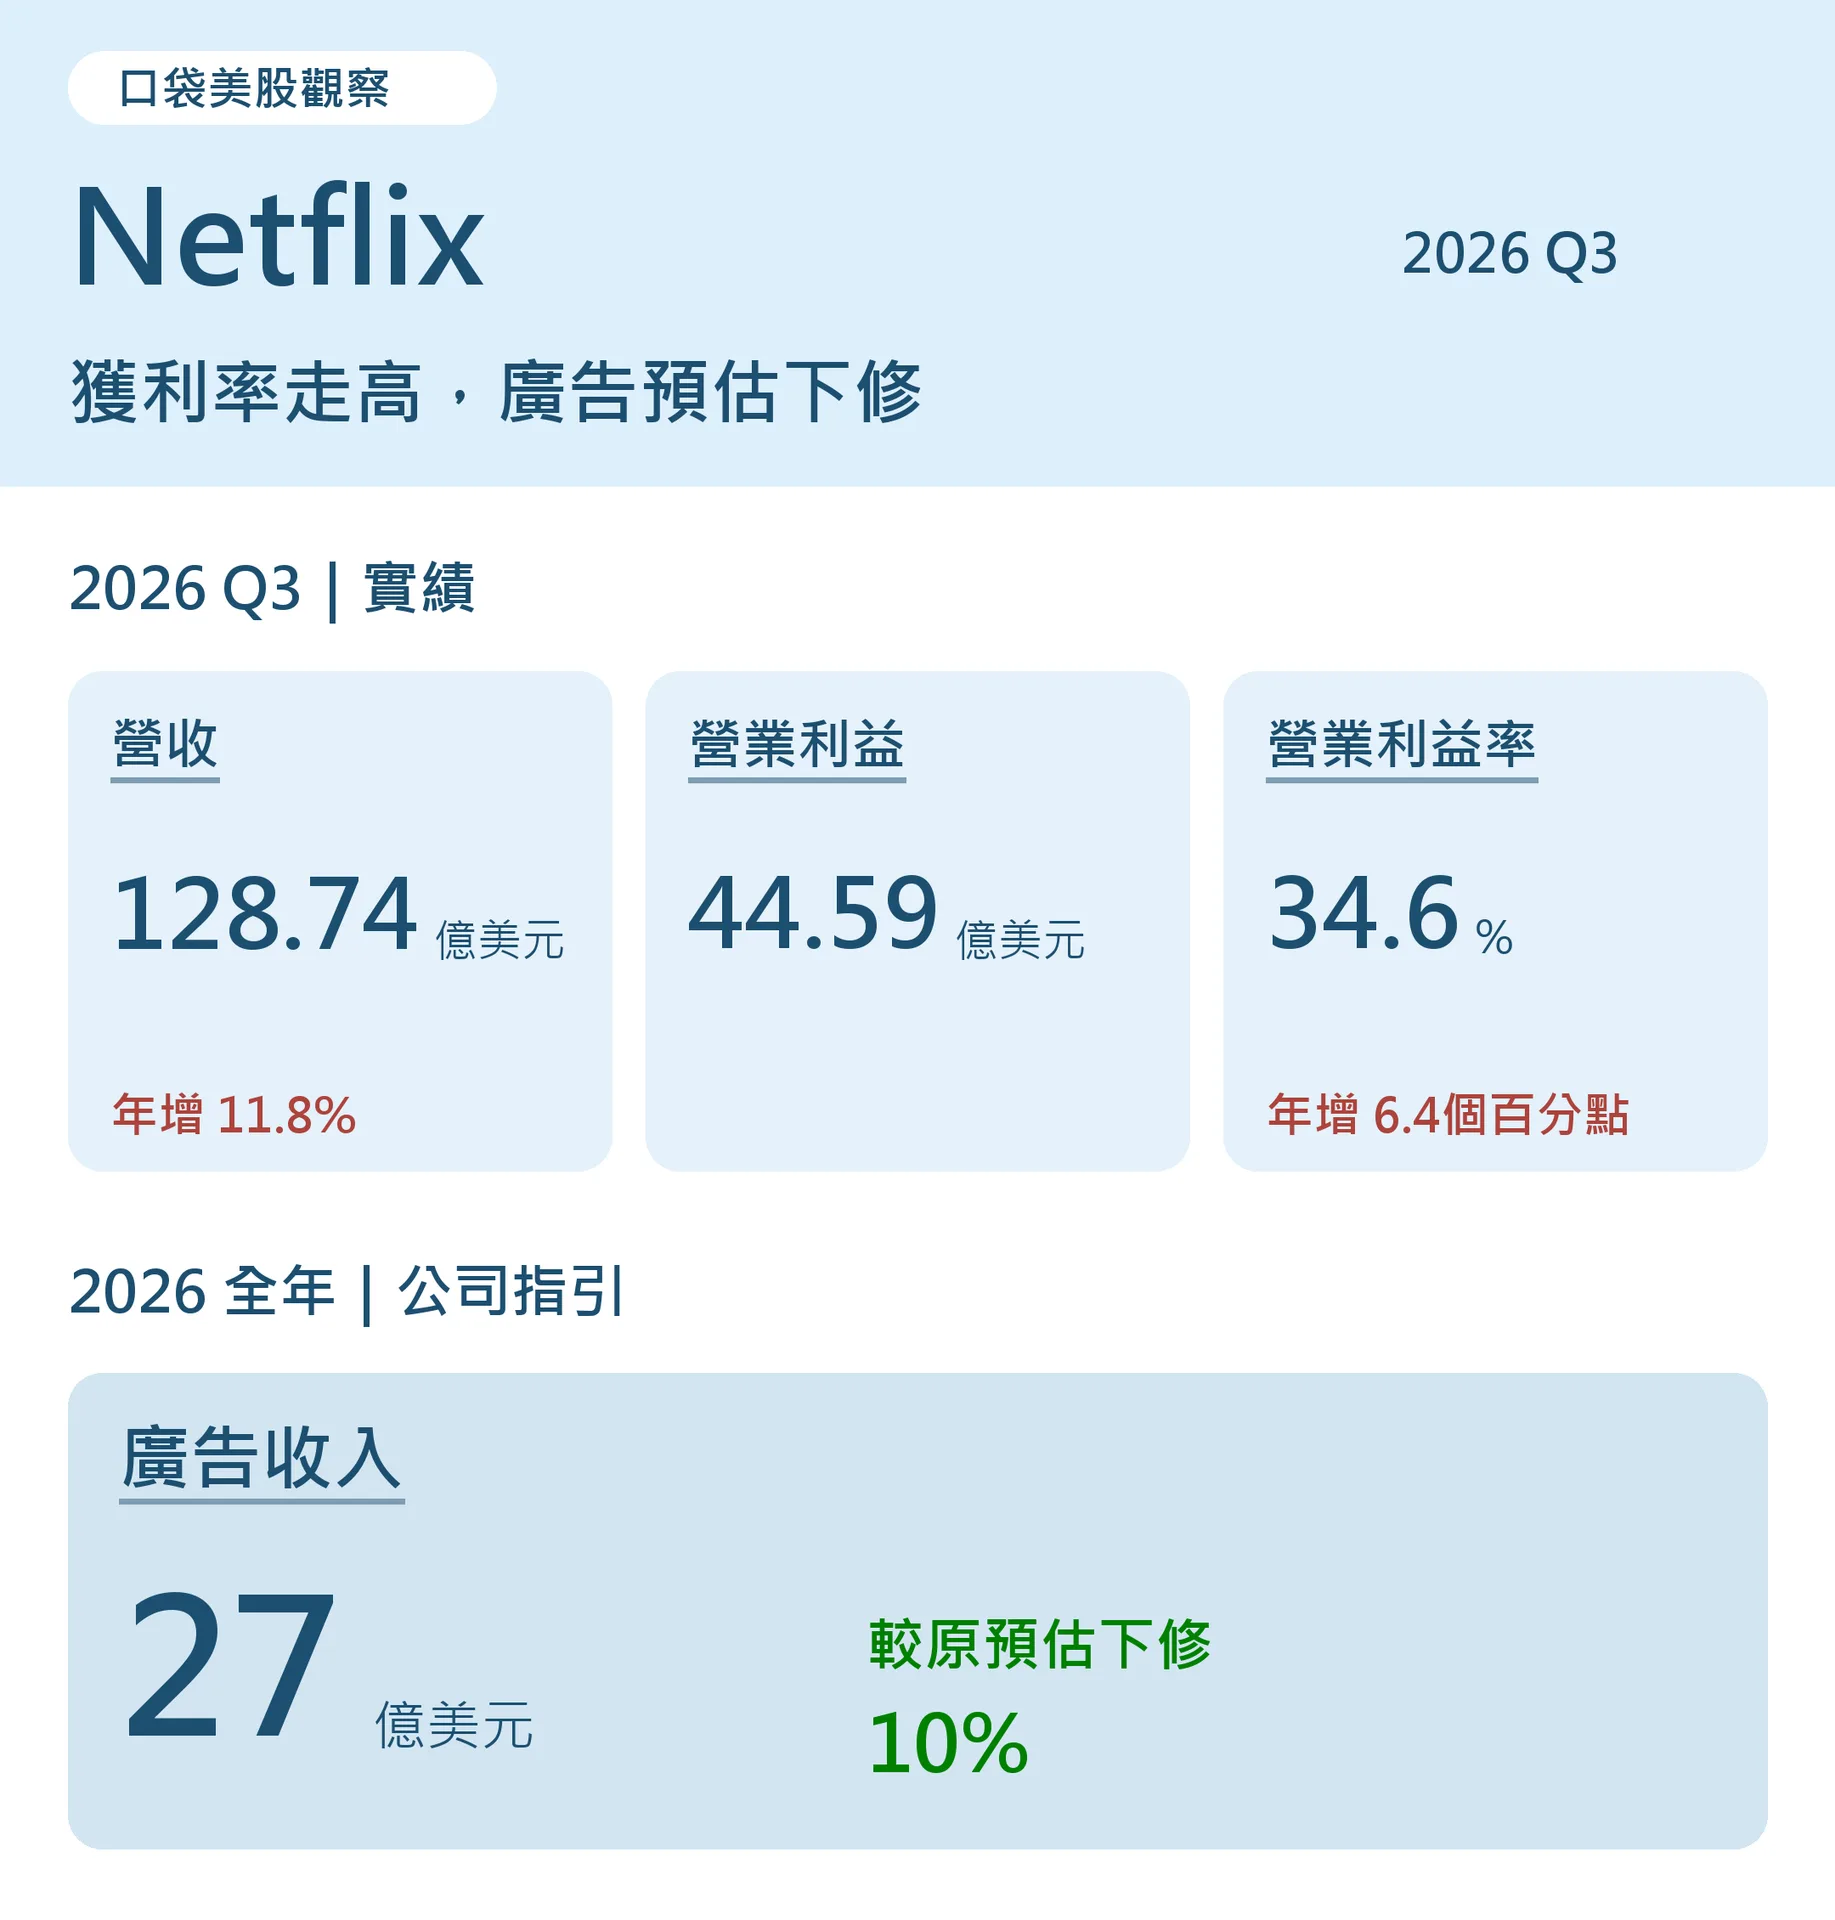
這裡有兩個比較要分開。第一,公司說Q3營業利益與利潤率高於原先預估,主要來自費用認列時點。第二,去年同期曾認列約6.19億美元巴西稅務爭議相關費用,壓低當時的營業利益率,使今年的年增比較更亮眼。不能把整段提升都當成永久節省成本,更不能全部歸功於廣告。
公司目前仍預期全年營業利益率約31.5%。這次財報也沒有提供足以單獨算出廣告業務利潤的完整資料;要判斷廣告是否更賺錢,仍得回到收入成長與所需投入。
現金流也要分開讀。全年自由現金流預估由125億降至120億美元,公司說主要與預計第四季完成的不動產交易有關,不能把這5億美元的調整全部算在廣告頭上。
此外,第一季現金流曾受惠於與華納兄弟探索(WBD)交易有關的28億美元一次性解約金,評估長期現金實力時,也要分清楚持續營運賺進來的錢與偶發款項。
五、第二成長來源,要看這三件事能不能接起來
Netflix的廣告生意仍有成長空間,但它必須把觀眾規模、投放能力與收入實現接在一起。一般投資人可以用三個問題追蹤進度:
- 廣告是否更容易買?看已公告的受眾、投放與衡量功能是否實際推出,並對照後續廣告收入表現,而非只看合作名單變長。
- 新市場能否帶來有效收入?公司計畫2027年將含廣告方案拓展至15個新國家;新市場要有觀眾,也要有願意付錢的廣告主,開放方案只是起點。
- 兩個收銀台加起來有沒有變好?同時看訂閱收入、廣告收入與費用投入。若只是原會員改付較低月費,廣告收入還必須補回差額,才談得上更好的總變現。
這季財報給的答案是:訂閱生意仍在支撐營運,廣告則有需求與拓展機會,但產品執行拖慢了原先期待。Netflix下一步要證明的,是能把「很多人願意看」進一步做成「廣告主願意持續付錢」,並在負擔相關成本後,讓公司留下更多獲利。
怎麼買Netflix(NFLX)?
想投資Netflix(NFLX)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!