看到PPI上升,容易擔心店家接下來會不會漲價;看到CPI變動,又想知道家庭支出與利率是否會受影響。新聞還常提到聯準會關注的PCE,這些物價指標該怎麼一起看?
先抓住兩件事:CPI與PPI看的位置不同,成本也不會照比例轉嫁。本文以美國統計為例,從生產者售價與家庭購物出發,解釋物價如何傳導,以及PCE在政策判讀中的位置。
3 個重點先看
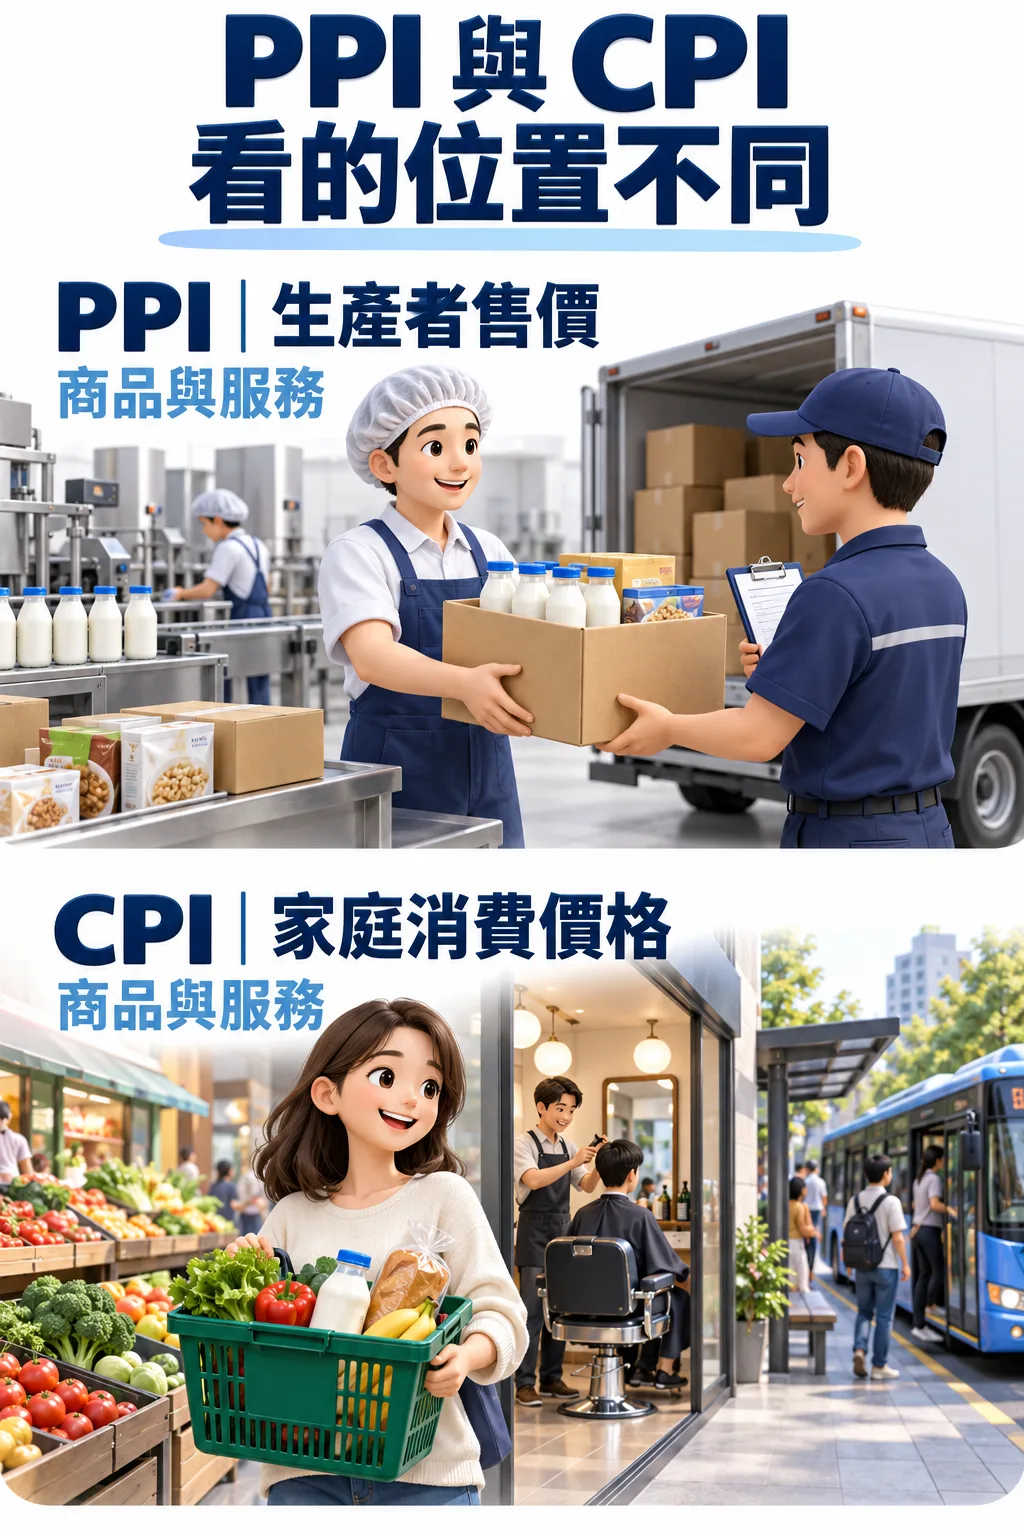
- 觀察位置不同:CPI看家庭消費價格,PPI看國內生產者售價,兩者都包含商品與服務。
- 漲價要經過選擇:供應商調高售價後,店家可能吸收、轉嫁或延後調價,漲幅不會自動照抄。
- 政策還要看PCE:聯準會的長期2%通膨目標採用整體PCE,核心PCE則協助觀察通膨趨勢。
一、CPI與PPI,站在哪裡看價格?
消費者物價指數(Consumer Price Index,CPI)觀察家庭消費這一端。美國新聞常說的CPI,通常指都市消費者購買一籃子商品與服務的價格變化,涵蓋飲食、交通、醫療與居住等支出。
生產者物價指數(Producer Price Index,PPI)主要衡量國內生產者賣出商品、提供服務時,收到的售價如何變化。例如食品製造商的出貨售價、貨運公司的服務價格,都可能是觀察項目。它看的是價格,不是企業收到多少營收,也不只看工廠原料。
| 比較項目 | CPI | PPI |
|---|---|---|
| 看誰的價格 | 家庭消費者支付的價格 | 國內生產者收到的售價 |
| 商品與服務 | 家庭消費的商品與服務 | 國內生產者出售的商品與服務 |
| 新聞常見範圍 | 都市消費者的消費籃子 | 最終需求:供消費、資本投資、政府購買與出口的國內產出 |
| 進口品 | 家庭購買的進口商品可納入 | 不直接納入進口品價格 |
| 主要提供線索 | 家庭面對的平均消費價格變化 | 企業售價與供應鏈價格壓力 |
兩者都會把許多項目依權重彙整。權重就像「這項價格在總分裡有多大影響力」:同樣漲10%,占比高低不同,推動總指數的力道也不同。
居住就是一個差別。CPI除了房租,還用「同等自有住宅若拿去出租,可以收多少租金」衡量自住的居住服務,稱為設算租金;它不是房價漲幅。PPI沒有這項自有住宅設算租金,兩個指數因此也會走出不同步調。
二、PPI漲了,CPI一定跟著漲嗎?
先想一家假設早餐店。供應商調高食材售價,對供應商是「賣得比較貴」,對早餐店卻是「進貨變貴」。這正是PPI分項能提供成本線索的原因,但整體PPI漲多少,不等於每家店的成本就漲多少。
就算某項原料漲10%,早餐的總成本也不會自動漲10%:原料只占成本的一部分,還有其他食材、人力、租金與設備。老闆接下來可能自行吸收、調整採購,或等合約更新後再漲價;若客人容易改買別家,也未必能把成本全部轉出去。
可能的傳導路徑:供應商售價提高 → 下游進貨成本增加 → 店家衡量成本占比、競爭與需求 → 決定是否及何時調高消費售價。
這條路徑說明成本怎麼影響售價,卻不是「PPI先漲,CPI隔幾個月就一定照著漲」。兩者各自調查、各自計算,CPI不是把PPI加上零售加價就算出來;進口品、居住服務與權重差異,都會影響結果。判斷傳導要看對應分項與實際供需,不能只替兩個總數排先後。
三、核心指數,拿掉了哪些項目?
「核心」是先排除特定項目,再觀察其餘價格的方法。食品與能源容易受天候、供給等因素影響,暫時拿開有助於辨認其他價格的變化;它們仍是家庭真實支出。
| 指標 | 排除項目 |
|---|---|
| 核心CPI | 食品、能源 |
| PPI常見核心口徑 | 食品、能源 |
| PPI另一種觀察口徑 | 食品、能源、交易服務 |
PPI裡的「交易服務」,主要看批發、零售商的售價與補貨進價之間的價差,與消費者在商店看到的商品售價是不同計價方式。所以兩則新聞都寫核心PPI,數字卻不同時,先核對排除了什麼、比較哪個期間。核心PPI也不是「只看服務業」。
查英文報告時,兩種PPI口徑怎麼認?
扣除食品與能源,可對照 Final demand less foods and energy;再排除交易服務,則是 Final demand less foods, energy, and trade services。用完整名稱辨認,比只認「Core PPI」更清楚。
四、月增與年增,分別在比什麼?
月增率比較這個月與上個月;年增率比較今年這個月與去年同月。前者幫助觀察近期變化,後者描述一年間漲了多少。比較起點不同,兩者不能直接相加,也不能把單月漲幅乘12就當成已發生的年增率。
美國新聞常用季節調整後的月增率,減少節慶、換季等反覆因素干擾;年增率則常用未季調指數比較。年增率也受去年同月價格高低、也就是「基期」影響,因此可能與當月漲幅呈現不同方向。看數字時,要一起確認比較期間與季調口徑。
五、如果通膨降溫,物價就會下降嗎?
以下用假設情境說明:就算價格漲幅放慢,價格本身也可能繼續上升。下表是一籃內容、份量與品質都不變的商品,金額並非美國實際CPI數據:
| 時間 | 買同一籃 | 較前一年同月 |
|---|---|---|
| 第1年同月 | 1,000 | — |
| 第2年同月 | 1,100 | 漲10% |
| 第3年同月 | 1,155 | 漲5% |
在這個假設中,第3年的年增率從10%降到5%,買同一籃卻仍比前一年多付55元。這個例子中的「通膨降溫」,描述的是漲價速度放慢,不表示價格已經回跌。
若第3年同月停在1,100元,才是相較前一年同月沒有再漲;降到1,100元以下,才是這一籃比第2年同月便宜。新聞若只說「CPI下降」,要先確認指的是年增率下降,還是價格指數本身下降。
六、聯準會為什麼還要看PCE?
談到美國利率,還會遇到個人消費支出物價指數(Personal Consumption Expenditures Price Index,PCE物價指數)。它同樣觀察消費價格,涵蓋家庭自行支付,以及由他人代家庭支付的商品與服務支出;涵蓋範圍、權重與計算方法和CPI不同,也較快反映消費支出組合的變化。
聯準會採用PCE衡量長期2%通膨目標,也會密切觀察排除食品與能源的核心PCE,協助判讀較持續的趨勢。可以記成:整體PCE是目標口徑,核心PCE協助看趨勢。聯準會仍會一起看CPI、PPI、就業等資訊,並非只等一個數字決定升降息。
還有一層常被忽略的關係:美國經濟分析局編製PCE物價指數時,會使用CPI與PPI的部分分項價格資料。這是「統計資料拿來編製另一個指數」,和前面早餐店的「成本是否轉嫁到售價」不同,也不是把CPI與PPI兩個總數取平均。
因此,看完CPI、PPI後,市場仍會留意它們的哪些細項可能反映在PCE。讀者先分清三種觀察方式,就不容易把「PPI升溫」直接翻譯成「聯準會下一次一定升息」。
七、投資人怎麼搭配解讀?
- 先認清口徑:CPI、PPI還是PCE?整體還是核心?核心排除了什麼、月增或年增、有沒有季調?
- 再比較預期與細項:公布值和公布前同一口徑的市場調查差多少?能源、商品或其他服務,誰在推動變化?前月數字是比較基準,不能代替市場預期。
- 最後放回生活與企業:企業實際採購什麼、能否調價,家庭又把錢花在哪裡?若要判讀政策,再搭配PCE、就業、薪資與消費資料。
同樣是成本上升,能轉嫁的企業與必須自行吸收的企業,獲利壓力就不同。把總指數拆回實際項目,才能從「物價漲了多少」走到「誰受到影響、影響怎麼發生」。
八、常見問題
為什麼我感受到的通膨比CPI高?
CPI反映平均消費結構,你的帳單則由自己的支出決定。若房租、外食或醫療占你的預算較多,而這些項目漲得較快,感受到的壓力便可能高於總指數;購買的品項或數量改變,也會讓實際支出不同。
PPI與CPI的差距,可以當成企業毛利嗎?
不行。兩者涵蓋的商品、服務、權重與計價方式不同,直接相減算不出某家公司的毛利。企業獲利仍要看自己的售價、銷量、成本與產品組合,物價分項提供的是分析線索。
延伸閱讀:以2026年9月CPI為例,理解利率、借款成本與股票估值。
怎麼買美股?
想投資美股?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!