
加油多付錢,和科技公司做生意有什麼關係?讀到美國通膨新聞,最讓人困惑的,往往就是這個跳躍:新聞前半段在說油價,後半段卻已經談到利率與股票。
美國10月14日公布的9月消費者物價指數(CPI)年增率升至3.7%。這次汽油是當月漲幅的主要推手;另一個關鍵是,核心物價原本被預期會漲慢一點,結果沒有。要看懂這份數據,得同時看生活帳單、事前預期,以及企業的資金帳。
3 個重點先看
- 先懂傳導:通膨若讓市場要求更高的利率報酬,公司的借款成本與股票估值都可能受影響。
- 再對預期:核心CPI月增0.3%,雖與8月相同,卻高於事前預期的0.2%;整體月增0.6%則符合預期。
- 最後看持續性:後續能源、居住與服務價格,以及消費與就業的變化,會影響Fed的政策判斷。
一、加油變貴,為什麼連科技股也要算帳?
你可以先想一間準備借錢添購設備的公司。它在意客戶會不會下單,也在意借款利息要付多少。若物價壓力持續,市場開始要求較高的利率報酬,公司新增借款或到期換借時,就可能面對更高成本。
股票還多了一層:投資人會把公司未來能賺到、收到的錢,換算成今天願意付的價格。要求報酬提高時,同一筆未來收入的今日價值就會降低。如果公司價值有很大部分仰賴多年後的現金流,估值對這種變化會更敏感。
從加油站到股票,可以這樣接起來:
通膨壓力若持續 → 市場可能要求更高的利率報酬 → 企業借款與股票估值,都要重新算帳。
這次的政策背景是,聯準會(Fed)已在9月16日升息一碼,也就是0.25個百分點,將聯邦資金利率目標區間提高至3.75%~4%。10月公布的這份CPI,是判斷往後政策的新資料;至於壓力會持續多久,得先翻開物價帳單。
二、四個CPI數字,到底在說什麼?
CPI可以想成一張有代表性的家庭購物清單,把食品、交通、居住、醫療等支出的價格變化合在一起。占支出比重較大的項目,影響也較大,所以每個人的實際感受會隨消費習慣不同。
看新聞時,先分兩組:月增看與上月相比,年增看與去年同月相比;整體看整張清單,核心則先排除食品與能源。食品與能源仍是重要生活負擔,核心指標是用來觀察其他價格的趨勢。
美國勞工統計局公布的四個數字如下。表中月增率經季節調整,盡量扣掉每年固定季節模式的影響;年增率採未季調資料。
| 指標 | 8月 | 9月 |
|---|---|---|
| 整體月增率 | 0.4% | 0.6% |
| 整體年增率 | 3.4% | 3.7% |
| 核心月增率 | 0.3% | 0.3% |
| 核心年增率 | 2.4% | 2.6% |
整體月增率由0.4%提高到0.6%,代表9月當月漲得比8月快。整體年增3.7%,則像是假設去年同一籃東西花100元,今年要103.7元,說的是一年間的價差。
核心月增率兩個月同為0.3%,年增率卻提高,兩者並不矛盾。月增看最近一個月,年增還受到去年比較基準影響;與去年拉開更多價差,並不能單獨證明當月全面加速。
漲幅沒加快,為什麼仍可能讓市場失望?
看市場反應,還得問一句:大家原本以為會公布多少?路透社10月14日公布前報導整理的經濟學家預期,與實際結果如下。這裡的「市場預期」指這份調查,其他機構的調查可能不同。
| 指標 | 事前預期 | 實際公布 |
|---|---|---|
| 整體月增率 | 0.6% | 0.6% |
| 整體年增率 | 3.6% | 3.7% |
| 核心月增率 | 0.2% | 0.3% |
| 核心年增率 | 2.5% | 2.6% |
整體月增率雖然比8月高,卻剛好符合預期;另外三項則各高出預期0.1個百分點。所以,這次不是四個數字都超預期。
最值得注意的是核心月增率:8月漲0.3%,市場原本等著9月放慢到0.2%,結果仍漲0.3%。漲價沒有加速,期待中的煞車也沒有出現。這個落差,可能讓投資人重新評估通膨壓力與未來利率。
兩張表回答的是不同問題:與前月比,看漲價速度有沒有變;與事前預期比,看結果有沒有出乎意料。高於預期也不等於Fed下次一定升息,還要看壓力能否持續,以及就業與其他數據。
三、這次生活帳單,哪些項目變貴了?
把9月物價報告換成生活場景,最醒目的是加油,餐桌上的變化則溫和許多。
| 生活支出 | 季調月增率 | 怎麼理解 |
|---|---|---|
| 汽油 | +9.1% | 對整體CPI當月漲幅的貢獻超過一半。 |
| 住房 | +0.4% | 反映居住成本,包含租金等項目。 |
| 食品 | 0.0% | 食品整體持平,各細項仍有漲有跌。 |
這張表的重點是分清來源,不把每項漲幅直接相加。汽油是能源的一部分;9.1%是季調後漲幅,未季調的汽油月增率為6.5%,個別車主的加油帳單還會受所在地與用量影響。
去超市買食材與出門吃飯,也有不同感受:在家食品當月下降0.1%,外食上漲0.2%。常開車的人與較少開車、主要自己煮飯的人,對同一份通膨報告就可能有不同感受。
居住這筆支出則仍在增加。住房月增率從8月0.3%提高至9月0.4%,其中包括租金、屋主設算租金與外宿住宿,衡量的是居住服務成本,並非房屋成交價。涵蓋住房等項目的非能源服務,月增率也由0.3%提高至0.4%。
本文的判斷是:油錢把整張帳單明顯推高,居住與服務價格也仍有壓力;各項目的變化,還不足以支持「全面加速」的結論。
四、利率多一點,公司的兩筆帳怎麼變?
第一筆:同樣借100萬元,一年多付多少?
假設借款100萬元,全年本金不變,借款年利率提高1個百分點,一年就多付1萬元利息。公司借錢買設備、蓋機房,道理相同;設備要先付錢,客戶收入逐步收回,利息增加就會壓縮資金餘裕。
影響速度要看合約。浮動利率借款、新增借款與到期再融資較直接;已鎖定固定利率的舊借款,利息不會隨市場利率立刻上調。手上現金充足的公司,承受的資金壓力也會不同。
第二筆:10年後收到100元,今天值多少?
假設有一筆確定在10年後收到的100元,中間沒有其他收款。你今天願意花多少錢,換取這筆未來收入?答案取決於你要求的報酬。
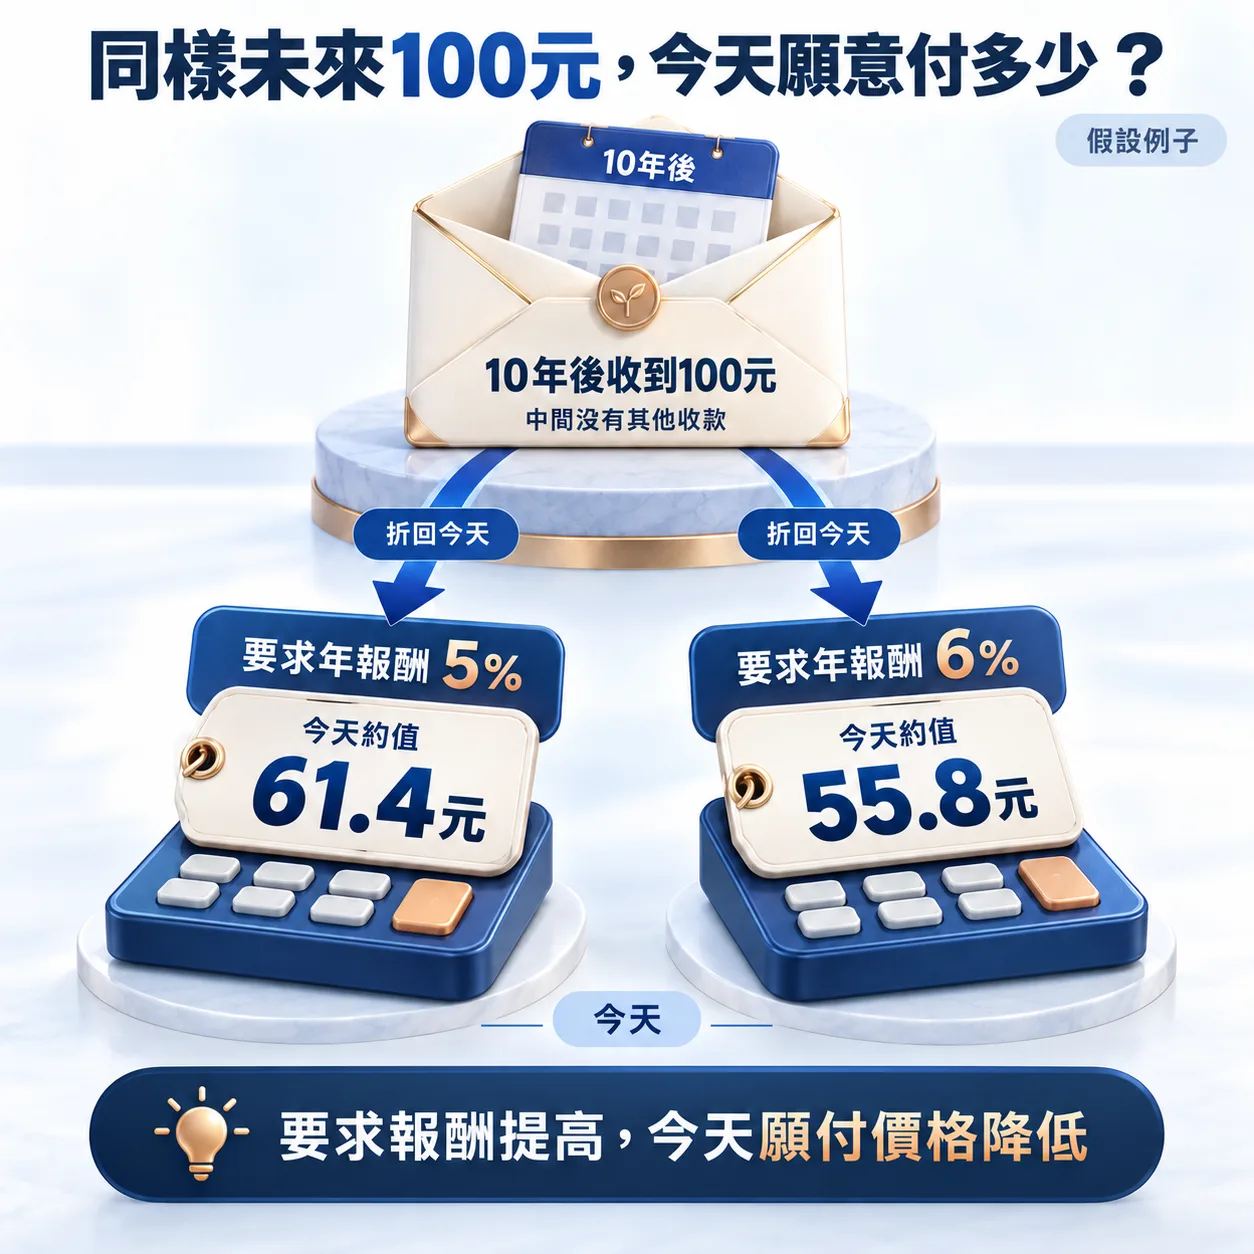
把未來的錢換算成今天的價值,就叫做折現。這個例子裡,未來收到的100元沒有減少,但要求報酬提高,今天願意付的價格就降低了。
對一家價值較依賴遠期現金流的科技公司,估值會對這種變化較敏感;當下已能穩定產生現金的公司,情況便不同。例子中的5%與6%是要求報酬的假設,不是把Fed政策利率直接搬進計算,也不是股票跌幅預測。
因此,研究科技股或AI機房業者時,除了客戶需求,也要看錢何時收回、設備先花多少、借款何時到期。這些問題,會把一則通膨新聞,轉成對公司經營與估值更有用的判斷。
五、下一份數據,怎麼看才抓得到重點?
油價上漲後,Fed也要判斷壓力會不會持續。升息能影響消費與投資,卻無法直接增加石油供給;如果家庭多付油錢後減少聚餐、延後買家具,其他需求反而可能轉弱。若能源隨後回落,通膨壓力便可能緩和。
Fed長期2%通膨目標採用的是整體個人消費支出物價指數(PCE)。它與CPI的涵蓋範圍、權重和計算方式不同,政策判斷也要同看就業。下一份數據公布時,先與當次公布前的市場預期對照,再沿著三個問題讀:
- 油錢這筆,還會不會繼續增加?若汽油回落、整體月增率也緩和,這次能源衝擊的影響可能減弱。
- 其他帳單,有沒有跟著降溫?看核心、住房與非能源服務能否連續幾個月放慢;若其他項目接著漲,壓力就更廣。
- 消費與就業,是否撐得住較高成本?若需求明顯轉弱,Fed的取捨會改變;若需求強、價格壓力持續,再升息的理由就較強。
下一次Fed會議排定10月27~28日,下一份10月CPI預定11月10日公布,以上均為美東日期。10月會議作決定時,還看不到11月才公布的這份CPI。
下次再看到通膨新聞,可以先翻三筆帳:家庭多付了哪些錢,公司借錢要多付多少,以及未來收入今天值多少。再看新數據有沒有改變這三筆帳,比只記住一個年增率,更能理解通膨如何牽動投資市場。
延伸閱讀:Fed會議紀要中的通膨與就業取捨。
怎麼買美股?
想投資美股?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!