想像一家店:供應商送來的新報價變貴,收銀機的銷售金額也增加。老闆看起來應該鬆一口氣,但如果多收的錢還追不上成本,月底留下的毛利反而可能更少。
美國10月15日公布的兩份9月數據,就值得放在一起讀:生產端價格漲幅擴大,零售銷售也高於預期。企業賣得更貴、消費者花得更多,仍要回頭看買了多少,以及企業最後留下多少。
3 個重點先看
- 價格壓力升溫:能源是PPI商品漲幅的主力,排除食品、能源及交易服務後,價格仍上升。
- 支出增加要拆開看:零售銷售包含價格變動,多花錢未必代表買更多東西。
- 毛利看轉嫁結果:售價能漲多少、多久才調整,以及客人是否繼續買,都影響企業能留下多少錢。
一、兩份數據都超預期,意義卻不一樣
美國勞工統計局公布,2026年9月生產者物價指數(PPI)月增1.3%、年增6.3%。同日,美國人口普查局公布零售與餐飲服務銷售,9月約為7,450億美元,月增0.8%、年增6.3%。兩者年增率碰巧相同,衡量的事情卻不同。
PPI主要看國內生產者賣出商品、提供服務所收到的價格;零售銷售看的是店家收到了多少銷售金額。一家供應商的售價,可能是另一家公司的進貨成本,因此讀PPI時,要先問企業在這筆交易裡是賣方還是買方。
| 月增率 | 公布前預期 | 實際 |
|---|---|---|
| 最終需求PPI | 0.5% | 1.3% |
| 零售與餐飲銷售 | 0.3% | 0.8% |
表中預期採路透調查的經濟學家預估,實際月增率均經季節調整。PPI比這份調查預估漲得更快,零售金額也增加得更多,但「高於預期」與「比上個月加速」要分開讀。
以前期來看,8月PPI月增率由原公布的0.4%修正為0.5%,9月進一步提高;8月零售月增率則由1.1%上修為1.3%,9月的增幅反而縮小。這組數據同時呈現價格升溫與支出繼續增加,還需要拆開組成,才知道企業面對什麼環境。
二、油價是主力,價格壓力也延伸到其他項目
9月PPI商品價格月增2.6%,其中能源月增10.8%、汽油月增20.3%。官方估計,能源解釋了商品價格當月漲幅的逾八成,是最突出的推力。
服務價格也月增0.8%。新聞裡看到的「核心PPI」還要確認排除了什麼:常見口徑只排除食品與能源,另一種則再排除交易服務。9月的0.7%與0.5%都成立,分別在看不同範圍。
| 排除項目 | 8月 | 9月 |
|---|---|---|
| 食品、能源 | 0.2% | 0.7% |
| 食品、能源、交易服務 | 0.3% | 0.5% |
交易服務主要衡量批發、零售商的售價與補貨進價之間的價差。兩種口徑都包含多種商品與服務,並非只看服務業;9月漲幅也都比8月大。把食品、能源等項目暫時拿開,其他價格仍有上升壓力,持續多久則要再看後續數據。
同一份報告還有一個有意思的對照:汽油商品價格大漲,汽車燃料與潤滑油零售的價差指數卻月減30.3%。後者追蹤通路售價與補貨進價的差額變化,並非加油站淨利或毛利率跌了三成。這正好說明,商品變貴與通路能留下多少,可以是兩回事。
對使用燃料的運輸業者,或需要把原料運進工廠的製造商,壓力會透過採購與運費傳入;但實際影響還要看用量、庫存、固定價格合約與避險安排。平均價格指數無法替每家公司算出同一個成本漲幅。
三、成本變貴,企業能把漲幅轉給客人嗎?
一家供應商賣得更貴,可能正是下游公司的進貨變貴。對買進原料的企業來說,接下來的問題是:多付的成本,能不能再向客人收回來?
以一家假設麵包店為例:如果維持售價、自己吸收成本,每個麵包留下的毛利可能變少;如果調高售價,又得看客人是否願意繼續買。
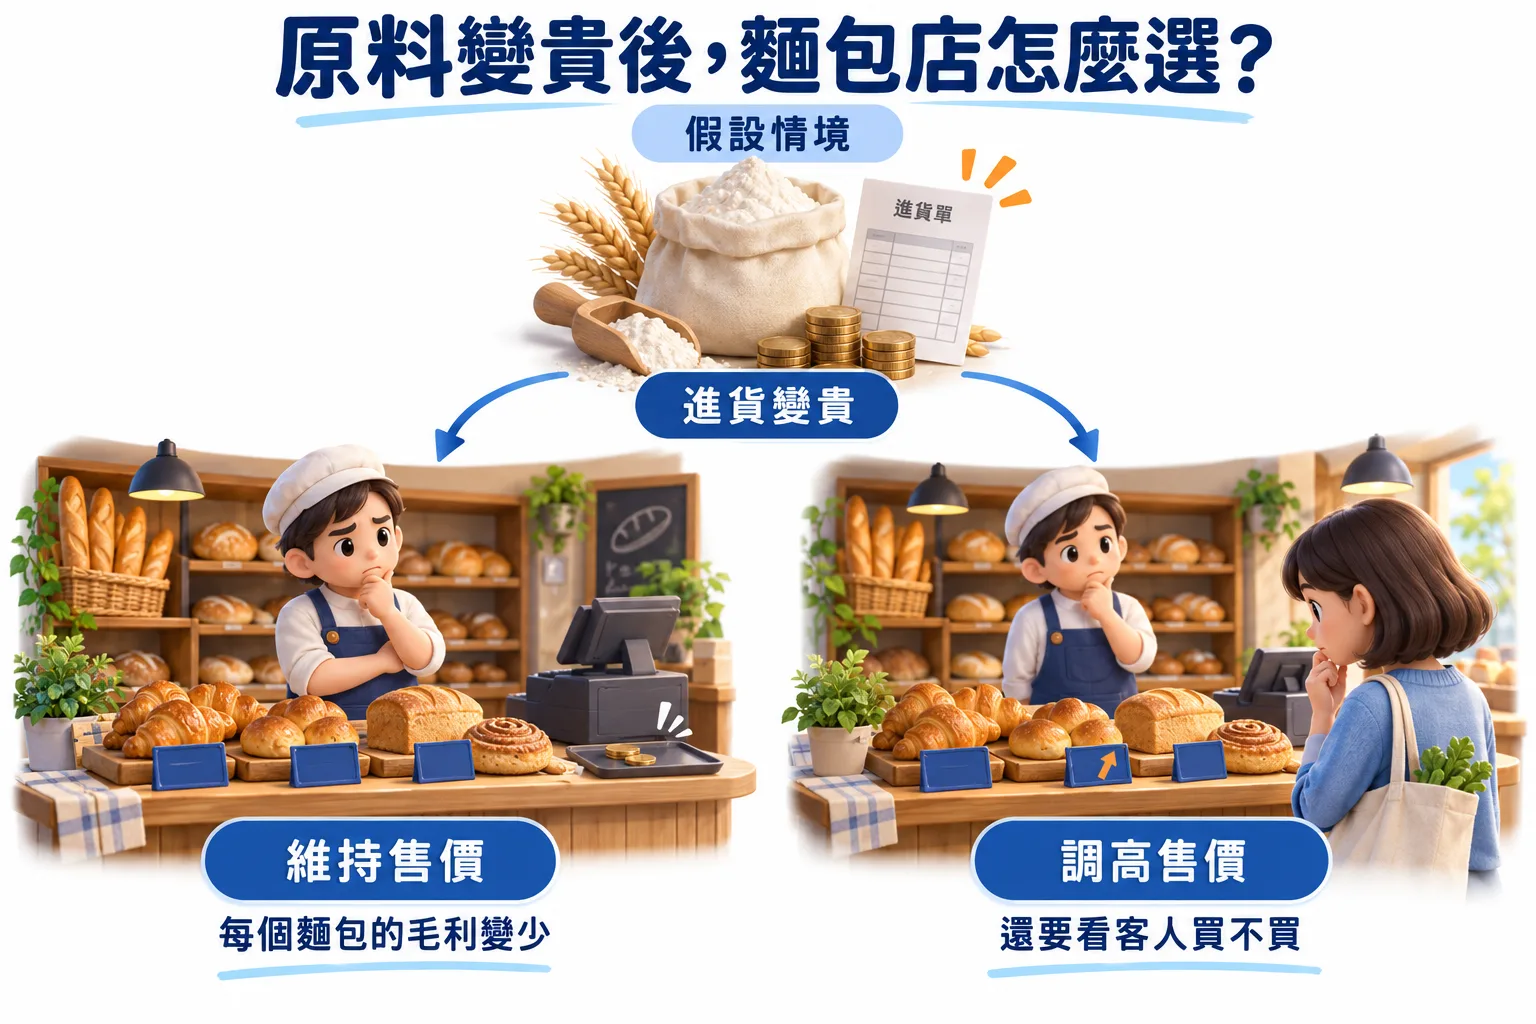
把這個選擇換成數字:假設每個麵包賣100元、銷貨成本80元,毛利就是20元。成本提高到90元後,若售價不動,每個只剩10元毛利;若售價也調高10元、改賣110元,每個毛利就回到20元。先只看每件產品,三種情境如下:
| 情境 | 售價 | 銷貨成本 | 毛利 |
|---|---|---|---|
| 原本 | 100 | 80 | 20 |
| 成本漲、售價不動 | 100 | 90 | 10 |
| 成本漲、售價也漲 | 110 | 90 | 20 |
第三種情境把每件毛利金額補回20元,但毛利率是毛利除以售價,從原本的20%,變成20÷110、約18.2%。漲價補回的金額相同,與恢復原毛利率仍有差別;毛利也還沒扣掉其他營業費用與利息。
而且,這筆帳還少了一個變數:客人買幾個?如果調價後銷量減少,每件留20元,也不代表整家店的毛利總額能回到原來水準。
放回真實企業,轉嫁速度常取決於合約:若有隨燃料價格調整的附加費條款,調價可能比較快;若售價先固定、原料卻要按新行情採買,公司就得先承受時間差。能否把漲幅留下來,則要看客戶有沒有替代選擇,以及漲價後的訂單是否維持。
四、零售金額變多,家庭真的買更多了嗎?
零售銷售是沒有剔除價格變化的名目金額。同樣買一份商品,只因單價提高,店家收到的錢也會增加。因此,9月總額上升,還不能單獨回答實際購買量增加多少。
| 銷售口徑 | 8月 | 9月 |
|---|---|---|
| 零售與餐飲總額 | 1.3% | 0.8% |
| 排除汽車與零件、汽油站 | 1.1% | 0.2% |
| 汽油站銷售 | 4.0% | 6.4% |
表中均為季調後名目金額變動,8月採本次公告的修正值。排除汽車與汽油站後,9月增幅明顯較小;排除這兩類店家,仍不等於已扣除通膨。汽油站銷售額也包含店內其他商品,不能把6.4%當成汽油價格漲幅。
家庭的處境可以這樣想:若收入與其他條件不變,通勤油錢多付一些,可分配給家具、衣服或聚餐的餘額就少一些。企業即使有調價理由,也得考慮客戶的預算。這是支出可能被擠壓的機制,尚非報告已證明每個家庭都減少了其他消費。
反方證據同樣要放進來:9月家具與家飾店銷售月增1.3%,餐飲與酒吧月增1.1%,加上零售總額高於預期、8月上修,顯示部分支出仍有支撐。這份報告主要涵蓋商品與餐飲,也無法代表全部家庭服務消費。要判斷消費是否持續轉弱,還要合看後續實質消費、所得及就業資料。
五、PPI超預期,美債為何反而上漲?
10月15日還出現另一個反差:PPI偏熱,美債價格卻走高。嘉信理財當日美東早盤評論記錄,10年期美債殖利率已降到5.1%附近;路透在PPI公布前的報導,就已記錄到長債殖利率下跌,顯示這波走勢還有其他力量。
先想一張按約支付固定利息、到期還本金的債券。未來收到的錢相同,若買進價格提高,按這個買價持有到期的年化報酬率就會降低;這就是債券價格上漲、到期殖利率下降的關係。
當投資人擔心企業融資或風險資產波動,可能先買進美國公債避險。路透當日報導便將AI企業債務疑慮列為避險資金流入美債的背景。這股需求可能暫時壓過通膨帶來的升息擔憂。
因此,價格數據升溫與長債殖利率下降可以同時發生。前者描述已發生的價格變化,後者還反映市場對未來的多項風險判斷;殖利率下跌,仍不能倒推聯準會已決定本月不升息。
六、看企業接下來的三個答案
把兩份報告合起來,本文的判斷是:生產端價格升溫,消費金額仍增加;企業能否維持獲利,要看調價、成本與銷量能否接上。這不是所有企業同時受惠或受壓的結論。
下一輪企業財報與營運說明,可沿著三個具體問題讀:
- 採購成本何時進帳?辨識舊庫存、固定合約與新採購價的時間差,看成本壓力是否已反映在當期銷貨成本。
- 調價後,訂單和銷量有沒有維持?把售價、產品組合與數量拆開,避免營收增加掩蓋出貨減少。
- 每件與整體毛利留下多少?比較毛利金額與毛利率,再看營業費用;同時核對公司所說的轉嫁,是否已出現在財報。
若能源價格回落、其他價格漲幅放緩,而銷量維持,企業的取捨會比較輕鬆;若成本持續增加、調價後訂單卻流失,獲利壓力就更明確。收銀機的金額只是第一眼,價牌調整後還有多少客人買單,才會把這則總經新聞接到企業的損益表。
延伸閱讀:Fed會議紀要中的通膨、就業與企業資金成本取捨。
怎麼買美股?
想投資美股?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!



