

台化(1326)第三季賺了54億元,做石化、塑膠的本業卻出現虧損。同一份財報裡,兩個看似矛盾的結果,其實反映了兩條不同的賺錢路徑:工廠出售材料的利潤,以及股權投資帶來的收益。
10月12日公布的2026年第三季自結數顯示,台化歸屬母公司淨利54.18億元,每股盈餘(EPS)0.92元,獲利比去年同期增加逾兩倍,卻比第二季減少11%。要判斷復甦的品質,得先分清這筆錢從哪裡來,再看正在推進的半導體材料,何時能擴大貢獻。
3 個重點先看
- 本業與淨利分開:第三季營收增加,本業轉虧,業外收益仍支撐整體獲利。
- 持股傳導不同:台塑化以權益法影響投資損益,南亞、南亞科直接持股則要分開看評價與股利。
- 轉型要驗證放量:茂金屬PP與電子級氫氣有規劃時程,商業供貨、產品利潤與現金回收才是後續重點。
一、材料賣得更多,為何不一定賺得更多?
台化的生意,是將原料加工成石化中間材料、塑膠與纖維,再供下游客戶製成各種產品。例如,對二甲苯(PX)連到聚酯原料鏈,苯乙烯(SM)連到塑膠加工鏈;公司也供應ABS、聚丙烯(PP)等塑膠。客戶買的是能符合加工與使用要求的材料。
2026年上半年,石化產品占台化合併營收62.7%,塑膠產品占18.5%。這個結構說明,理解台化仍須先看原料與產品之間能留下多少利潤。
可以把一噸材料的生意拆開:售價扣掉原料、能源、製造與運輸成本,剩下的利潤還要負擔相關費用。油價上漲若帶動產品漲價,收入可能增加;但若原料成本漲得更快,下游客戶又不願接受同樣幅度的調價,工廠賣得更多,利潤仍可能縮水。
台化對第三季的說明,正好呈現這個困境:季內油價再度走高,但下游客戶抗拒漲價、減產並依實際需要下單,加上塑膠業者競價,使產品售價跟不上原料成本。產銷恢復帶來的營收增加,因此沒有轉成本業獲利。
二、54億元淨利背後,本業與業外走不同方向
第三季營收約952.25億元,季增9.3%,但本業從第二季獲利19.31億元,轉為虧損8.79億元。把第一季也放進來,本業利益的走向更清楚:
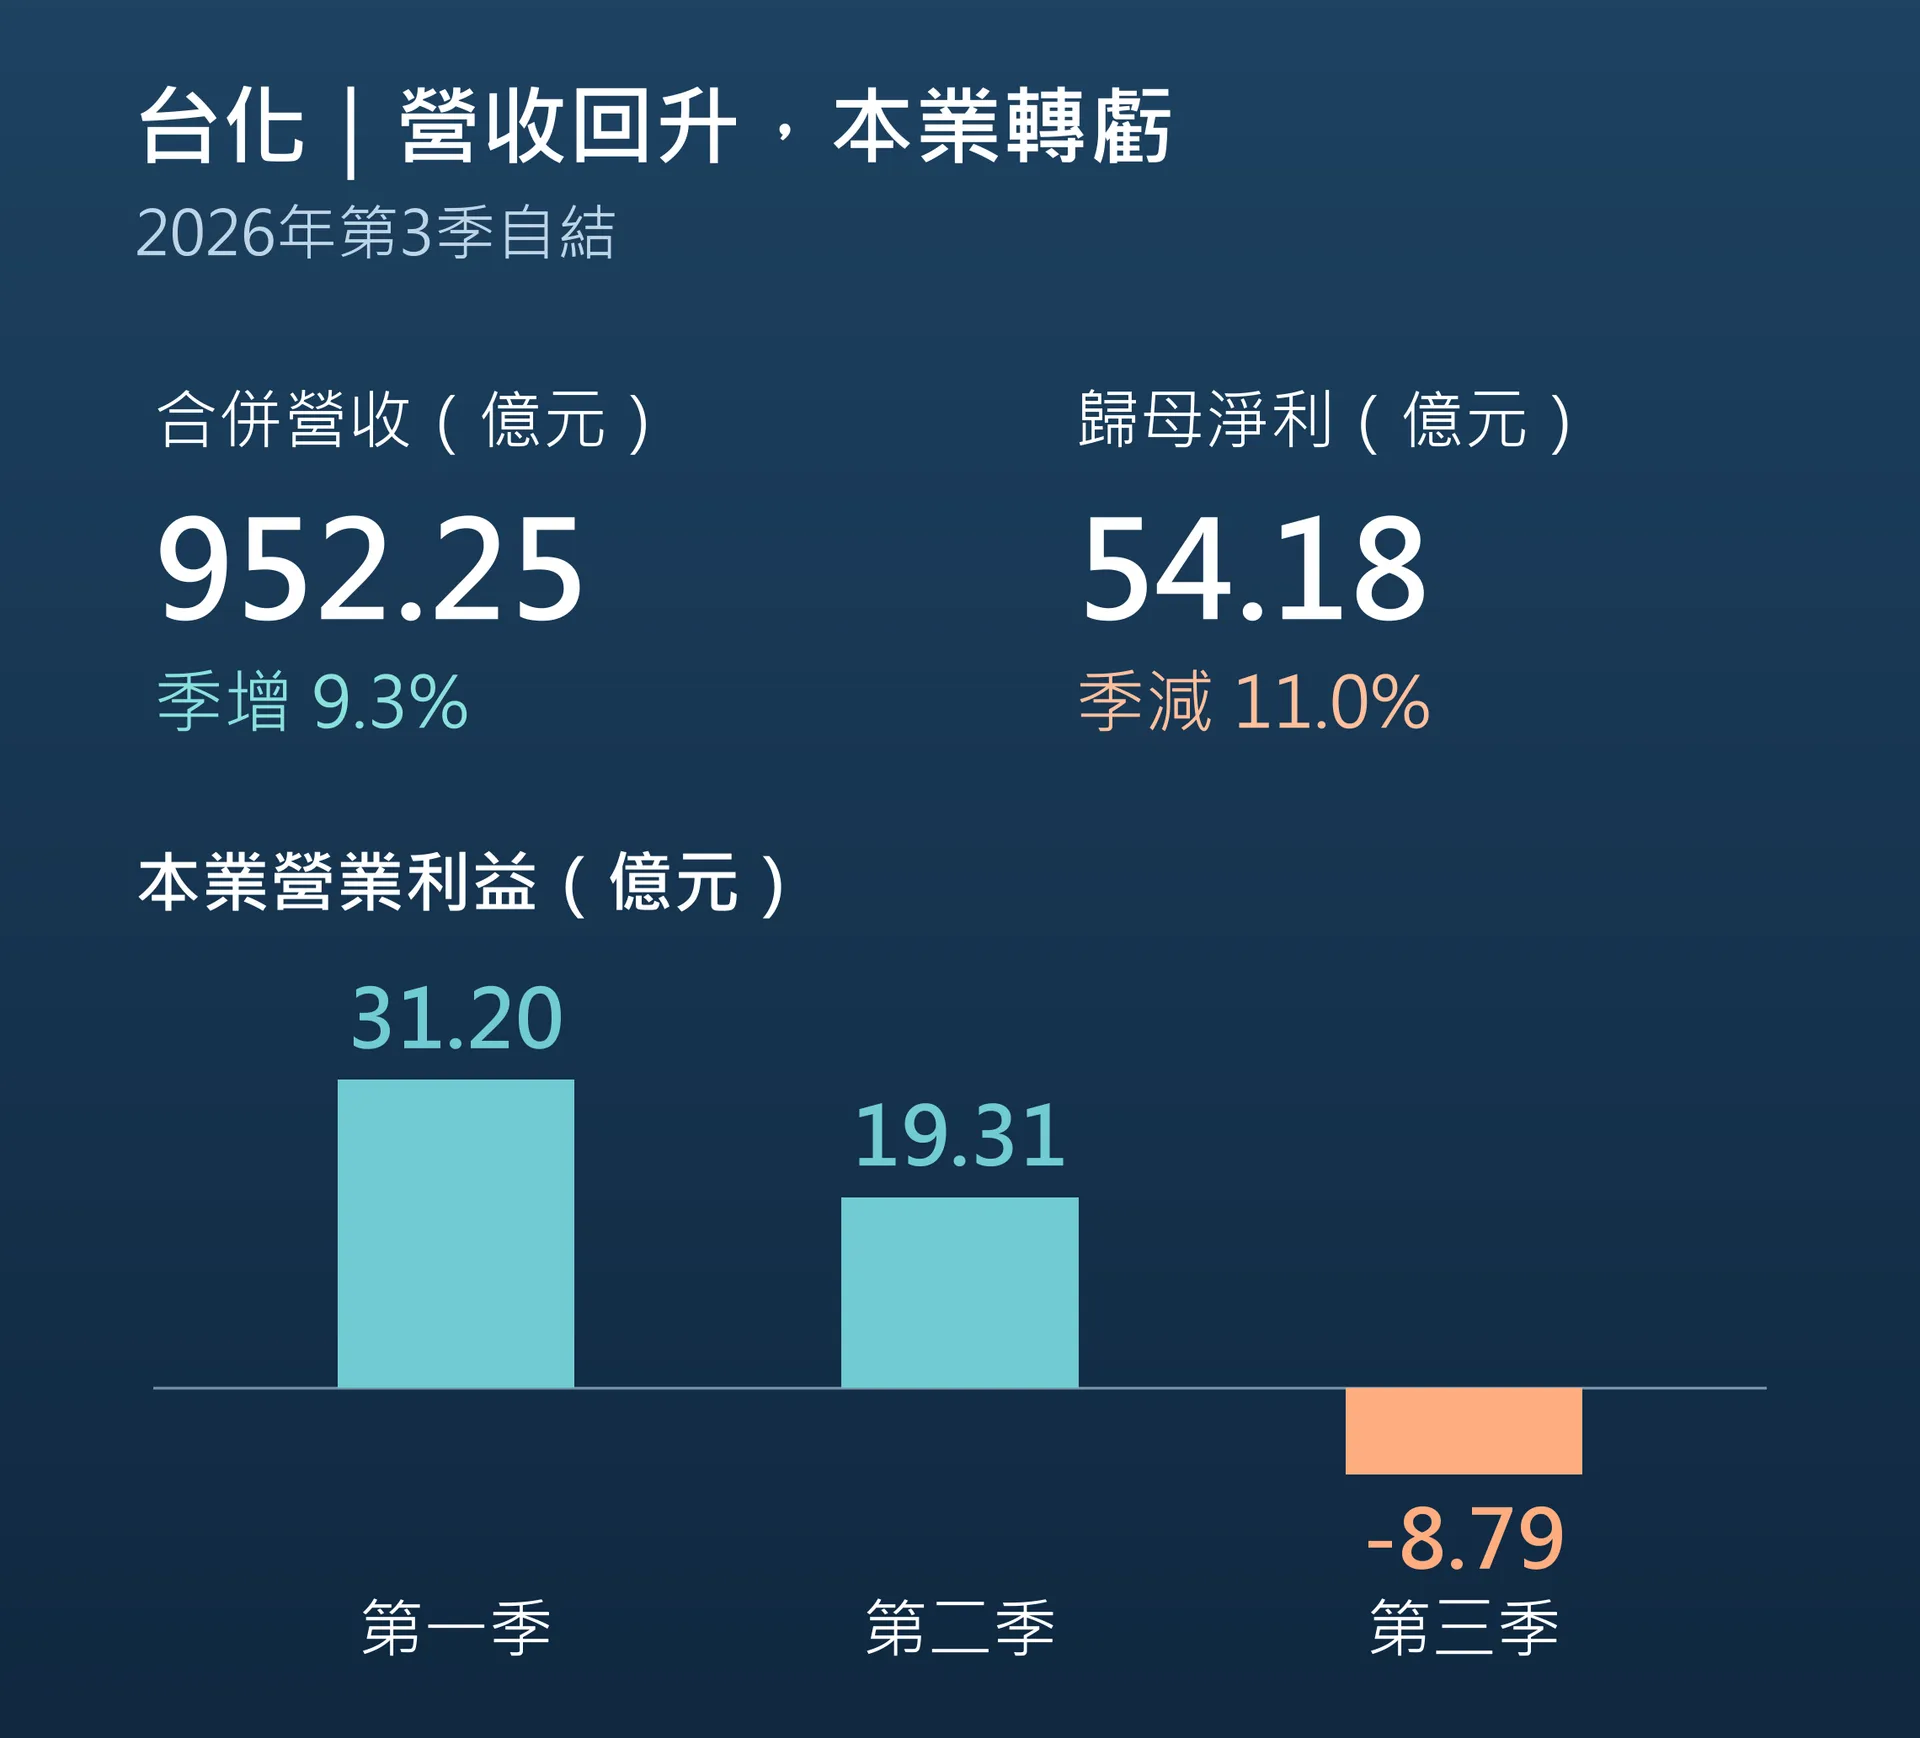
營收季增由銷量增加帶動。台化公告拆解,銷量變動帶來約133.7億元收入增量,售價變動反而減少約53億元;其中大型機組第二季定檢、第三季恢復產銷,是銷量增加的重要原因。這些是營收變動的量價貢獻,並非利潤增減金額。
接著看工廠之外的收益。第三季營業外淨收益約66.23億元,抵銷本業虧損後,形成約57.45億元稅前淨利,再經所得稅及非控制權益等項目,得到54.18億元歸母淨利。非控制權益指合併子公司其他股東分到的部分。
第三季稅前獲利的組成:本業虧損8.79億元+業外淨收益66.23億元=稅前淨利約57.45億元。
台化說明,業外收益比第二季增加,主要包含權益法投資收益與匯兌利益改善,台塑化(6505)是重要貢獻來源。投資收益有其經濟價值,但若要判斷石化工廠是否賺得更好,仍須回到營業利益與產品價差。
三、台塑化、南亞與南亞科,如何影響台化?
台化持有多家集團公司股權,卻不是每一筆持股都用相同方式影響EPS。依2026年6月底財報,母公司直接持有台塑化24.15%,採權益法認列投資;當台塑化獲利變動,台化會依相關會計調整認列投資損益。
另一條路徑是南亞(1303)與南亞科(2408)。台化母公司6月底直接持股分別為5.21%與7.85%,分類為「透過其他綜合損益按公允價值衡量」的權益工具。白話說,股票市價變動主要反映在其他綜合損益與淨值;符合認列條件的股利,才會形成股利收入。
所以,南亞科當季賺得更多,與台化當季多認列同樣比例的投資利益,是兩件不同的事。要追台化從這筆直接持股取得的收益,應核對配息、認列時點與持股數;股價上升對帳面淨值的影響,則另行分析。
這也影響股價淨值比的解讀。淨值若隨持股市價上升,代表資產評價提高,卻沒有證明石化產線的賺錢能力同步增強。評估台化,需要同時看工廠的營運成果,以及投資資產能帶來的收益與價值。
四、半導體材料要從試車走到有利潤的供貨
台化的另一條成長路徑,是將既有材料與製程能力,延伸到對潔淨度、性能要求較高的客戶。這類產品有機會減少單純的價格競爭,但也要投入開發、設備與認證,收入最後能留下多少利潤,要看售價、出貨量、良率及服務成本。
茂金屬PP:供應晶圓載具的材料
茂金屬PP是以特定觸媒製成的聚丙烯。台化規劃的高潔淨規格,可應用於半導體晶圓載具。晶圓需要在製程或運送過程中維持潔淨,材料的揮發物與金屬雜質控制,因此成為客戶驗證重點。
台化5月及8月資料仍規劃2026年底量產;依10月12日公司最新說法,設備預計11月完成建置試車,計畫2027年開始量產。接下來的驗證點,是材料通過哪些客戶與用途的要求,以及量產後實際賣出多少、每單位能留下多少利益。
電子級氫氣:把副產物升級為製程材料
台化也規劃利用既有製程的副產氫氣,透過純化提升為電子級規格,供半導體等產業使用。公司提出5N5高純度電子級低碳氫氣專案,預定2027年第三季產出。
這門生意的機會,是以既有原料基礎供應要求更高的製程用途;要跨過的門檻則包括雜質控制、穩定供貨、客戶認證與輸送安排。公司揭露的原料氣碳足跡認證,說明的是碳排資訊;商業供貨仍要滿足客戶規格並形成訂單。
兩項計畫都提供轉型的具體方向。若新材料能取得重複訂單,並在扣除開發與設備成本後提高利潤,才有機會逐步改變全公司的產品組合;初期幾個品項的進展,還需要對照它們占整體獲利的規模。
五、復甦能否延續,要看價差也要看現金
支持台化改善的證據,並不只有新材料。公司10月12日對第四季芳香烴等部分產品的加工利差較樂觀,也持續調整銷售與差異化產品組合。若既有工廠價差回升,會比等待新業務逐步放量,更直接反映在近期本業利益。
現金回收則是另一項檢查。2026年上半年台化歸母淨利約123.34億元,合併營業現金流卻淨流出4.46億元。上半年合併損益認列約91.99億元權益法投資利益,認列利益不代表已收到現金,實際回收要看被投資公司的配息;存貨與應收增加也占用了資金。收付款時點與營運資金會造成損益、現金不同步;要驗證改善能否延續,應再看第三季完整現金流與後續回收。
本文第三季損益採公司自結。第二季財報的核閱報告為保留結論,原因是部分非重要子公司與權益法投資的同期財報未經核閱;相關數字仍須與後續財報對照。
後續可以把三件事接起來看:既有產品價差能否讓本業轉盈、新材料能否形成有利潤的重複供貨,以及賺到的錢能否收回。如果本業與現金流一起改善,再加上新材料逐步擴大貢獻,轉型就會有更完整的財務證據;若淨利仍主要靠投資收益支撐,則應繼續分開判讀這兩條賺錢路徑。
延伸閱讀
怎麼買台化?
想投資台化1326?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。



