
晶圓廠買設備,是為了盡快多做出晶片。當新機來不及交貨,已經在廠內運轉的機器,能不能再多擠出一些產能?這正是艾司摩爾(ASML)本季財報值得深入的一門生意。
ASML於10月14日公布第三季營收116.62億歐元、年增55.2%,創歷史新高。支撐成長的除了新機交付,還有協助客戶提高現有設備生產力的升級需求。理解這份財報,可以沿著一條線看:客戶急著增加產出,ASML提供解法,再從創造的價值中取得收入與獲利。
3 個重點先看
- 升級先有貢獻:公司指出,生產力升級需求推動本季毛利率高於原指引;含升級的服務及現場選配收入占營收約28%。
- 價格效益接續:主要客戶的價格談判已完成,公司預期2027年部分反映,2028年以後更完整顯現。
- 成長要看兌現:客戶需求能見度拉長,仍須透過正式訂單、設備交付與持續升級,轉成財報成果。
一、客戶急著擴產,ASML也在追趕交期
ASML的微影設備,負責把電路圖案轉印到晶圓。先進晶片最精細的部分使用極紫外光(EUV)設備,其他層則由深紫外光(DUV)設備配合製作;客戶增加晶片產出,需要一整套設備與製程協同運作。
公司表示,主要先進製程客戶預期,自身晶片供給至少到2028年仍無法滿足需求,因此加速擴建晶圓廠。ASML接到的2028年訂單持續增加,部分客戶也開始表達2029、2030年的下單意向。這讓設備需求的時間範圍拉長,但遠期意向仍須落實為正式訂單。
ASML原先規劃,2027年的標準型EUV與浸潤式DUV產能增加30%,並研究2028年再增加30%。第三季管理層進一步指出,現有規劃仍不足以滿足客戶需求,正研究讓2028年產能增幅超過原計畫。這項規劃針對上述兩類產品,並非所有機型同步擴產。
訂單到設備可供客戶使用,中間還有零組件、組裝、安裝與驗收。新機無法立刻到位時,提高廠內現有機器的效率,就成了客戶更快取得額外產出能力的選項。
二、從賣設備到提高效率,收入如何產生?
ASML的收入有兩個主要來源:交付設備形成系統銷售;設備售出後,再透過維護、服務與現場升級取得收入。後者在財報合稱為既有設備管理(Installed Base Management,IBM),包含服務及現場選配項目,並非單一的升級收入。
對客戶來說,維護有助減少非預期停機,生產力升級則有機會在既有廠房空間內增加產出能力。若新增產出的價值高於升級費用,客戶便有付費理由;ASML也能在原先賣出的設備上,持續提供新的服務與升級方案。
另一條路是讓新機本身更有效率。公司規劃2027年初少量推出新一代Low NA EUV機型NXE:3800F,額定吞吐量由前代3800E的每小時230片,提高到260片,增加約13%。這是新機型的規格比較;現場升級則是在已安裝設備上改善性能,兩條路共同協助客戶取得更多產出能力。
可以把它想成工廠的兩種投資:增添生產線,以及提高原有生產線的效率。ASML同時參與兩種需求,提供了新機擴產之外的收入機會。實際增加多少可銷售晶片,仍取決於其他製程瓶頸、設備稼動與良率。
三、財報已看見升級效益,淨利還要拆開看
這門生意已反映在第三季:服務及現場升級收入32.89億歐元,季增19.1%,占總營收28.2%。公司表示,這項收入高於原指引近4億歐元,主要來自EUV與DUV生產力升級需求,也讓毛利率高於原先指引。
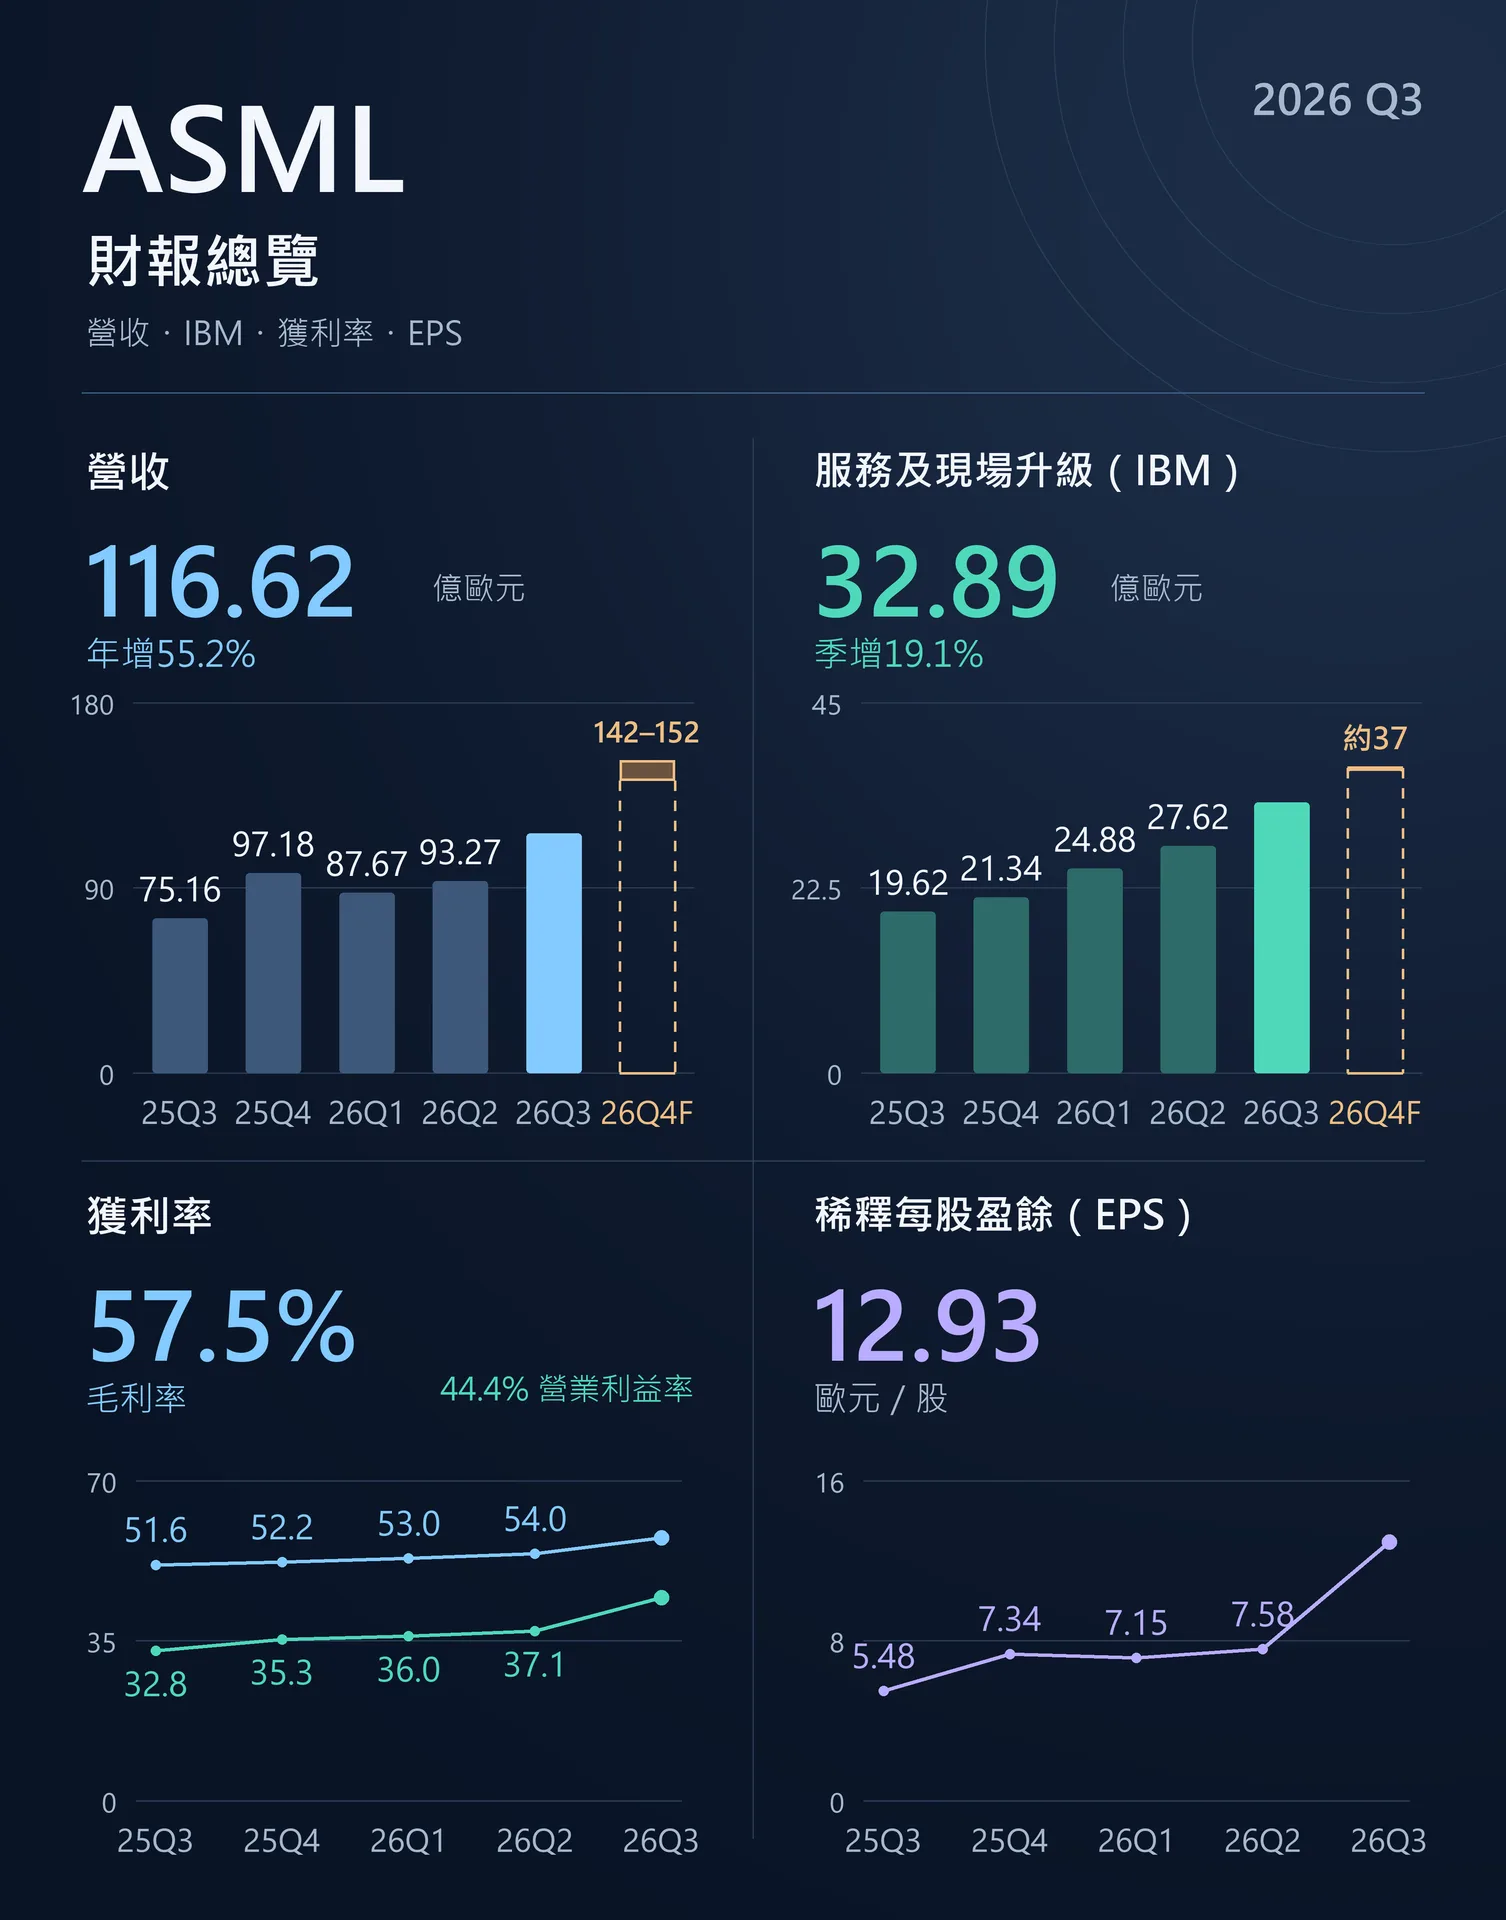
第三季營收落在公司7月提出的110億至120億歐元指引內;毛利率57.5%,超過原指引55%至57%的區間。營業利益率也由第二季37.1%提高至44.4%,顯示本業已有改善。公司尚未將維護與升級的收入及毛利各自拆開,現有數據能確認升級有所貢獻,無法單獨計算升級業務的獲利率。
稅後淨利49.60億歐元,則另有Mistral AI初始投資評價上升的挹注;損益表列有約5.10億歐元股權投資利益,屬營業利益之外的稅前項目。評估設備生意能否持續成長,應把營業利益率與含投資利益的淨利分開看。
四、價格與High NA,下一階段的成長機會
如果設備能幫客戶增加產出、降低每片晶圓的製造成本,ASML便有機會從這些效益中取得更多價值。公司已與主要客戶完成較高價值定價的談判,效益在2026年尚未明顯反映,預計2027年部分顯現,2028年以後更完整呈現。
財務長在法說問答進一步說明,漲價針對最能替客戶創造價值的關鍵產品,升級價格也與設備價格連動;公司並未規劃每年重複這樣的談判。因此,本季先看到升級需求與組合的貢獻,價格安排則是後續年度的獲利觀察點。
再往後,下一代高數值孔徑(High NA)EUV提供另一項產品機會。Intel已將High NA用於部分Panther Lake產品的特定層;三星規劃2028年導入未來DRAM量產;台積電則規劃2030年起用於先進節點量產。這些應用與時程各不相同,需依客戶導入進度檢驗。
High NA的商業價值,在於協助客戶製作更精細的圖案,改善部分製程步驟與生產經濟性。對ASML而言,客戶擴大採用帶來新機與後續服務機會;但機台成本、產出效率與相關製程準備,會影響導入速度,不能只按年份直接推算收入。
五、需求轉成獲利,還要跨過哪些關卡?
公司將2026年營收指引由430億至450億歐元,提高為440億至450億歐元,下緣調升、上緣不變。全年EUV業務預期年增超過45%,既有設備管理業務約增50%;第四季營收指引142億至152億歐元、IBM約37億歐元、毛利率約57%,提供了下一次核對的基準。
最有力的反方,是客戶對AI投資回收的預期轉弱,延後建廠、設備採購或升級。供給端則要看零組件、人員與安裝能力能否跟上;擴產爬坡成本也可能抵消部分毛利改善。需求強與獲利增加之間,仍有執行成本和時間差。
因此,本文會沿著新機交付、IBM收入、毛利率與營業利益率核對成長,再於2027年觀察價格效益是否如公司所述開始顯現。ASML這次值得理解的地方,是它同時協助客戶增添機器、提高機器效率,並嘗試取得更多技術價值;這幾條路能走多快,要由後續財報與客戶採購進度驗證。
怎麼買艾司摩爾(ASML)?
想投資艾司摩爾(ASML)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!