我們都很高興公司經營有「盈餘」在,盈餘該如何利用是一大重點,盈餘由很多種項目組成,這些項目的內涵如何?便是我們觀察盈餘品質的一大重點!
檢測盈餘品質
盈餘品質越高,表示公司的盈餘大部分是由現金組成的,當盈餘有持續性,就可以預測未來的盈餘。我們常用盈餘品質指標,來評估一間公司的盈餘品質。但在看盈餘品質指標之前,你必須先知道損益表的會計科目。
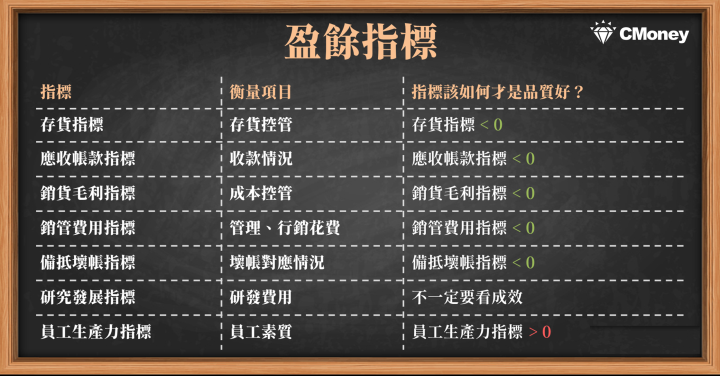
存貨指標
存貨指標公式:存貨增加率 - 營業收入增加率,存貨指標可以衡量一間公司的存貨控管適不適當
- 存貨增加率定義:(本期存貨 - 前兩期存貨平均)÷ 前兩期存貨平均
- 營業收入增加率定義:(本期营業收入 - 前兩期营業收入平均)÷ 前兩期營業收入平均
存貨指標越大,表示存貨增加的速度不比營業收入增加的速度慢,當公司存貨越多,有更大的機率存貨變為囤貨,無法轉變成營業收入。
應收帳款指標
應收帳款指標公式:應收帳款增加率 - 銷貨收入增加率,應收帳款指標可以衡量公司收到應收帳款的狀況
- 應收帳款增加率定義:(本期應收帳款 - 前兩期應收帳款平均)÷ 前兩期應收帳款平均
- 營業收入增加率定義:(本期营業收入 - 前兩期营業收入平均)÷ 前兩期營業收入平均
應收帳款指標越大,表示公司應收帳款的收回率不高,或是產品銷售不好,可以推測公司可能用賒銷的方式,來提銷售量,才導致帳款收回率不高。
銷貨毛利指標
銷貨毛利指標公式:營業收入增加率 - 營業毛利增加率,銷貨毛利指標可以衡量公司銷貨成本控制的狀況
- 營業收入增加率定義:(本期营業收入 - 前兩期营業收入平均)÷ 前兩期營業收入平均
- 營業毛利增加率定義:(本期營業毛利 - 前兩期營業毛利平均)÷ 前兩期營業毛利平均
銷貨毛利指標越大,表示公司獲利能力跟不上銷貨收入的成長,可能是銷貨成本控制不適當。
銷管費用指標
銷管費用指標公式:銷管費用增加率 - 營業收入增加率,銷管費用指標可以衡量公司的管理、推銷花費是否適當
- 銷管費用增加率定義:(本期銷管費用 - 前兩期銷管費用平均)÷ 前兩期銷管費用平均
- 營業收入增加率定義:(本期營業毛利 - 前兩期營業毛利平均)÷ 前兩期營業毛利平均
銷管費用指標越大,表示公司為了增加銷貨收入,所產生的各項管理與推銷費用(像是,薪資、水電費、廣告費...等)可能過高,有資源浪費、人力資源生產效率低的問題。
備抵壞帳指標
備抵壞帳指標公式:應收帳款增加率 - 備抵壞帳增加率,備抵壞帳指標可以衡量公司是否有修飾財報的可能
- 應收帳款增加率定義:(本期應收帳款 - 前兩期應收帳款平均)÷ 前兩期應收帳款平均
- 備抵壞帳增加率定義:(本期備抵壞帳 - 前兩期備抵壞帳平均)÷ 前兩期備抵壞帳平均
備抵壞帳指標越大(意即應收帳款增加率>備抵壞帳增加率),表示公司準備的備抵壞帳(又稱為備抵呆帳,指的是先準備一筆金額,防止未來可能會收不到錢,應收帳款會變為呆帳)金額不夠,有修飾財務報表的嫌疑;反之,備抵壞帳指標越小(意即備抵壞帳增加率>應收帳款增加率)較佳。
研究發展指標
研究發展指標公式: 同業研究發費用增加率 - 企業本身研發費用增加率,研究發展指標可以衡量公司的研發費用跟同業來比是否過高
- 研發費用增加率定義:(本期研發費用 - 前兩期研發費用平均)÷ 前兩期研發費用平均
研發費用指標越小,代表公司花費在研究上的費用並不比同業高,雖然有利盈餘增加,但也可能讓公司喪失競爭力
員工生產力指標
員工生產力指標公式:(前期每位員工營收 - 本期每位員工營收)÷ 前期每位員工營收
- 員工營收定義:員工數 ÷ 平均營業收入
員工生產力指標越小,代表現在每位員工帶來的營收比過去高,現在的員工生產力上升
目前在財務報表上的資訊對於「未來」評估公司成長、報酬比較有參考價值,也比較適合投資人做「長期投資」的標的!