同一份財報,可以讓人更相信公司的成長,卻仍無法回答股票值多少錢。Palantir(PLTR)這次就把這兩件事擺在一起:2026 年第三季營收幾乎翻倍,第四季展望再提高,財報公布後的盤後交易一度轉跌。
這份成績單最值得拆解的,是企業把 AI 搬進日常營運後,Palantir 留下多少收入與獲利,以及這些成果是否足以支持投資人願意付的價格。
3 個重點先看
- 美國商業業務超車:營收 9.84 億美元,首度高於美國政府業務的 9.53 億美元。
- 上修延伸到下一季:全年營收指引提高約 3.78 億美元,其中約 2.27 億美元來自第四季展望提高。
- 評價仍要另一組證據:當季簽約總值年增幅度低於營收,後續合約擴張與獲利能否延續,仍影響長期評價。
一、這次超預期,超過的是哪一道門檻?
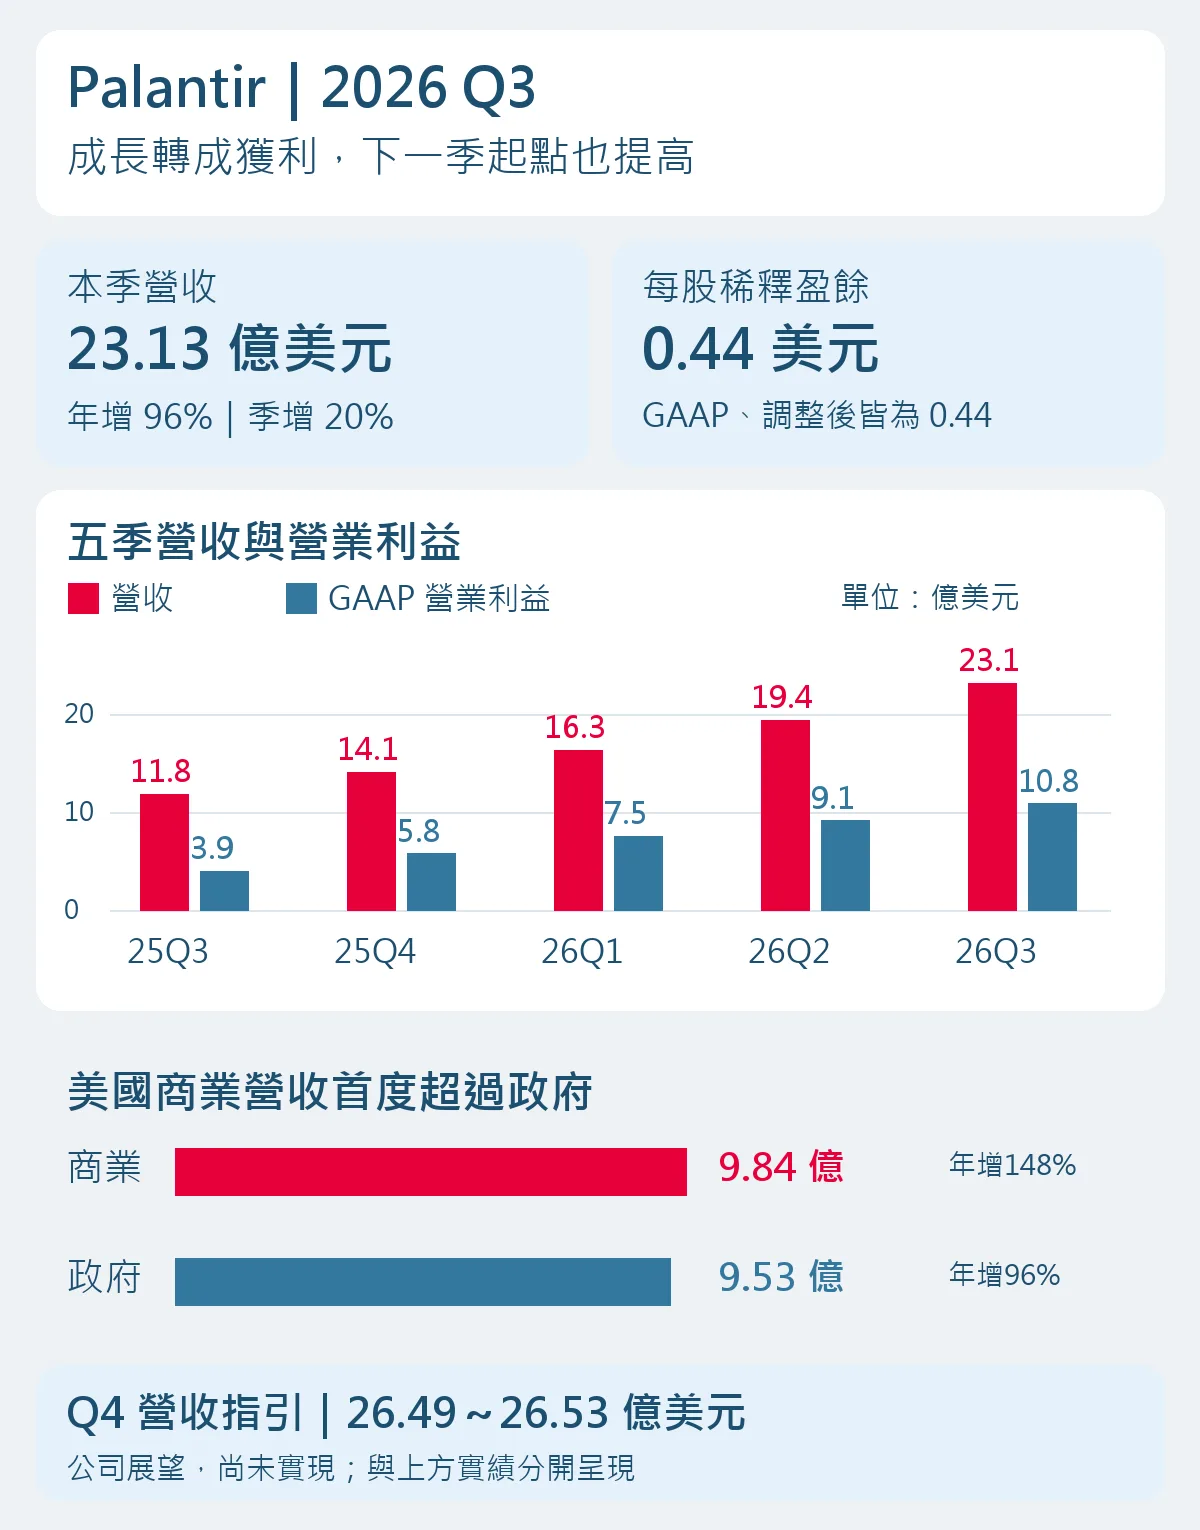
Palantir 在美國時間 11 月 2 日盤後公布財報,第三季營收為 23.13 億美元、年增 96%,調整後每股盈餘為 0.44 美元。MarketBeat 當次彙整的營收預估約 21.8 億美元、每股盈餘預估 0.4061 美元,兩項實績均較高。
另一道門檻是公司自己的承諾:前次第三季營收指引為 21.60~21.64 億美元,實際營收高於中點約 7%。這證明本季交付比公司原先預想更強,但分析師共識只是可觀察的比較基準,並不包含每位投資人的期待。
二、企業買的,是能放進營運的 AI
美國商業營收本季年增 148%、季增 29%,首度超過美國政府業務。不過,政府業務也年增 96%,所以這次交叉來自商業成長更快,並非政府業務縮水。
要理解客戶為何付錢,可以用一個工廠情境來想:讓 AI 回答「哪些訂單可能延誤」,與讓它在權限限制內串起庫存、產能和訂單,協助人員調整交貨安排,背後需要的能力不同。
依公司的產品文件,Ontology 是把資料對應到真實營運物件與關係的那一層,例如訂單、設備與庫存,並連接可執行的動作及權限;AIP 則將 AI 能力帶進這些工作流程。這讓企業評估的不只是回答好不好,還有能否協助完成工作。上述工廠是功能示意,並非本季新增的實際客戶案例。
Palantir 主要透過軟體訂閱、維運與專業服務取得收入。當客戶擴大付費部署或合約範圍,需求才有機會變成公司營收;模型使用量增加多少,不能直接等比例換算成 Palantir 的收入。
三、全年上修,沒有只把本季多賺的補進去
第四季營收指引為 26.49~26.53 億美元,中點 26.51 億美元,高於路透引述 LSEG 彙整的分析師平均預估 24.6 億美元,約高 7.8%。這是下一季的公司展望,也讓本次成績單的意義超出第三季。
全年營收指引則從 81.50~81.58 億美元,提高到 85.30~85.34 億美元。把新舊中點相減,增加約 3.78 億美元;第三季比原指引中點多出約 1.51 億美元,剩下約 2.27 億美元,可歸於第四季展望的提高。此為依公司指引推算,四捨五入會有些微差異。
這次上修既確認已做到的超額表現,也提高了下一季起點。但公司尚未在這份指引中給出 2027 年的完整營收承諾,不能直接把第四季成長速度當成明年全年結果。
四、收入能留下多少,比兩個 0.44 更有用
規模擴大確實帶來獲利:本季 GAAP 營業利益為 10.85 億美元,營業利益率 47%,高於去年同期的約 33%;營業活動現金流也達 12.05 億美元。營收成長已伴隨本業獲利及現金流入。
但調整後營業利益率為 62%,排除了股權報酬及相關雇主薪資稅,與 GAAP 口徑有明顯差距。若要評估擴大部署是否能持續提高效率,仍應同時看包含這些成本的 GAAP 結果。
本季 GAAP 與調整後稀釋每股盈餘都顯示 0.44 美元,也不代表股權報酬消失。公司由 GAAP 淨利加回約 3.19 億美元股權報酬、0.23 億美元相關薪資稅,再扣除約 3.28 億美元所得稅影響與調整;正負項大致抵銷後,兩種淨利仍不同,只是每股數字四捨五入到小數點後兩位相同。
五、最值得保留的反方,是合約能否接上成長
支持成長的證據很強,但本季簽約數字提供了另一個觀察角度:全公司簽約總值(TCV)29.18 億美元、年增 6%;其中美國商業 TCV 為 14.63 億美元、年增 11%。美國商業剩餘合約價值(RDV)為 65.17 億美元,年增 79%、季增 4%。這些增幅與當季商業營收年增 148%,並不一致。
TCV 衡量當季簽入合約的潛在全期金額,營收則按履約進度認列,因此合約期間、簽約時點與去年基期都會影響比較。路透報導,公司表示本季有多筆千萬美元級合約的期間比平常短。期間縮短可以壓低全期合約金額,但仍要看後續續約及擴張,才能判斷需求是否延續。
此外,TCV 與 RDV 假設客戶行使合約選擇權且不終止合約,不能全部視為已確定營收,也不能互相加總。接下來要驗證的是:較短的合約是否持續續約、客戶是否擴大付費,以及這些需求能否轉成收入與獲利。
六、成長已寫進模型,股價仍可能有不同答案
美國 11 月 2 日正常交易時段,PLTR 收在 178.34 美元、下跌 3.13%,這發生在財報公布前。財報後盤後則曾出現上漲,也出現下跌;路透更新報導記錄的跌幅接近 3%。這些不同時點的價格不能當成同一個收盤結果,更無法單靠它們判定市場下跌的唯一理由。
你可以同時認為「公司比原先預想更好」,又認為「目前價格要求它未來繼續很好」。分析師模型包含成長,並不證明投資人已完全相信;反過來,財報超過共識,也不證明目前價格有足夠餘裕。
用一個純粹的估值示意:其他條件不變,預估每股獲利提高 10%,但市場願意給的本益比降低 10%,兩者相乘為 1.1 × 0.9=0.99,對應價格仍略低於原先。這不是 PLTR 的目標價,只是說明獲利上修與估值變動可以互相抵銷。
本文對這份財報的判斷是:美國商業業務與第四季指引,讓成長的財務證據更紮實;長期評價仍要由合約續接、GAAP 獲利與現金回收持續支持。若未來在擴張之下仍能維持這些成果,原本被懷疑的成長就更可信;若合約接續轉弱或成本追上收入,這次的好成績也無法獨自保證遠期獲利曲線。
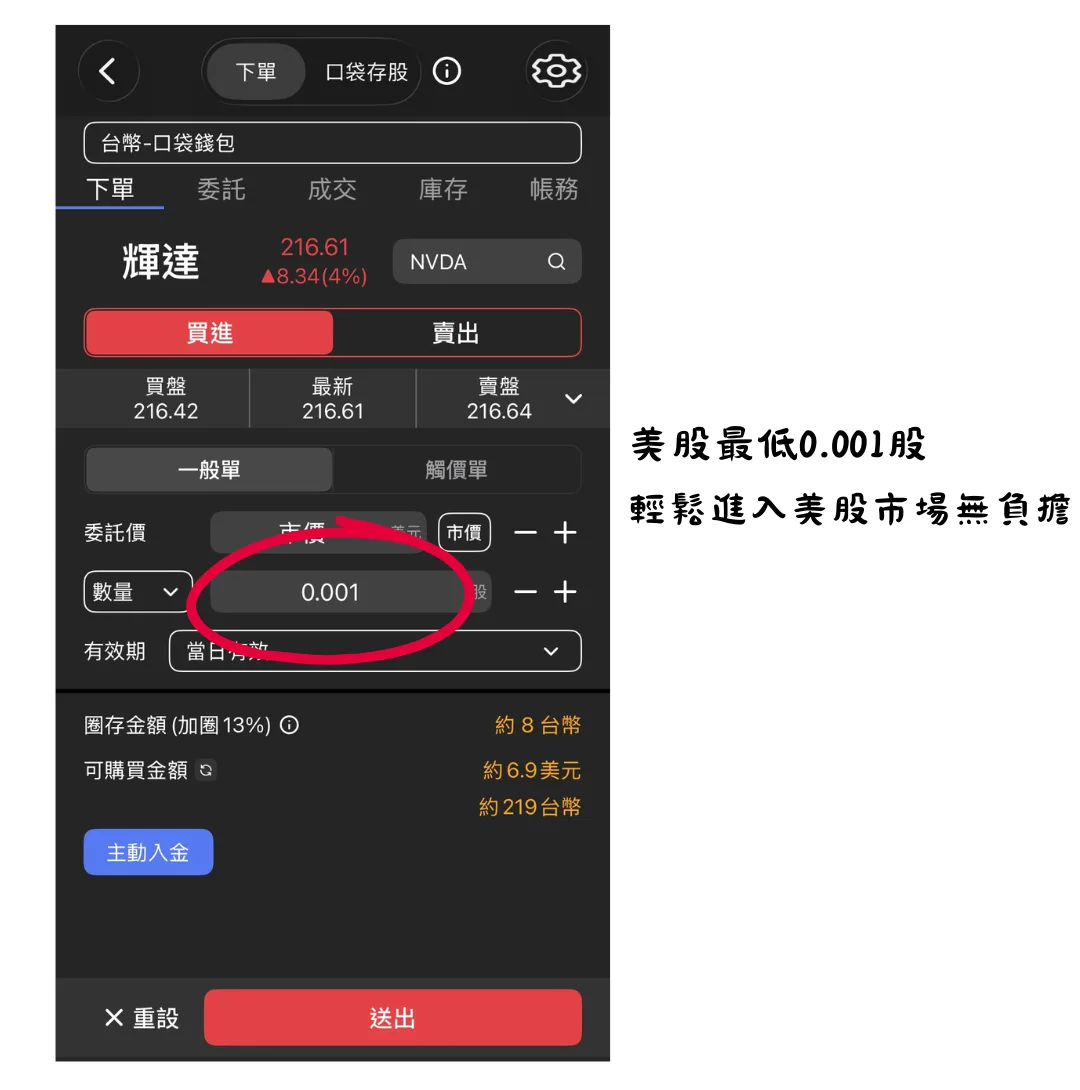
怎麼買Palantir(PLTR)?
想投資Palantir(PLTR)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!