把薪水存進同一個帳戶、用它刷卡,再透過同一個 App 投資或申請貸款,是 SoFi(SOFI)想建立的金融生活入口。對客戶來說,重點是少切換幾個平台;對 SoFi 來說,則是讓已經認識它的會員使用更多服務,增加每段客戶關係帶來的收入。
SoFi 於 2026 年 10 月 27 日公布第三季財報,淨營收年增 44%、淨利年增 73%,稀釋後每股盈餘(EPS)也成長至 0.18 美元。這季值得看的,是會員成長開始搭配更好的費用效率;同時,支撐獲利的核心依然與放款、資金成本及借款人還款能力緊密相連。
3 個重點先看
- 成長有轉進獲利:第三季淨利約 2.41 億美元,增速超過營收,非利息費用占淨營收比降至約 76%。
- 手續費仍繫於放款:依公司明細計算,約 74% 的手續費型收入來自貸款發放費及貸款平台費用,仍受放款活動與合作資金影響。
- 股東要看每股與資本效率:EPS 年增 64%,公司揭露有形普通股權益報酬率約 10%;信用損失與科技平台修復仍是後續驗證點。

一、SoFi 怎麼賺錢:會員入口連起三種生意
SoFi 把業務分成放款、金融服務與科技平台三塊。放款業務對個人貸款、學貸與房貸客戶收取利息及相關費用;金融服務涵蓋存款、支付、投資與貸款轉介;科技平台則把金融交易處理與銀行核心系統等能力提供給其他機構。
以一位先開存款帳戶、之後再投資或借款的客戶為例,公司有機會沿用既有的客戶關係,增加刷卡、交易或貸款收入,減少每新增一項產品都要重新找客戶的負擔。這是示意流程,實際成效仍要回到會員使用與收入數據。
第三季會員數達 1,710 萬人,年增 35%,產品數年增 44%;平均每位會員持有產品由一年前約 1.47 項增至 1.56 項,51% 的新增產品由既有會員開立。金融服務每項產品的年化營收,也從第二季的 88 美元增至 90 美元。這些數字支持交叉使用正在增加,但仍需觀察後續使用、收入能否延續。
存款同時提供放款所需資金。公司揭露,第三季平均存款利率比倉儲融資低 1.45 個百分點;倉儲融資可理解為用來支應貸款的機構借款。吸收存款的優勢因此會沿著「資金成本較低 → 利息收支差額增加」傳進獲利,但維持存款也需要支付利息、經營產品及品牌。
想先補足公司背景,可延伸閱讀SoFi 的主要業務與金融服務布局。
二、第三季的進步,在於收入增加後留下更多獲利
第三季依美國一般公認會計原則(GAAP)計算的淨營收為 13.85 億美元,淨利約 2.41 億美元,分別年增 44% 與 73%。相較第二季,淨營收成長約 13.7%,淨利則增加約 53.9%。這次獲利加速,也能從費用結構看到跡象。
| 指標 | 2026 Q2 | 2026 Q3 |
|---|---|---|
| GAAP 淨營收 | 12.19 億 | 13.85 億 |
| GAAP 淨利 | 1.57 億 | 2.41 億 |
| 非利息費用/淨營收 | 約 82.1% | 約 76.0% |
| 淨利率 | 約 12.8% | 約 17.4% |
| 淨利差(NIM) | 5.98% | 6.14% |
第三季非利息費用約 10.53 億美元,年增約 30.9%,低於營收增速;銷售與行銷費用仍有約 4.44 億美元,並未停止投入。當收入比整體費用增加得快,公司就能攤薄經營成本,這是營運槓桿開始發揮作用的具體表現。表中的費用比率未含所得稅及另外列示的信用損失提列,因此仍要搭配淨利率閱讀。
放款端也提供推力。第三季淨利息收入約 9.29 億美元、年增 59%;能產生利息的平均資產年增約 51%,淨利差則由第二季的 5.98% 升至 6.14%。淨利差是利息收支差額相對於平均生息資產的年化比率,改善代表每單位資產留下的利息差額提高。
因此,這季成長同時來自資產規模擴大與經營效率改善。下一步要觀察的是:如果放款增速放慢,成本與信用損失能否受控,讓改善後的獲利率保留下來。
三、幫別人放款能少占資本,收入仍會跟著信用市場變動
SoFi 的貸款平台業務(Loan Platform Business,簡稱 LPB),是替第三方資金提供者媒合、發放或轉介貸款,取得平台及相關服務收入。這條路徑能減少公司長期自持貸款所需的資金與資本,讓既有會員需求透過外部資金承接。
第三季 LPB 涉及的貸款發放規模約 38 億美元,對合併調整後淨營收貢獻約 1.53 億美元。不過,合作方仍須願意出資、借款人仍須有需求;當資金提供者縮減額度或要求更高報酬,平台的成交量與收費條件也會受影響。
這也解釋了為什麼手續費增加,需要再看來源。公司第三季揭露的手續費型收入約 5.71 億美元,其中貸款發放費約 2.71 億美元、含轉介的貸款平台費用約 1.51 億美元。兩者合計約占 74%,是本文依公司明細計算的放款相關分類。
少占用自有資本,能改善資金運用效率;收入能否穩定,仍取決於客戶需求與合作資金。刷卡與證券交易費也有成長,但不能僅憑手續費總額上升,就把整家公司視為已擺脫信用循環。
上述手續費型收入是公司另外提供的營運統計,與損益表中的「非利息收入」口徑不同;閱讀時不能再直接加上淨利息收入,當作另一個營收總額。
四、股東拿到多少成長,要同時看 EPS 與資本效率
淨利增加後,還要分攤到每一股。SoFi 第三季稀釋後 EPS 為 0.18 美元,較去年同期 0.11 美元成長約 64%;同期間稀釋加權平均股數由約 12.91 億股增至 13.58 億股。每股獲利確實成長,但幅度低於公司整體淨利,股數變動就是其中一個原因。理解股數與持股比例的關係,可參考增發股票與股數變化的差異。
另一個角度是股東權益報酬率(ROE):公司運用股東投入與累積的資本,賺到多少淨利。依第三季淨利乘四,再除以當季平均股東權益的簡化年化算法,約為 8.5%,高於去年同期約 6.8%。這是用單季數字比較資本效率,並非全年獲利預測。
公司另揭露第三季有形普通股權益報酬率(ROTCE)約 10%;這個指標會排除商譽等項目,分母與一般 ROE 不同,不能直接混為同一比率。兩種觀察角度都指向同一個股東問題:增加會員、放款與服務之後,獲利能否比投入的資本成長得更快。
第三季每股有形帳面價值為 7.48 美元,較一年前增加 25%。帳面價值累積與每股獲利成長值得一起追蹤,但股價是否合理仍涉及市場價格、未來獲利與風險假設,無法僅靠本季成長率判定。
五、兩個驗證點:信用損失與科技平台修復
信用數據改善,也要看清計算口徑
公司揭露第三季個人貸款年化淨沖銷率為 2.26%;若排除出售嚴重逾期貸款造成的影響,並計入回收款,公司估計的全口徑年化淨沖銷率約 3.4%,低於第二季的 3.7%。淨沖銷可理解為確認難以收回的貸款損失扣除回收金額;兩個比率回答的問題不同,不宜只挑較低的數字。
這次全口徑比率改善,公司也明確提到平均貸款規模成長的影響。當分母變大,比率就可能下降,所以接下來還要追蹤不同發放批次的貸款,經過一段時間後實際損失多少;景氣轉弱、失業增加時,借款人的還款能力才會面臨更大考驗。
此外,貸款收到現金利息,能提供資產持續產生收入的證據,仍須搭配本金損失、提前還款與折現假設,才能評估公允價值。把累計收到的利息與帳面評價利益直接相比,無法單獨證明估值模型正確。
科技平台季增,還需要外部業務接棒
第三季科技平台營收約 8,737 萬美元,季增約 3%,但仍年減 24%;分部貢獻利潤率約 16%。公司表示,年減包含大客戶離開的影響,排除該客戶後營收年增 18%。這能幫助理解其餘業務,實際分部營收仍需補回流失的規模。
平台帳戶也包含集團內部帳戶,相關內部交易會在合併報表沖銷。因此,帳戶數回升之外,外部客戶帶來的收入與利潤率能否持續改善,更能驗證科技平台能否成為較有份量的獲利來源。分部的貢獻利潤還沒扣完所有總部費用與稅負,也不能直接視為集團淨利。
六、2027 年展望提高期待,下一步要把效率守住
SoFi 將 2026 年調整後淨營收指引上修至約 50.4 億美元,全年調整後 EBITDA 指引為約 16.6 億美元,調整後 EPS 指引為約 0.61 美元。EBITDA 是稅息折舊及攤銷前利益,公司調整後版本另有加減項,不能拿來當作股東淨利。
公司也提出 2027 年展望:調整後淨營收約 64 億美元、調整後淨利約 12.8 億美元、調整後 EPS 約 0.90 美元。這些是公司預估;如果要把約 27% 的營收成長轉成更快的獲利成長,就需要會員使用持續深化、費用得到攤薄,同時守住信用表現。
第三季支持的判斷是:SoFi 已把擴張轉成更好的費用效率與每股獲利,資本效率也有改善。最有力的限制則是,放款依然支撐大部分利息與相關服務收入,科技平台仍在修復。後續將 EPS、資本報酬率、全口徑信用損失與外部平台收入放在一起看,才能判斷這個金融 App 的成長品質能否延續。
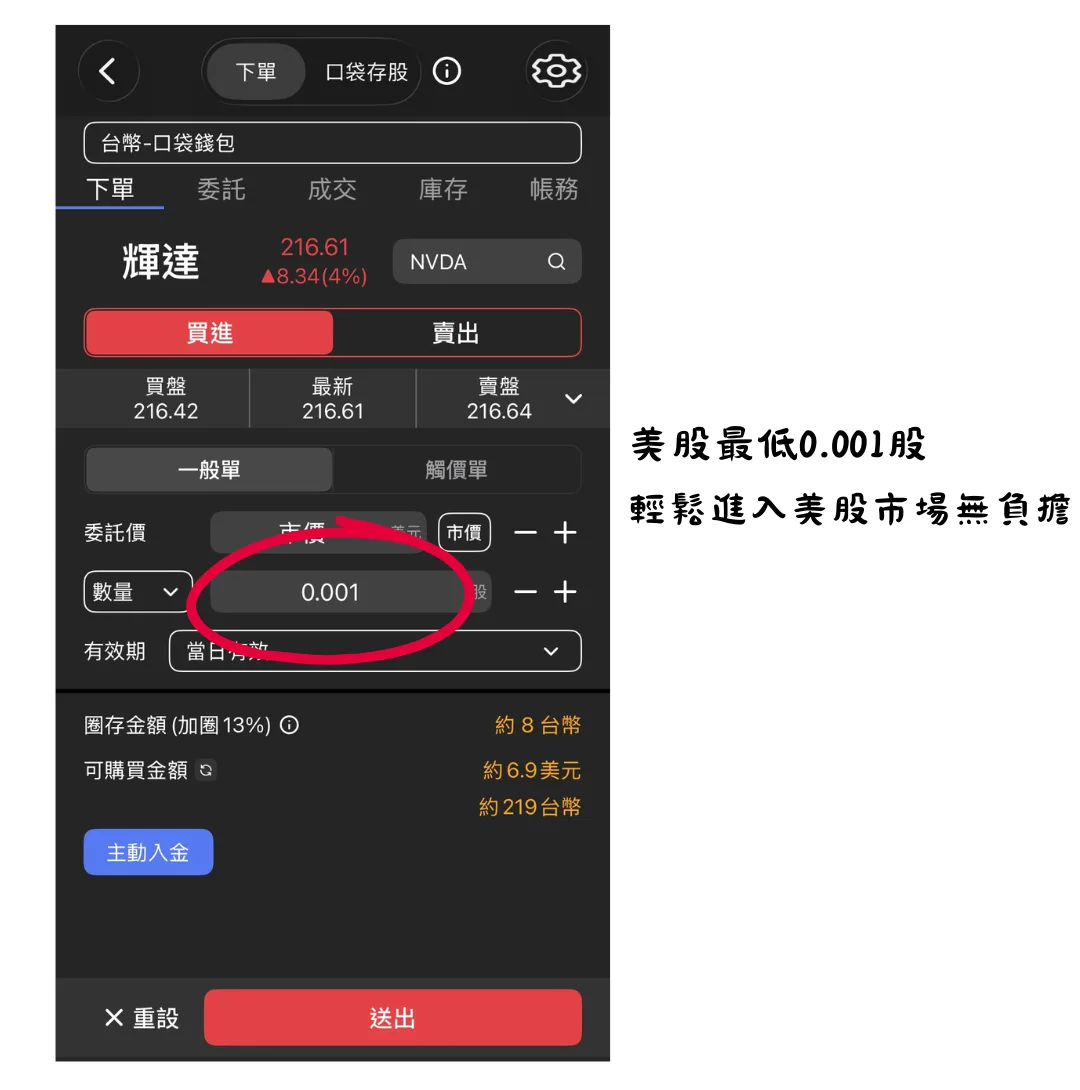
怎麼買SoFi(SOFI)?
想投資SoFi(SOFI)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!