獲利指引調高,股價卻重挫,AT&T(T)這份財報的反差,要從「多賺了什麼」開始拆。公司在美東時間2026年10月21日公布第三季財報,並上修全年調整後每股盈餘(EPS)指引,當天股價仍下跌逾6%。
AT&T正在把家用網路與手機方案一起賣:家庭寬頻先給優惠,再爭取同一戶的手機門號。這讓光纖每戶平均收入承壓,卻也可能讓客戶留下更久。本文的判斷是,本季營運支持這套策略有進展,但要證明折扣划算,還得看整戶收益與現金回收。
3 個重點先看
- 先拆獲利來源:全年EPS指引上修主要來自墨西哥業務待出售後的折舊減少,本業成長要另看服務收入與現金流。
- 折扣換整戶生意:光纖單戶收入下降、手機單戶收入上升同時發生;捆綁能否划算,取決於留存與獲客成本。
- 衛星分兩段看:目前已有戶外補盲與特定應用服務,未來能否爭取主要門號,要驗證室內品質、容量與資費。
一、EPS上修,有多少來自生意變好?
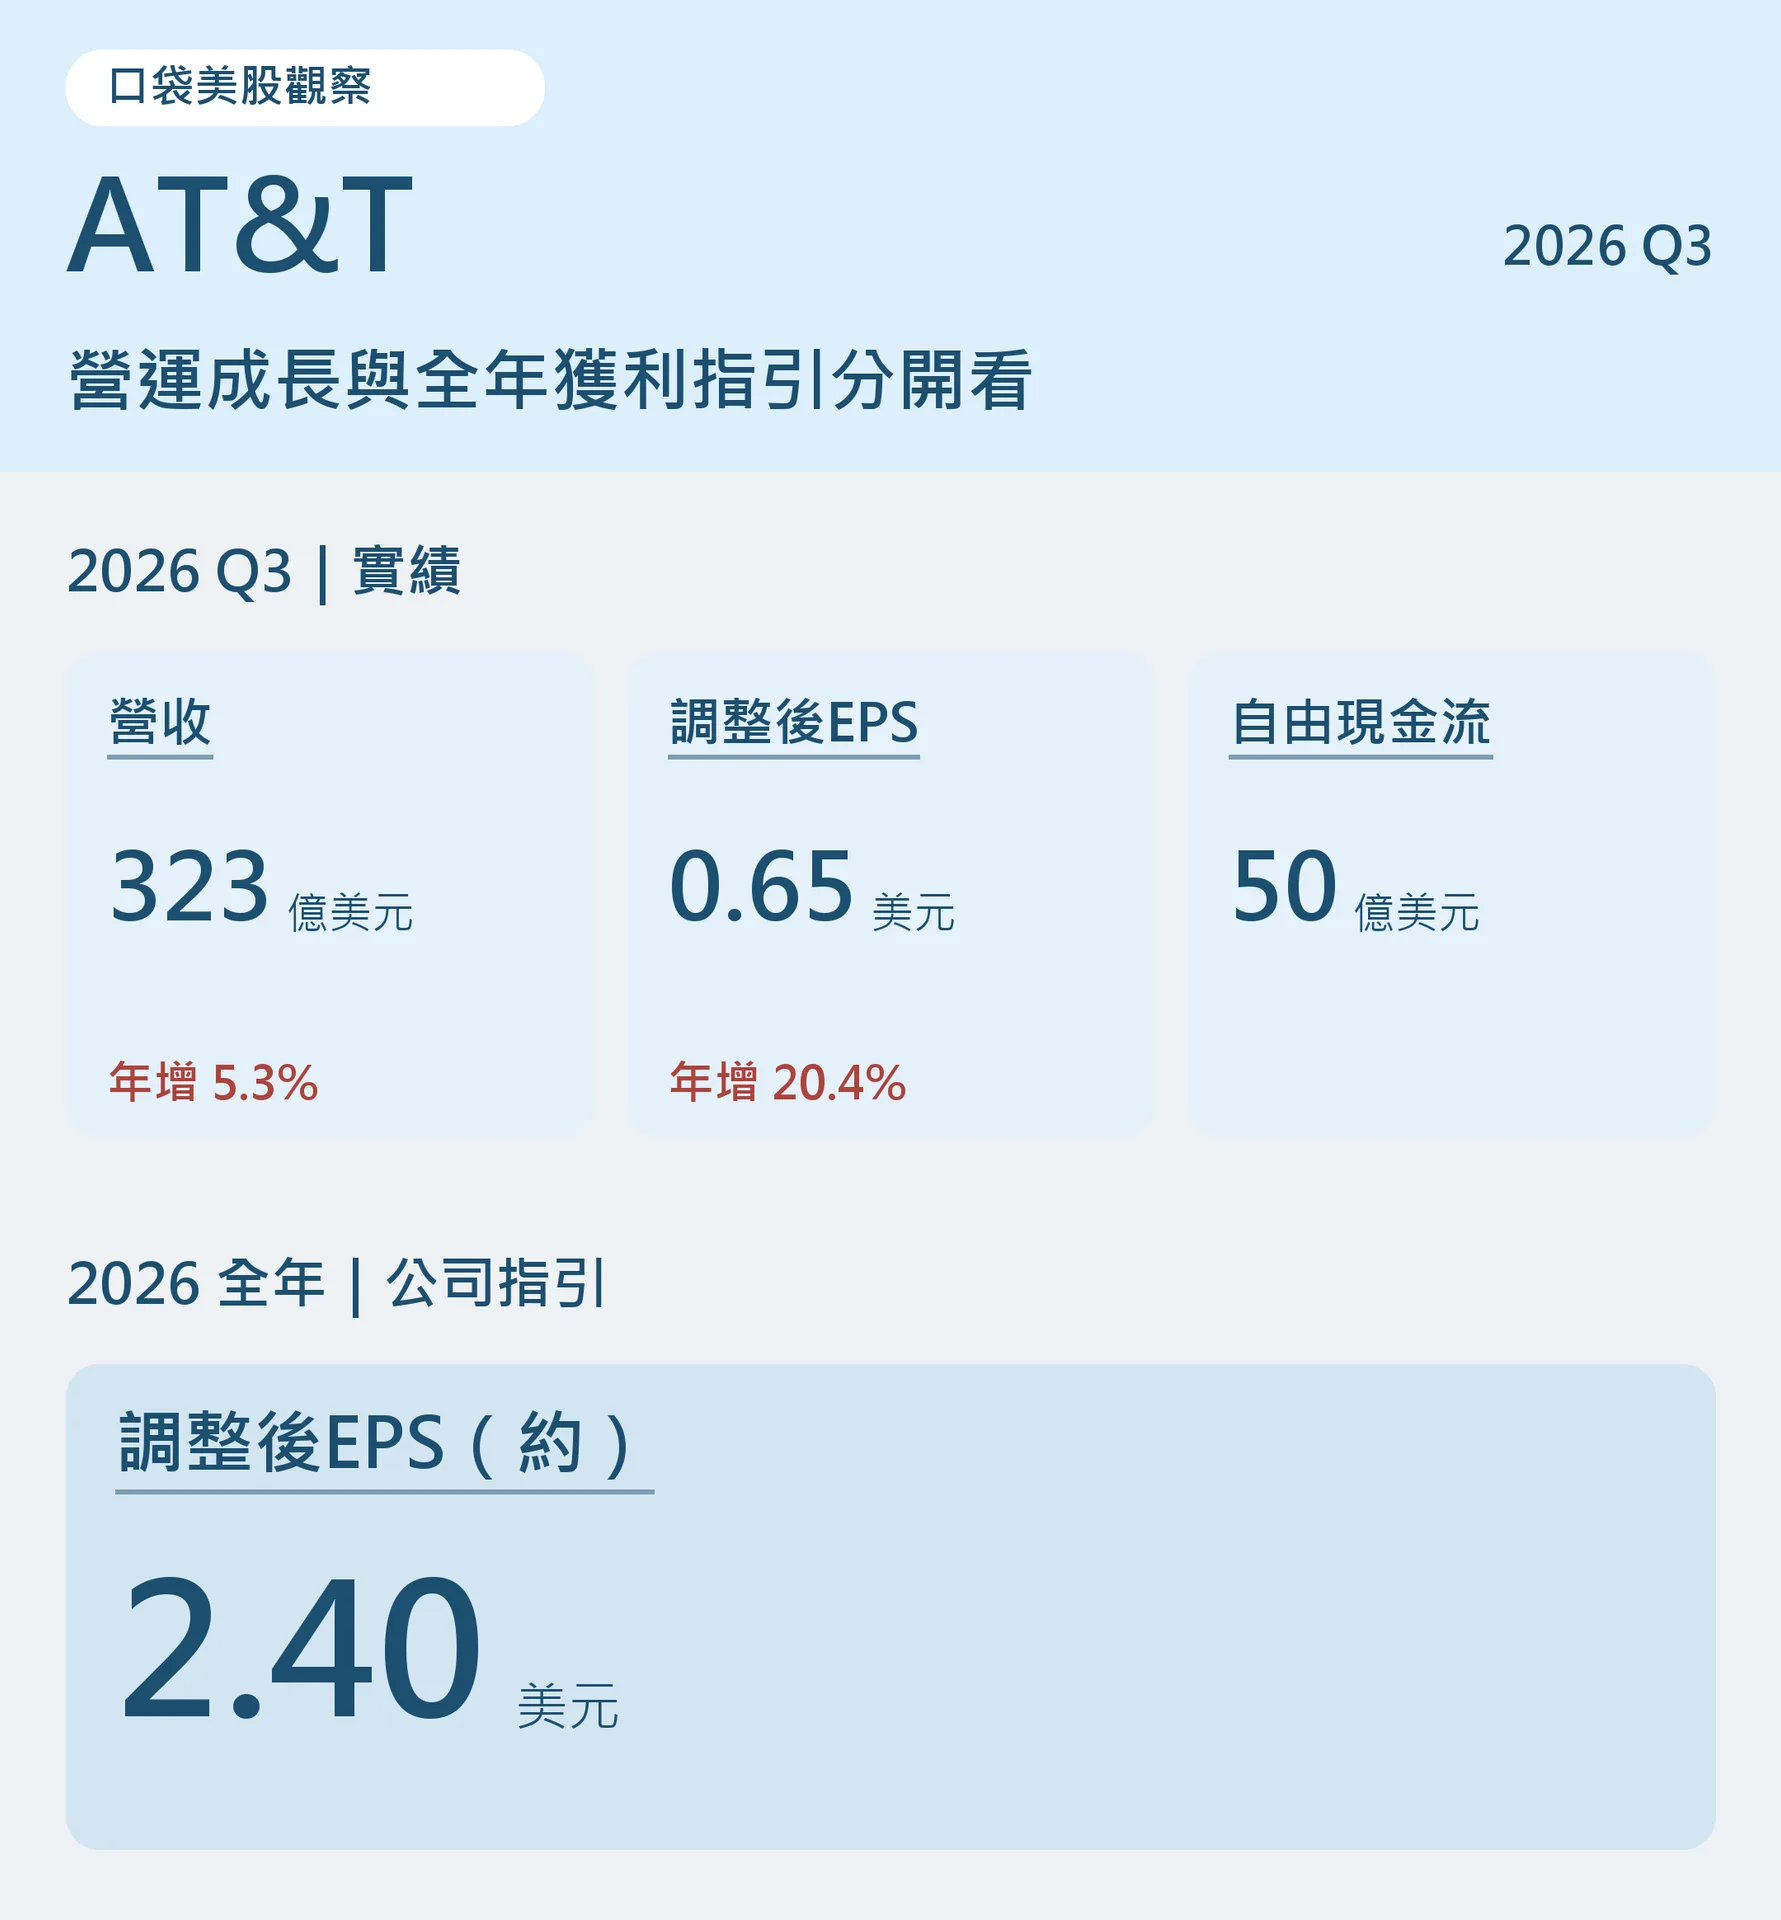
AT&T第三季營收323億美元,年增5.3%;調整後EPS為0.65美元,去年同期為0.54美元。公司把2026年調整後EPS指引,由2.25至2.35美元上修至約2.40美元。
管理層說明,這次全年指引調高,主要反映墨西哥無線業務列為待出售後,折舊費用減少。折舊是把過去建網等資產支出分年列為費用;少認列折舊會提高帳面獲利,當下卻不會因此多收到客戶的月租費。公司10-Q進一步指出,墨西哥業務的折舊攤銷將從第四季停止。
本業也有成長。涵蓋5G、光纖及其他現代連網服務的「先進連網」部門,第三季服務收入年增6.1%,利息、稅、折舊與攤銷前獲利(EBITDA)年增7.3%。這表示扣除部分日常營運成本後,部門獲利仍在增加;不過成長包含收購Lumen家庭光纖業務等影響,無法全部歸功於捆綁方案。
真正的分歧因此是:本業確實往前走,但全年EPS上修的幅度,沒有直接告訴投資人,新增家庭客戶最後能留下多少現金。
二、家庭套餐便宜了,AT&T怎麼多賺?
AT&T向家庭與企業提供手機、光纖寬頻,以及透過行動網路供應家用上網的固定無線服務,按月收取服務費。對家庭客戶,將網路與手機一起申辦,可以取得符合資格的組合優惠;公司則有機會在同一次接觸中,多賣一項服務。
這像一份家庭套餐:其中一項算便宜一些,目標是讓整戶都留下來。AT&T在第二季法說表示,整合網路與手機的客戶,流失率較低、長期價值較高。這是公司對客戶行為的觀察;第三季則可看到,使用先進家庭網路的連線中,有42.8%也搭配AT&T後付費手機帳戶,較第二季42.5%提高0.3個百分點。這項比例從2026年起納入收購自Lumen的光纖客戶,因此與去年同期並非同一範圍,宜先以季比觀察進展。
折扣要變成好生意,客戶多留幾個月、多帶入幾支門號所增加的服務貢獻,必須超過優惠、設備、裝機、行銷與後續服務成本。光纖還需要先建網、再逐步提高使用率,才能把前期投入攤在更多付費客戶身上。
既有光纖與無線網路、安裝維運及銷售通路,讓AT&T有推廣整戶方案的基礎;但同業也能提供折扣。能否形成持續優勢,要看客戶願不願意長期使用,以及公司付出的代價。
三、下降的是光纖單戶收入,手機端仍在增加
每戶平均收入(ARPU)是把服務收入除以平均用戶數的指標。光纖與手機的用戶分母不同,因此不能把兩者的增減率直接相加,當成家庭總帳單的變化。
| 指標 | 本季與比較 | 如何解讀 |
|---|---|---|
| 光纖ARPU | 年減約4% | 公司歸因入門優惠、捆綁折扣與較低ARPU的收購客群。 |
| 後付費手機ARPU | 58.90美元;去年同期56.64美元,約增4% | 手機端每門號平均收入增加,並非所有服務都在降價。 |
| 後付費手機淨增 | 37.9萬門號;前季43.2萬、去年同期40.5萬 | 成長仍為正,但新增速度減弱。 |
| 後付費手機月流失率 | 0.92%;前季0.86%,去年同期0.92% | 季比升高、年比持平,還不能說留存全面改善。 |
這組數字支持的判斷是,光纖以價格爭取客戶,手機端仍有收入成長;用戶沒有全面加速流失,也尚未出現足以證明捆綁效益的整體留存突破。管理層預期第四季光纖ARPU的年減幅度,仍會與第三季相近,壓力不會立刻消失。
四、折扣的代價,要到現金流找答案
本季自由現金流約50億美元,去年同期約49億美元,成長幅度遠小於調整後EPS。公司維持全年自由現金流180億美元以上的展望,沒有隨EPS指引一起調高。
獲客需要先付錢。手機設備、促銷與裝機等支出發生在前,月租收入在後,客戶留得夠久,前期投入才有機會逐步回收。管理層預期,第四季行銷與其他獲客成本將高於去年同期;這是檢驗家庭套餐是否划算的近期關卡。
公司同時把2027至2028年每年資本投入展望,降至220億至230億美元,較原規劃約少10億美元。但管理層表示,省下的資金將主要轉用於獲客相關營運資金及較高利息支出,因此建網效率提升,沒有全數轉成額外自由現金流。
最有力的正面證據,是先進連網的服務收入與EBITDA同步成長,顯示折扣尚未讓整個部門的獲利倒退。最需要補上的證據,則是捆綁客戶本身的獲客成本、留存與回收期;目前公開材料不足以把這筆整戶生意算清楚。
五、Starlink的壓力,從補盲到搶主門號
Starlink帶來的競爭,應分開看現在能用的服務,以及未來打算建成的網路。目前T-Mobile US(TMUS)的T-Satellite使用Starlink提供連線,已支援訊息、特定應用程式及WhatsApp語音。官方仍限定相容裝置、可見天空的多數戶外地區,並提示速度、容量與連線空窗等限制。
山區傳出訊息,和在辦公室或球場裡讓許多人同時穩定上網,對網路的要求不同。若要讓用戶放心把主要門號轉走,除了覆蓋,還要具備日常室內品質、尖峰容量、有競爭力的資費與持續服務能力。
Grain Management在10月8日宣布,與SpaceX簽署出售全美800MHz頻譜組合的協議,仍待FCC核准及其他交割條件。這讓地面與衛星整合的競爭方向更具體,接下來仍要驗證設備部署與服務成果。相關背景可延伸閱讀:Starlink挑戰電信三雄,頻譜之外還缺什麼?
AT&T也參與了與T-Mobile、Verizon(VZ)的衛星合資計畫,目標是整合部分頻譜資源、補足訊號死角。衛星既可能成為補足既有網路的工具,也可能帶來新競爭;兩種角色可以同時存在。
因此,10月21日的急跌,應放在本身用戶成長、獲客成本與新競爭疑慮一起理解,無法由一天股價反推各項因素的影響比例。若未來競爭迫使AT&T加碼折扣,壓力可能先出現在獲客成本,再反映到利潤與現金流。
六、接下來看折扣有沒有換到更好的客戶
下一季先看三件事:光纖ARPU持續下降時,服務收入與部門獲利能否維持成長;捆綁比例提高時,手機與家庭網路客戶是否留得更久;獲客支出增加後,現金流是否仍能跟上公司展望。若公司沒有單獨揭露捆綁客戶留存,就不能拿整體手機流失率當成直接證明。
Starlink則追蹤頻譜核准、地面部署、室內實測、正式資費與付費主門號。AT&T已拿出營運成長,下一步要證明的是:家庭套餐少收的那一部分,能換回更多、更持久的現金。
怎麼買AT&T(T)?
想投資AT&T(T)?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!