鴻海(2317)要把電動車做成一門生意,需要的不只有工廠。車廠願不願意採用它的平台,也取決於動力控制、車用軟體,以及產品能否穩定量產。這正是鴻海此次入股三菱電機車用事業,值得放在一起看的幾件事。
鴻海10月16日宣布,擬透過旗下投資公司,以1,150億日圓取得三菱電機移動50%股權。本文的判斷是:這筆投資同時買進既有車用生意的參與權,並補強爭取新平台訂單所需的能力;兩者的獲利時程不同。前者看既有業務能留下多少利潤,後者得等客戶採用、完成開發與量產,才有放大的機會。
3 個重點先看
- 補強控制與客戶基礎:三菱電機移動的動力控制、車用軟體與量產經驗,可與鴻海的開發、採購及製造資源互補。
- 先看舊生意,再看新訂單:既有車用業務已有收入;合作新增的電動車平台生意,仍要走過客戶選用與量產。
- 獲利與現金分開看:交易預計2027年10月完成,合資經營成果如何進入鴻海損益、何時分配現金,還須看最終安排。
一、買的是車用零組件事業,三菱電機仍留下半數股權
這次交易對象是三菱電機移動(Mitsubishi Electric Mobility),負責三菱電機集團的車用設備業務;它與生產整車的三菱汽車,是不同公司。事業範圍包括電動化產品、車輛控制與駕駛監控,也包含內燃機相關產品,並非一家只做純電動車的新創。
依交易安排,三菱電機會先將相關車用事業進一步整合,再由鴻海旗下Lin Yin取得50%股權,雙方共同經營。價款是購買三菱電機持有的股份,不能把整筆金額當成合資公司新收到的研發資金。
鴻海公告預計於2027年10月1日完成交易,前提包括取得必要主管機關核准。這也表示,今天談的是投資契約與合作路徑,既有事業目前的獲利尚不是鴻海的合資收益。
二、鴻海補強的三項能力,對車廠有什麼用?
鴻海的電動車策略包括委託設計製造服務,也就是CDMS:為客戶提供車輛開發、平台與製造等服務。要理解這次投資,可以想一個實際的開發問題:車廠選了平台後,誰把馬達、電池與控制軟體整合成能穩定運作的車?
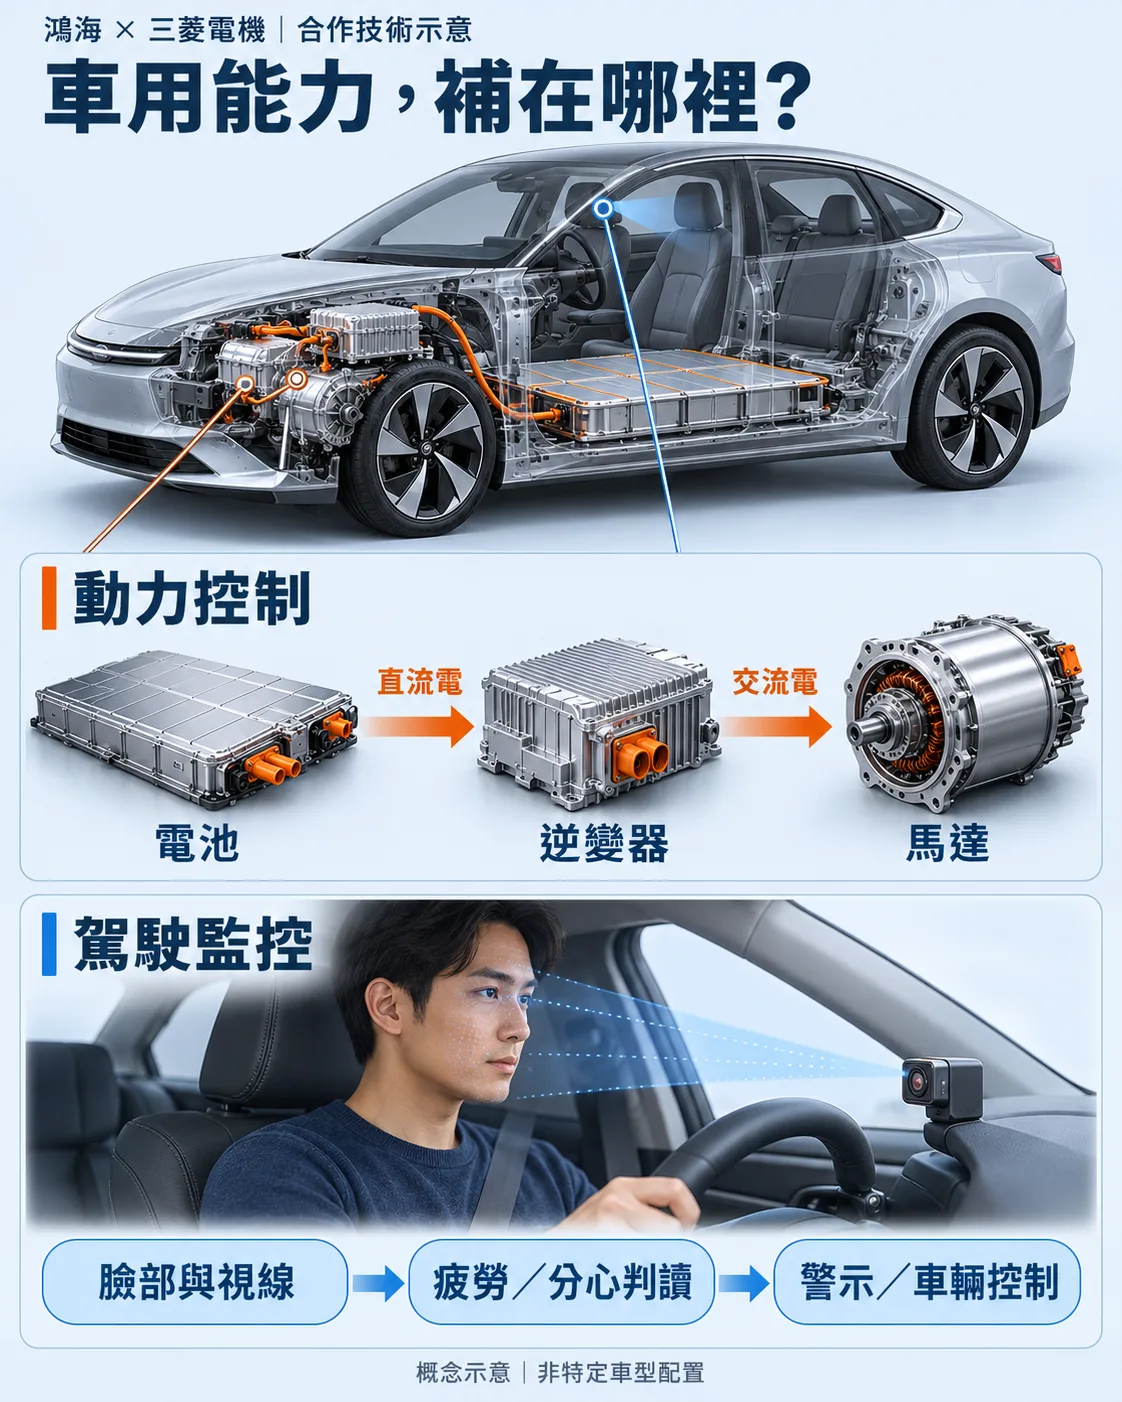
在10月19日合作簡報中,鴻海明確列出看中三菱電機移動的電子控制技術、軟體資源、先進駕駛輔助,以及以軟體定義車輛功能的相關技術。三項能力各自處理不同問題:
| 能力 | 客戶問題 | 合作用途 |
|---|---|---|
| 電動動力控制 | 把電池電力轉換成馬達需要的形式,兼顧效率與控制。 | 以逆變器等量產經驗,補強平台內的動力系統整合。 |
| 車用軟體與駕駛監控 | 讓感測、判讀與車輛控制協同運作。 | 增加可提供的控制功能,減少客戶自行串接各部件的工作。 |
| 車廠客戶與量產經驗 | 找到能配合開發、驗證與供貨的合作方。 | 增加接觸既有車廠與討論新專案的機會。 |
例如,三菱電機移動的駕駛監控系統會分析臉部與視線,判斷疲勞、分心等狀態,再把資訊交給車輛控制系統,支援警示等功能。這是具體可整合的車載功能,與完整無人駕駛之間仍有距離。
雙方簡報也把鴻海的開發速度、採購議價與三菱的車載產品、客戶基礎列為互補優勢。本文認為,這讓合作有明確用途:減少各自單獨補齊能力的工作。不過,既有客戶關係提供的是接洽與驗證機會,整車平台訂單仍須另外爭取。車廠會評估價格、品質、開發配合與供應穩定,既有零件客戶未必採用整套平台。
三、怎麼收錢:既有零件供貨,與新平台專案分開看
第一條收入來源,是三菱電機移動原有的產品生意:向車廠等客戶交付車用零組件、系統與相關服務。這部分的獲利,要看產品售價扣掉材料、製造、研發與管理等成本後,還留下多少。
鴻海若能把採購及製造資源帶入,有機會改善成本或供貨效率;但議價成果能留在供應商手上多少,還要看車廠是否要求降價。採購規模增加,本身不等於毛利率會上升。
第二條是合作後新增的生意:把動力控制、車用軟體等能力放進鴻海的平台方案,爭取設計、系統整合與製造專案。客戶若採用,可能同時帶來平台服務與零組件的出貨機會;實際收費項目與認列方式仍依個別合約,現有資料沒有揭露單價或固定分潤。
這條路的價值,在於設計與工程成果若能用在更多車型、更多交付量,就有機會分攤前期投入。不過,客製化愈多、驗證時間愈長,新增工程成本也愈高;量產之後若有品質問題,補修與保固支出還會侵蝕利潤。因此,能把共同開發成果重複用在客戶願意下單的產品上,才是平台規模轉成獲利的關鍵。
集團整體業務可延伸閱讀鴻海四大業務與財報介紹;CDMS的基本架構可參考鴻華先進的MIH與CDMS公司介紹。後者為2025年公司介紹,當時專案進度不代表本次交易的最新成果。
四、眼前的獲利反差:營收預估下降,利潤率卻上升
三菱在合作簡報中,以既有業務的獲利能力作為未來發展基礎,並列出下列數字。這裡的範圍是整體車用事業,不是三菱電機移動公司既有財務報表中的較小範圍。
單位:億日圓。日本2025年度為2025年4月至2026年3月;2026年度為2026年4月至2027年3月。
| 指標 | 2025年度實績 | 2026年度公司預估 |
|---|---|---|
| 營收 | 8,756 | 8,200 |
| 調整後營業利益率 | 5.7% | 9.3% |
公司預估營收減少約6.3%,調整後營業利益率卻提高3.6個百分點。以簡報四捨五入後的數據換算,調整後營業利益約從499億日圓,增加到預估763億日圓。依這組預估,改善重點在於每筆營收留下的利潤,而非營收規模擴張。
三菱路線圖列有不賺錢業務收尾、既有四大事業與內燃機相關事業的經營,以及後續合作擴張;各項措施的獲利貢獻沒有拆開公布。尤其,2026年度預估涵蓋的期間早於交易預定完成日,不能把這段改善算成鴻海入股已產生的綜效。
2030年度營收超過1兆日圓則是較遠期目標,仍需主力業務擴張與新合作支持。判斷這筆投資,應先檢查既有事業的利潤改善有沒有實現,再看新平台訂單是否增加。
五、合資公司賺錢之後,如何回到鴻海?
持有50%股權,不代表把合資公司的半數營收直接加進鴻海營收,也不能拿半數調整後營業利益當成鴻海稅後獲利。兩者中間還有利息、所得稅,以及投資取得後必要的會計調整。
若最終被判定為共同控制、採權益法,鴻海原則上會依所享有的被投資公司損益份額認列,再作必要調整;確切處理仍需交割後的財報說明。三菱已說明自己預計將這家公司轉為權益法投資,鴻海端的最終安排仍須另看。
現金回收又是另一件事。公司帳上有獲利,資金可能仍用來備料、墊付應收款、更新設備或投入下一個車型;等合資公司決定分配,股東才收到相應現金。鴻海支付的股權價款,與未來可能需要的開發及營運資金,也應分開衡量。
目前沒有足夠的合資配息、後續投入與交割後淨利資料,因此本文不估幾年回本。可以確認的獲利路徑是:先有客戶願意付費的產品與專案,扣完經營成本形成利潤,再透過持股與實際分配,回到投資人手上。
六、這筆投資的價值,要由哪些成果驗證?
最需要檢驗的反方,是成熟車用事業的轉型成本。三菱預計因本次交易,在2027年3月期認列約1,000億日圓減損。這是賣方的資產價值調整,既不等於鴻海取得一筆利益,也不能單憑它判定買便宜;新合作仍得證明既有能力能轉成持續獲利。
後續可分三個階段核對:
- 交割前:2026年度預估的利潤改善是否兌現,以及主管機關核准、事業整合是否按計畫完成。
- 接單與量產:是否揭露本次合作帶來的新客戶、車型、產品及量產時程;將開發合作與正式供貨分開看。
- 股東回收:交割後的合資損益、現金流、追加投資及分配政策,能否支持鴻海取得持續收益。
鴻海此次補強了把平台做完整、帶到車廠面前的能力。若新平台接單尚未發生,投資價值主要仍落在既有零組件業務;若能在守住品質與利潤的同時,讓共同開發成果進入更多量產車型,這筆投資才會逐步展現平台擴張的價值。
怎麼買鴻海?
想投資鴻海 2317?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。