AI資料中心需要更多光纖連接,對光聖(6442)來說,機會是把更多光路裝進有限空間,壓力則是原料變貴後,成品售價能否跟上。需求增加與成本上升同時發生,營收成長只是第一步。
光聖的光通訊業務已有實際獲利,公司也表示已陸續向客戶反映原料成本。本文的判斷是,需求受惠已有財務基礎,成本轉嫁也有進展;下一步要驗證的是,出貨加速後,毛利與現金能留下多少。
3 個重點先看
- 獲利已有實績:2026年Q2光通訊部門利益12.24億元,年增58.18%,是光聖主要獲利來源。
- 轉嫁已有進展:公司表示上半年至7、8月已陸續調價,主要客戶也協助協調料源。
- 高密度仍缺拆分:財報未單列各芯數產品的收入與利潤,Q3營收成長也還要對照毛利及回款。
一、高密度光纖賣的是什麼價值?
光聖的產品包括光纜、光纖跳線、連接器及配線方案。可以把機房的光纖布線想成大量光路的接線工程:除了把線接通,還要安排它們如何進出機櫃、跨越機房,並在有限空間內維持可部署的連接。
公司9月法說介紹的高密度連接方案,包含最高6,912纖芯的Torpedo產品,應用於連接資料中心建物或機房的網路。芯數代表包含多少條纖芯,與單一通道每秒傳多少資料的速率是不同規格。高密度的價值,在於容納更多光路,處理布線空間與連接安排;不能只把芯數增加看成傳輸速度等比例提升。

從產品定位看,光聖爭取的是線纜組裝、精密連接與合格交付的價值,再透過產品銷售取得收入。公司年報列有外購光纜及供應商,因此上游漲價也會進入它的成本。要留下更多利潤,除了賣得多,還得讓客戶接受產品價值與成品報價,而非單靠原料變貴。
二、光通訊已賺到錢,高密度產品還缺獨立帳
2026年上半年,光通訊營收59.24億元,占公司合併營收92.76%;部門利益19.42億元,年增68.01%。它帶來的利益增額,甚至高於公司整體營業利益增額,因為RF高頻連接器業務同期轉虧,抵銷了部分成長。
進一步用上半年減去第一季,可以拆出第二季的光通訊表現:
單位:新台幣億元;比率除外。部門單季數依財報累計數相減,比率自行計算。
| 指標 | 2025 Q2 | 2026 Q2 |
|---|---|---|
| 光通訊營收 | 26.53 | 34.44 |
| 光通訊部門利益 | 7.74 | 12.24 |
| 光通訊部門利益率 | 29.17% | 35.55% |
| RF部門利益 | 0.20 | -0.44 |
光通訊Q2營收年增29.79%,部門利益年增58.18%,顯示該部門獲利改善幅度大於收入成長。部門利益是公司管理報表衡量業務表現的口徑,光通訊與RF加總可對上合併營業利益,並非各產品的毛利或稅後淨利。
目前能確認的是光通訊整體貢獻,還無法單獨算出高密度產品賺多少。財報沒有再拆各芯數產品的收入與利潤,也未把價格、產品組合、良率及費用分攤對部門利益的影響逐項列出。把整個光通訊部門都當作高密度產品,會高估現有證據的精確程度。
公司整體Q2毛利率為62.51%,扣掉推銷、管理、研發等營業費用後,營業利益率為32.06%。兩者差距說明,高毛利還要經過費用這一關。Q2每股盈餘11.21元較去年同期2.60元大增,也受淨匯損由5.04億元縮至0.43億元影響,不能全歸功於產品成長。
三、已經調價,是否代表毛利率就守得住?
光聖9月14日受訪表示,原料價格上漲時,會與終端客戶協調,把增加的成本反映在成品價格;上半年至7、8月已陸續調整,後續如繼續上漲,還會再協商。公司也指出,美國主要資料中心客戶會協助與上游洽談供應份額,支應加單及明年料源。
這提供兩層支持:公司已有調整售價的說法,主要客戶也參與供應協調,讓光聖有條件處理進料成本與交貨壓力。不過,相關說明仍以協商為主,沒有公開調價涵蓋率、幅度、時間差及自動連動條款,尚不能推定所有訂單都能即時轉嫁。
把成本加回售價,仍要分清毛利額與毛利率。純假設某產品售價100元、成本40元,毛利60元、毛利率60%。若成本升至50元,售價也加10元變成110元,毛利額仍是60元,毛利率卻降至54.55%。要在成本50元時維持60%毛利率,售價需達125元。這是算術示例,並非光聖實際報價。
財報確實顯示整體毛利改善:Q2毛利率高於Q1的55.41%,也略高於去年Q2的61.67%。但第二季不包含7、8月,產品組合與既有庫存成本等因素又未拆開,因此不能把這次改善全當作後續調價的成效。公司以未來毛利率站穩60%以上為努力目標,真正的驗證仍在後續實績。
想分清上述比率與營業利益的差異,可延伸閱讀毛利率公式、判讀方法與財報常見陷阱。
四、第三季營收加速,接著驗證利潤與回款
光聖第三季月營收合計49.19億元,較Q2增加33.62%,需求與交貨的成長已有收入支持;但這仍是月營收加總,尚無Q3部門利益及毛利率可以對照。
備料則已反映在資產負債表。6月底原物料帳面金額9.87億元,較去年底5.19億元增加約90%;存貨總額增至20.31億元。這支持公司積極準備材料,卻未交代各類光纖數量、採購單價及可用月數,料源協調能保障多長時間仍待補充。
備料也需要周轉金:上半年存貨增加造成8.50億元現金占用,營業活動仍淨流入12.36億元,高於去年同期9.69億元。接下來若出貨增加、存貨順利轉成貨款,需求成長才更能轉為可用現金;若備料與應收款持續占用資金,就要回頭檢查交期與收款速度。
因此,Q3財報要一起看三件事:光通訊部門利益是否隨營收增加、整體毛利額與毛利率是否維持、存貨投入能否透過交貨收款回流。若這三者同步改善,就能進一步支持光聖把高密度連接需求轉成利潤;若只有收入增加,卻出現毛利承壓或資金占用加重,成本轉嫁與備料策略就需要重新評估。
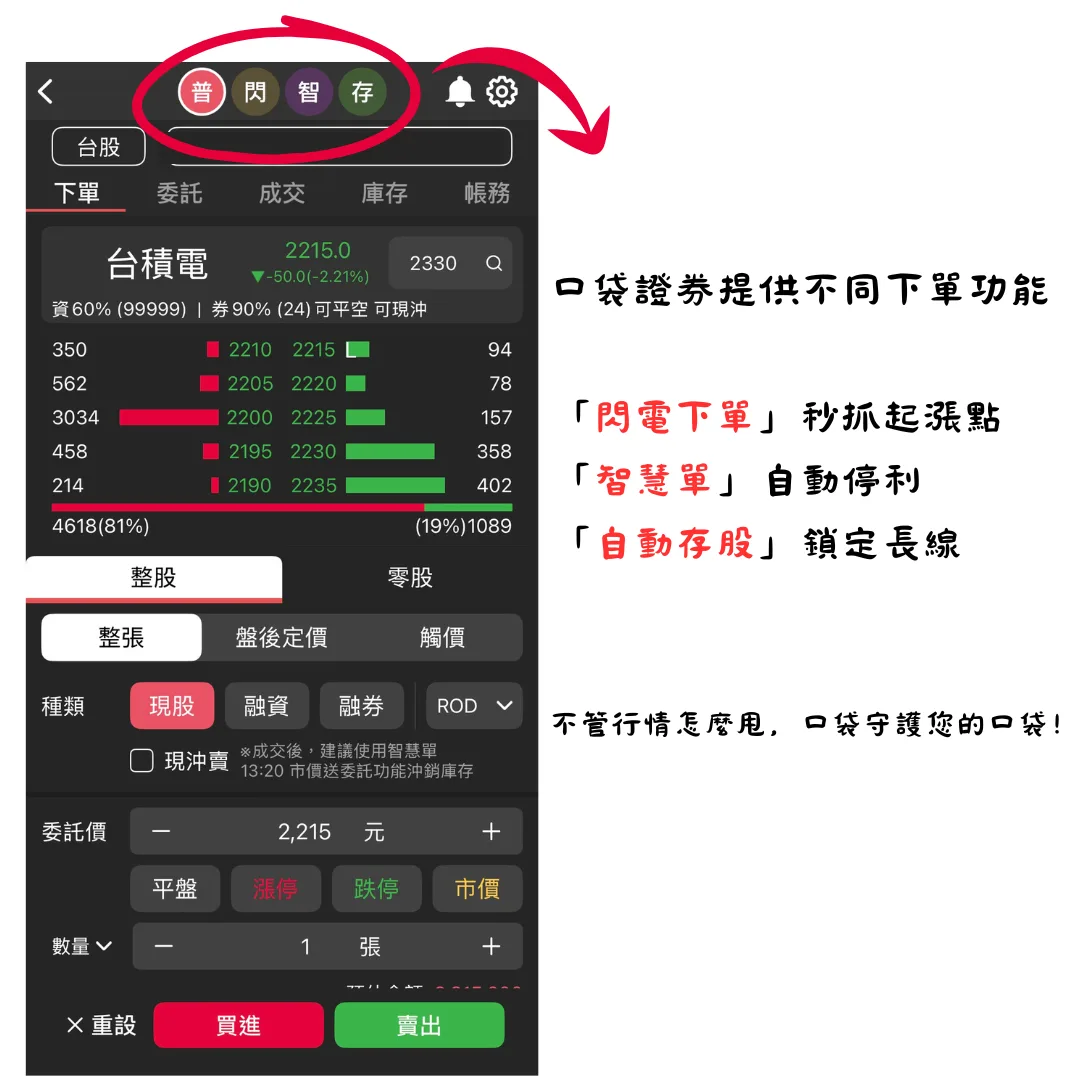
怎麼買光聖?
想投資光聖 6442?
線上 5 分鐘快速申請查看優惠詳情
一張太貴買不起?零股交易也能輕鬆存,5 分鐘線上快速開戶。