
AI 機房要開機,得先有穩定電力。Google 這次找到的分工是:由電力公司投資建廠,自己提供長期購電承諾,再由燃料電池業者供應設備。
American Electric Power(AEP)10 月 14 日宣布,規劃在美國懷俄明州 Cheyenne 附近投入約 40 億美元,建置 702MW 燃料電池發電專案,以 20 年購電協議服務 Google,採用 Bloom Energy(BE)的技術,目標 2028 年底全面運轉。
本文的判斷是,這讓 AI 用電需求更接近可執行的建設;但同一座電廠,Bloom 賣設備與 AEP 持有資產賣電,形成獲利的方式不同。讀這項消息,要把設備訂單、發電投資與長期電費分開。
3 個重點先看
- 需求有了具體載體:Google 長約、專案持股與建置時程,讓供電安排更清楚。
- 40 億美元要分清:這是 AEP 公告的專案投資,Bloom 的設備採購已有前期安排。
- 獲利看不同關卡:設備商看交貨與收款,發電商看長期收入能否覆蓋建置、燃料與維護成本。
一、這次新增的是具體專案,設備採購早有前因
這項合作已有一段準備期。Bloom 在 2024 年 11 月公布與 AEP 的燃料電池供應安排,上限為 1GW,當時首筆訂單為 100MW。1GW 等於 1,000MW;這些數字描述發電容量,並不是一年發出的電量。
AEP 今年第二季財報進一步揭露,非管制子公司已於 1 月簽約,採購約 26.5 億美元燃料電池,並與信用評等高的客戶訂立承購全數產出的 20 年協議。10 月公告則具名 Google,並列出 702MW、投資額、股權與施工目標。從地點、燃料電池技術與 20 年期限看,本文推論兩項公告對應同一專案的前後進度。
因此,本次新聞提供的是更清楚的專案輪廓。40 億美元專案投資與設備採購是不同口徑,不能整筆當作 Bloom 新增營收,也不能拿兩個金額的差距判定工程超支。要判斷設備商新增多少生意,還需要採購範圍、交貨與認列時程。
二、Google 買電、AEP 建廠、Bloom 供設備
購電協議(PPA)就是買賣雙方約定一段期間的供電與付款安排。本案 Google 將向 Cheyenne Fuel Cell 購電;AEP 持有並控制該專案公司約 92%,Basalt 管理的基金持有近 8%。Google 提供長期需求,專案公司負責把設備變成可持續供電的資產。
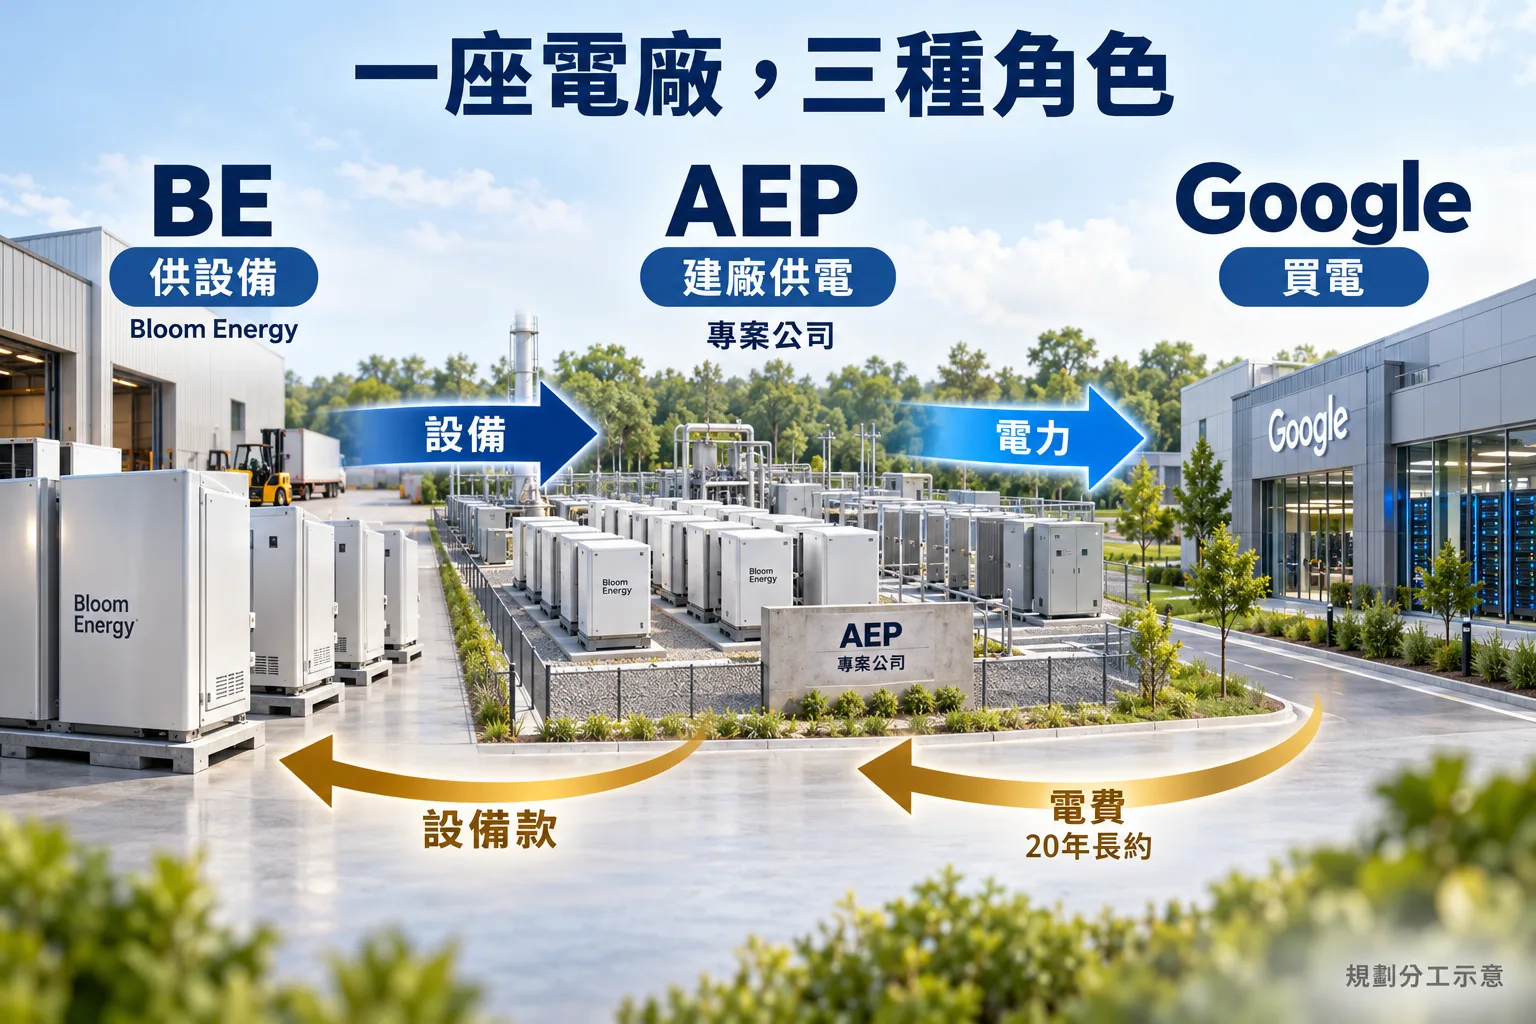
| 角色 | 提供什麼 | 獲利要驗證什麼 |
|---|---|---|
| 長期購電需求;母公司為 Alphabet(GOOGL) | 電力是否配合機房上線,長期付款如何影響算力成本 | |
| AEP | 控制專案公司,開發、建置發電資產 | 購電收入與成本分攤是否足以回收投資 |
| Bloom(BE) | 燃料電池設備與相關技術 | 生產、交貨、驗收、服務成本及收款 |
| Black Hills(BKH) | 當地電網服務、自有發電與第三方電源協調 | 各自合約下的發電回報與微電網管理費 |
Bloom 的財報也能看出角色差異:2026 年第二季,產品收入約占總營收 88%,電力銷售收入不到 1%。它的商業主體仍是供應設備;本案 Google 的 20 年電費,會先對應購電合約中的發電專案公司,而非直接成為 Bloom 的電力營收。
Black Hills 先前則公告,為 Google 規劃最高 590MW 的電網連接服務,以及管理約 2.1GW 第三方資源的私人微電網,也就是替特定用戶協調多個電源的系統。AEP 公告明確連結到這組當地協議,但容量的逐項對照尚未公開,不宜把 702MW 直接加在既有規劃之外,算成另一筆完全獨立需求。
三、燃料電池賣的是供電速度,也要持續供應燃料
燃料電池的「電池」,容易讓人想到先充電再放電的儲能設備。Bloom 使用的是固態氧化物燃料電池(SOFC):透過電化學反應,把持續送入的燃料轉成電。這次 AEP 公告談的是天然氣路徑,並不需要先把它解讀為氫能專案。
AEP 早在 2024 年說明這類方案時,就將用途放在大型客戶等待電網擴建的期間。對資料中心而言,電網與電源建置若跟不上機房,已投入的伺服器就難以提供服務。能在場址附近分批部署的發電設備,因此有機會取得商業價值;這是對供電時間差的解讀。
速度也有條件。設備運抵之後,仍需要燃氣供應、場址工程、電力系統整合與運轉測試。AEP 規劃 2026 年開始施工、2028 年底全面運轉;模組化設備能否如期形成大規模穩定供電,要用這段工程進度驗證。
四、20 年長約,如何走到股東報酬?
長約的直接價值,是讓發電商在投入大筆資金之前,有較可預期的客戶需求。投資報酬則還需要另一半:每年收多少、成本由誰負擔,以及設備能發多久、維修與更換要花多少。
先做一個只用來理解規模的假設:若 702MW 電廠全年發電量達滿載理論值的 90%,也就是容量因數 90%,一年約發出 55.35 億度電。把 40 億美元本金單純平均攤在 20 年、且每年都有上述電量,每度約需分攤 3.61 美分。
3.61 美分只是本金的算術攤分。這個假設尚未計入燃料、維運、設備更換、融資、稅負與碳捕捉,也未扣除補助或稅務優惠;它不是本案電價,也不是完整發電成本。容量因數 90% 同樣是示例,並非公司承諾。
這個例子說明,合約再長,仍要知道成本與付款規則。若燃料成本由客戶承擔,發電商承受的氣價風險就較小;若售電價格固定、成本卻上升,利潤空間就會縮小。實際收入也可能包含容量費或最低付款,不能只用發電度數估收入。本次公告沒有揭露足夠條件,無法據此算出專案報酬率。
最有力的反方證據,來自 AEP 自己的第二季財報:該份財報揭露的承購安排仍有特定條件,雙方 6 月曾同意延長期限;若修訂條件到 12 月仍未完成,AEP 可取得考量延長時程的額外對價。10 月公告展現新進度,但未逐項說明這些條件是否全數解除。長約與補償機制能分攤部分風險,工程落實仍需要時間。
五、不經燃燒發電,減碳仍要看碳捕捉
Bloom 的技術說明指出,天然氣經電化學過程發電,仍會產生含二氧化碳的氣流;「沒有燃燒」描述的是發電方法,不能據此推成沒有碳排。
AEP 此次提出的是整合碳捕捉、朝接近零排放供電前進的計畫。Bloom 表示,其較高濃度的二氧化碳氣流有利捕捉,但這與整座電廠已完成減碳驗證有段距離。後續需看捕捉設施何時上線、實際捕捉及儲存成果,以及新增成本與能源消耗。
這也連回前一節的財務問題:如果減碳設備需要額外投資或運轉支出,誰支付、合約是否允許回收,會改變售電生意最後留下的報酬。
六、接著追蹤三道關卡
本案的研究價值,在於一項 AI 用電需求已能對應到客戶、設備與發電資產。接下來要追蹤的,是各角色如何完成自己那一段交付:
- 先看條件與施工:後續揭露能否釐清承購條件,2026 年是否按計畫開工,燃氣與場址工程如何銜接。
- 再看設備變成收入:Bloom 的交貨、驗收與收款能否同步推進,服務與更換成本是否侵蝕設備銷售留下的利潤。
- 最後看供電與回收:2028 年底全面運轉目標、實際發電與碳捕捉表現,以及 AEP 的長期成本回收安排。
若上述環節逐步落實,燃料電池就更有機會從縮短等待時間的供電選項,走向可重複執行的資料中心建設模式;若工期或維護成本偏離規劃,Google 長約帶來的需求確定性,也未必足以抵銷報酬壓力。Google 買電、AEP 持有資產、Bloom 供設備:判斷 AI 電力商機,先認清自己正在看哪一門生意。
延伸閱讀:Google 的核電與天然氣供電安排,以及機房缺電如何影響 AI 供應鏈交貨。
怎麼買美股AI電力相關標的?
想投資美股AI電力相關標的?
線上 5 分鐘快速申請查看手續費優惠詳情 ▼
*APP 存股手續費 0.08% (低消 0.1 美元)*
點此看更多開戶活動優惠
*美股優惠期間至 2026/12/31,新戶適用,實際以官方公告為準。
小提醒:美股採「圈存」制,下單前請確認餘額!