
引言:解構鴻海集團的關鍵要角——鴻準精密
當市場目光聚焦於鴻海(2317)帝國的宏大版圖時,其旗下的子公司——鴻準精密工業(2354),正以一種獨特而關鍵的姿態,在集團的策略棋盤上扮演著不可或缺的角色。
多數投資人對鴻準的印象或許停留在遊戲機組裝或蘋果供應鏈的一員,然而,這家公司早已超越傳統3C零組件製造商的範疇,將其精密的製造工藝延伸至AI伺服器散熱、電動車,乃至未來感十足的AI機器人領域。
本文旨在深入剖析鴻準的真實面貌,系統性地回答投資者最關心的核心問題:鴻準的核心業務究竟為何?其營收命脈掌握在哪些巨頭客戶手中?近期營收暴增的背後,獲利能力是否同步提升?更重要的是,市場熱議的「FoxBot」與其在AI機器人領域的佈局,將如何形塑公司的未來?
我們將透過對公開資料的深度挖掘與邏輯分析,為讀者呈現一份全面、客觀且具備前瞻性的鴻準分析報告,助您洞悉這家傳統製造巨擘在科技浪潮下的轉型之路與潛在價值。
鴻準精密(2354)是做什麼的?核心業務與市場定位
要理解鴻準的價值,首先必須清晰地定義其在產業鏈中的位置、核心能力以及在鴻海集團內的策略角色。
公司概覽與策略定位
鴻準精密工業成立於1990年4月,前身為華升電子工業,後於2004年與鴻海集團旗下的鴻準精密合併,正式成為鴻海集團的一員。
公司的核心定位是專業的「ODM(Original Design Manufacturer,原始設計製造商)」,致力於為全球領導品牌客戶提供從產品共同設計、快速量產到全球運籌的完整解決方案。
三大核心業務詳解
鴻準的業務版圖主要由三大支柱構成,涵蓋了從消費性電子到高階工業應用的多元領域。
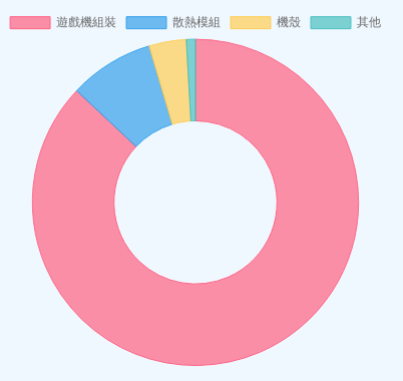
1. 遊戲機組裝
此為鴻準當前最主要的營收來源。根據公司近期法說會資料,遊戲機組裝業務佔總營收比重高達87%(2025年第一季數據)。業務內容涵蓋遊戲主機的關鍵零組件製造與最終的系統整合組裝,是全球主要遊戲機品牌的關鍵合作夥伴。
2. 金屬機構件
憑藉深厚的模具開發與精密加工技術,鴻準長期供應高品質的金屬機殼與內部機構件。其產品應用範圍極廣,從主流的智慧型手機、筆記型電腦、平板電腦,到高附加價值的單眼數位相機、新能源車用零組件、醫療器材,甚至是新興的機器人領域。
3. 散熱模組
隨著電子產品效能不斷提升,功耗與熱量也隨之增加,散熱成為關鍵技術。鴻準設計並製造各類散熱解決方案,包括散熱片、風扇、熱導管等組成的散熱模組。這些產品廣泛應用於桌上型電腦、筆電、伺服器、資料中心、遊戲機,以及對散熱要求極高的電動車與5G設備。
在鴻海集團中的策略地位
雖然鴻準在財務與營運上是獨立的法人實體,但其發展策略與鴻海集團緊密相連。它不僅是集團內最重要的精密機構件與散熱技術供應商,更被視為集團向新興領域擴張的「急先鋒」。
無論是鴻海近年大力推動的電動車(EV)平台,還是「3+3」策略中的機器人產業,鴻準都憑藉其深厚的製造基礎,扮演著將集團策略藍圖轉化為實際產品的關鍵執行角色。
關鍵合作夥伴解密:誰是鴻準的主要客戶?
鴻準的產業地位與其客戶名單的含金量密切相關。能與全球頂尖品牌建立長期穩固的合作關係,不僅是其技術實力的證明,也是營收穩定的基石。
客戶版圖總覽
根據產業資訊,鴻準的客戶群星光熠熠,幾乎囊括了各領域的領導者:
- 遊戲機領域: 任天堂(Nintendo)、索尼(Sony)。
- 鎂鋁合金機殼領域: 蘋果(Apple)。
- 汽車機殼領域: 寶馬(BMW)、特斯拉(Tesla)。
其中,與任天堂和蘋果的合作關係尤為深遠,對其營運有著決定性的影響。
與任天堂的深度結盟:營收的壓艙石
鴻準與任天堂的合作是其近年營運的核心。作為任天堂Switch系列遊戲機的主要、甚至是獨家組裝廠與機殼供應商,鴻準的產線稼動率與任天堂的產品週期和銷售狀況高度連動。
每當任天堂推出新機型或暢銷遊戲帶動主機熱賣時,鴻準的營收便會迎來一波顯著的成長。市場普遍預期,傳聞中將於2025年問世的下一代Switch主機,其備貨與量產需求將成為鴻準短期內最重要的成長動能。近期財報顯示的營收大幅增長,便被認為是受惠於此「客戶策略需求」。
在蘋果供應鏈中的角色:從傳統到新興
在蘋果的供應鏈體系中,鴻準同樣扮演著重要角色。過去,它長期為iPhone、iPad及Macbook等產品線提供高精度的金屬機殼與機構件 。
然而,更值得關注的是合作關係的延伸。根據近期供應鏈消息,鴻準已被蘋果納入其備受矚目的新產品線——「桌上型機器人」的供應鏈合作名單中,將負責關鍵的機構件與機殼開發製造。
這不僅代表鴻準的技術實力再次獲得蘋果的認可,也意味著它成功切入了蘋果未來最具想像空間的新領域,為其轉型之路增添了強勁的動能。
未來成長引擎:AI機器人佈局與FoxBot解密
如果說遊戲機業務是鴻準的「現在」,那麼AI機器人無疑是其最具潛力的「未來」。公司在此領域的佈局,建立在其深厚的製造經驗之上,並與整個鴻海集團的未來策略同頻共振。
全球機器人市場趨勢:人形機器人的黃金時代
全球機器人產業正迎來爆發式增長,特別是具備更高智慧與泛用性的人形機器人。根據產業研究報告,全球人形機器人市場規模預計將從2024年的約20億美元,高速增長至2030年的180億美元,年均複合成長率(CAGR)高達40%。
特斯拉的Optimus、Figure AI等產品的問世,預示著一個由AI驅動的機器人新時代正在到來,這為擁有強大製造能力的廠商提供了歷史性的機遇。
FoxBot是什麼?鴻準的製造基因
在探討鴻準的機器人佈局時,不能不提「FoxBot」。FoxBot是鴻海集團為提升自家工廠自動化水平而開發的工業機器人(主要是機械手臂)品牌。而鴻準,正是FoxBot的主要製造與組裝單位。
早在2011年,鴻準就已具備年產量超過一萬台FoxBot機械手臂的能力。這段長達十餘年的經歷,為鴻準積累了寶貴的機器人機構設計、精密加工與規模化量產的經驗,構成了其進軍更複雜AI機器人領域的核心競爭力。
從工業製造到AI機器人的轉型策略
基於製造FoxBot的深厚基礎,鴻準正積極將其能力圈從工業機器人擴展至前景更廣闊的AI與人形機器人。公司的策略十分明確:
- 明確的資本投入: 鴻準已在股東會上向投資者宣示,未來將投入資本在機器人與AI等新目標領域,並已針對機器人的精進材料應用、表面處理等關鍵技術進行研發。
- 集團策略的核心: 機器人是鴻海集團「3+3」轉型策略的三大核心產業之一。作為集團內最具備機器人量產經驗的子公司,鴻準自然成為實現此一藍圖的急先鋒,能夠獲得集團在技術、客戶與資金上的全面支持。
- 搶佔市場先機: 憑藉與蘋果在桌上型機器人開發上的合作,鴻準已成功卡位全球最頂級的消費性機器人供應鏈。這一合作不僅是重要的訂單,更是對其技術能力的最佳背書,有助於其未來爭取更多AI機器人相關的業務。
產業現況與未來展望
評估鴻準的未來,需要將其置於所處產業的宏觀趨勢中,並客觀分析其自身的優勢與挑戰。
核心市場趨勢分析
3C ODM市場:穩定增長但利潤微薄
全球3C電子產品的ODM/EMS市場規模龐大且穩定增長,預計從2024年的4570億美元增長至2030年的5553億美元。然而,這是一個成熟且競爭激烈的市場,價格壓力大,導致利潤率普遍偏低。這也解釋了為何鴻準積極尋求轉型,以進入更高附加價值的領域。
散熱模組市場:AI驅動的黃金賽道
與ODM市場形成鮮明對比,散熱市場正因AI的崛起而變得炙手可熱。AI伺服器、高效能運算(HPC)與電動車等應用對算力需求激增,導致晶片功耗大幅提升。
傳統的氣冷散熱已逐漸不敷使用,市場正快速轉向效率更高、單價也高出數倍的液冷散熱技術。鴻準已成功通過輝達(NVIDIA)GB200伺服器機架的散熱風扇資格認證,並計劃於2025年開始量產,這將是其未來幾年重要的成長動能之一。
競爭格局與核心優勢
鴻準在各領域均面臨強勁的競爭對手,例如金屬機構件領域的可成、巨騰,以及散熱模組領域的奇鋐、雙鴻等 。然而,其核心優勢依然突出:
- 全球運籌能力: 憑藉「一地設計(台灣)、三區製造(中國大陸)、全球交貨」的模式,能快速響應國際大廠的需求。
- 集團資源整合: 背靠鴻海集團,無論在供應鏈議價能力、客戶資源共享,還是新技術的投入上,都具備單一廠商難以比擬的優勢。
- 多元化業務韌性: 業務橫跨多個領域,能有效分散單一產業景氣循環的風險,並在不同領域間尋找協同效應。
挑戰與潛在風險
儘管前景看好,鴻準仍面臨不容忽視的挑戰:
- 獲利能力波動: 財報顯示,公司的毛利率與營益率容易受到產品組合的影響。例如,佔比較高的遊戲機組裝業務利潤率相對較低,可能在營收增長時侵蝕整體獲利能力。
- 客戶集中度高: 對任天堂、蘋果等少數大客戶的依賴度極高。一旦主要客戶的產品銷售不如預期或調整供應鏈策略,將對鴻準的營運造成直接衝擊。
- 轉型的不確定性: 新興業務如AI伺服器散熱和機器人雖然潛力巨大,但從研發、認證到大規模貢獻營收仍需時間,且面臨技術與市場的雙重不確定性。
綜合展望:短期與中長期的雙重視角
綜合來看,鴻準的未來發展呈現雙軌並行的態勢:
- 短期(1-2年): 營運表現將主要由任天堂下一代Switch的上市週期與銷售熱度決定。這將是支撐其營收基本盤的關鍵。
- 中長期(3-5年): 真正的成長潛力與價值重估,將取決於兩大新興業務的成敗:一是AI伺服器散熱解決方案能否順利放量,搶佔市場份額;二是AI機器人業務能否從目前的開發階段,成功走向商業化量產,實現從「製造」到「智造」的價值躍升。
財務表現與投資價
財務數據是檢驗一家公司營運成果最客觀的標尺。透過分析鴻準近期的財務表現,我們可以更深入地評估其投資價值與風險。
近期營收與獲利分析
進入2025年,鴻準的營收表現極為亮眼。受惠於「配合客戶策略需求,訂單增加」(市場普遍解讀為新一代遊戲機的備貨需求),公司前五個月的營收均呈現驚人的年增長率,多個月份的年增幅甚至超過200%
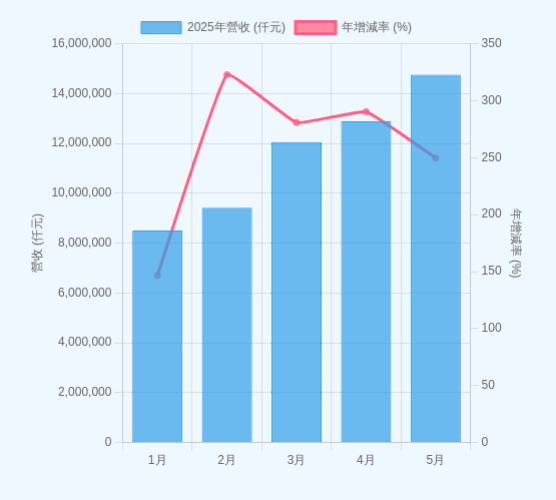
然而,營收的強勁增長並未完全轉化為獲利的同等提升。根據Yahoo股市的資料,鴻準在2025年第一季的每股盈餘(EPS)為0.67元,雖然優於前幾季,但獲利能力的關鍵指標卻透露出一些警訊 。
獲利能力指標的變動與警訊
投資者需要特別關注的是鴻準的利潤率表現。例如,在2024年第四季,儘管營收同樣大幅增長,但毛利率卻從前一年同期的12.2%大幅下滑至4.02%,營業利益率也同步衰退。這背後的原因很可能就是前述提到的「產品組合」問題——利潤較低的遊戲機組裝業務佔比過高,稀釋了整體的獲利水平。
2025年第一季的營業毛利率為4.30%,營業利益率為1.79%,依然處於相對低檔。這顯示公司在追求營收規模擴張的同時,如何優化產品結構、提升高毛利產品(如散熱、機器人零組件)的比重,將是其能否實現價值重估的關鍵挑戰。
適合哪一類型的投資者?
綜合以上分析,鴻準的股票呈現出「景氣循環」與「成長轉機」並存的混合特性,適合特定類型的投資者:
- 景氣循環與成長混合型投資者: 公司的營運與消費性電子(特別是遊戲機)的產品生命週期高度相關,具備景氣循環股的特點。同時,其在新興領域的佈局又賦予了它成長股的想像空間。
- 關注轉機題材的投資者: 對於看好鴻準能成功從成熟的3C代工,轉型至高成長的AI伺服器散熱與機器人領域的投資者而言,目前的佈局階段可能是一個值得關注的切入點。
投資建議: 潛在投資者需要具備雙重視角,既要追蹤其傳統業務(遊戲機訂單)的穩定性,又要密切關注新興業務(散熱、機器人)的實質進展。同時,必須能夠承受其獲利能力因產品組合變化而產生的短期波動風險。
結論:鴻準的十字路口——傳統巨人的轉型之路
鴻準精密正站在一個關鍵的十字路口。它的一隻腳穩穩地踩在傳統製造的基石上,作為全球遊戲機組裝的霸主,享受著穩固的訂單與現金流;另一隻腳則勇敢地踏入了由AI、機器人和電動車構成的未來新大陸。
公司的投資價值,正是在這種「傳統基本盤」與「新興想像空間」的動態平衡中體現。其穩固的製造工藝、全球運籌能力以及與蘋果、任天堂等頂級客戶的深度合作關係,構成了其難以被輕易撼動的護城河。而基於此基礎之上,向AI伺服器散熱、AI機器人等高附加價值領域的延伸,則為其打開了全新的成長天花板。
對於關注鴻準的投資者而言,未來的觀察重點應聚焦於以下幾個關鍵指標:
- 任天堂新機的實際銷售數據,這將直接驗證其短期營收的持續性。
- AI伺服器散熱產品的出貨進度與對營收及毛利率的實質貢獻。
- 與蘋果等客戶在機器人領域合作的實質進展,是否有更多產品進入量產。
- 公司整體的毛利率與營業利益率能否隨著產品組合的優化而止跌回升。
鴻準的轉型之路不會一帆風順,但憑藉其深厚的製造底蘊與集團的全力支持,它無疑是這場科技變革浪潮中,最值得關注的選手之一。其未來的表現,將是對這家傳統巨人能否成功駕馭未來趨勢、實現自我超越的最佳註解。


