
一、什麼是「債券╱股票市值比率」?
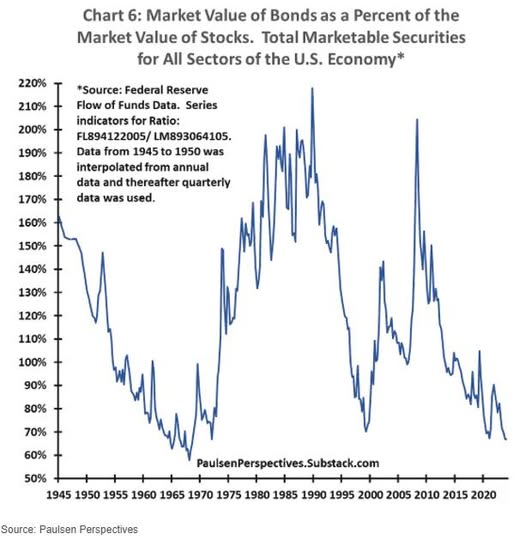
這個比率以聯準會 Flow of Funds 數據衡量所有可交易債券市值,並除以同期間美股總市值
圖表顯示該比率在 2024 年已跌破 70% ,寫下自 1960 年代以來最低紀錄
二、歷史脈絡:兩高兩低的周期變化
-
1960 年代初:比率約 60% ,科技牛市推升股價
-
1980~1990 年代:債券牛市與股市震盪使比率衝上 200% 以上
-
2008 危機後:避險買盤推高債券價格,比率回到 170% 附近
-
2024 年:股價創高、債價回落,拉低比率至 60 年低位
三、為什麼會跌到這麼低?
-
股市市值爆發:AI 與大型科技股帶動 S&P 500、NASDAQ 持續創高
-
利率急升壓低債價:十年期美債殖利率自 2021 年底的 1.5% 升破 4% ,價格同步大跌
-
債券供給增加:美國財政赤字推動國債發行,市場消化能力受限
-
風險偏好升溫:資金流向股票與高收益資產,削弱對債券的需求
四、對投資市場的潛在影響
1. 資產配置失衡
傳統 60╱40 組合在市值權重層面已實質偏向股票,當市場修正時波動恐放大
2. 估值風險拉高
債券收益率與股市收益差擴大,若企業獲利預期下降,股票估值收縮幅度可能更劇
3. 再平衡機會浮現
利率見頂或景氣趨緩時,債券價格有望修復;投資人可考慮逢低增配 IG 或長天期公債,降低組合 β 值
五、哪些投資人需特別留意?
| 投資人 | 風險 | 建議 |
|---|---|---|
| 60╱40 組合管理人 | 股票曝險超標、波動加大 | 逐季檢視並提高債券或短天期票息部位 |
| 風險平價與 CTA | 槓桿權重模型易失真 | 檢查久期風險與槓桿安全邊際 |
| 逆向與價值投資者 | 債券估值誘人 | 分批建倉高評級債券,降低高估成長股配置 |
| 科技成長基金 | 高 β 疊加估值壓力 | 保留現金或對沖利率上行風險 |
六、投資策略與觀察指標
-
追蹤十年期美債殖利率與 S&P 500 盈利成長,評估股債收益差是否進一步擴大
-
關注 Fed 利率決策轉向與通膨放緩訊號,一旦降息預期升溫,長債反彈機會提升
-
觀察企業獲利指引與 PMI 走勢,判斷股市估值修正風險
七、結論
債券市值占股市市值比率跌至 60 年低點,反映市場極端傾向風險資產
對長期投資組合而言,適時恢復債券權重、降低波動是下一步必做的再平衡工作
在利率高原期與股市高估值並存的環境下,重視風險管理與分散配置將是 2025 年下半年的核心課題


