
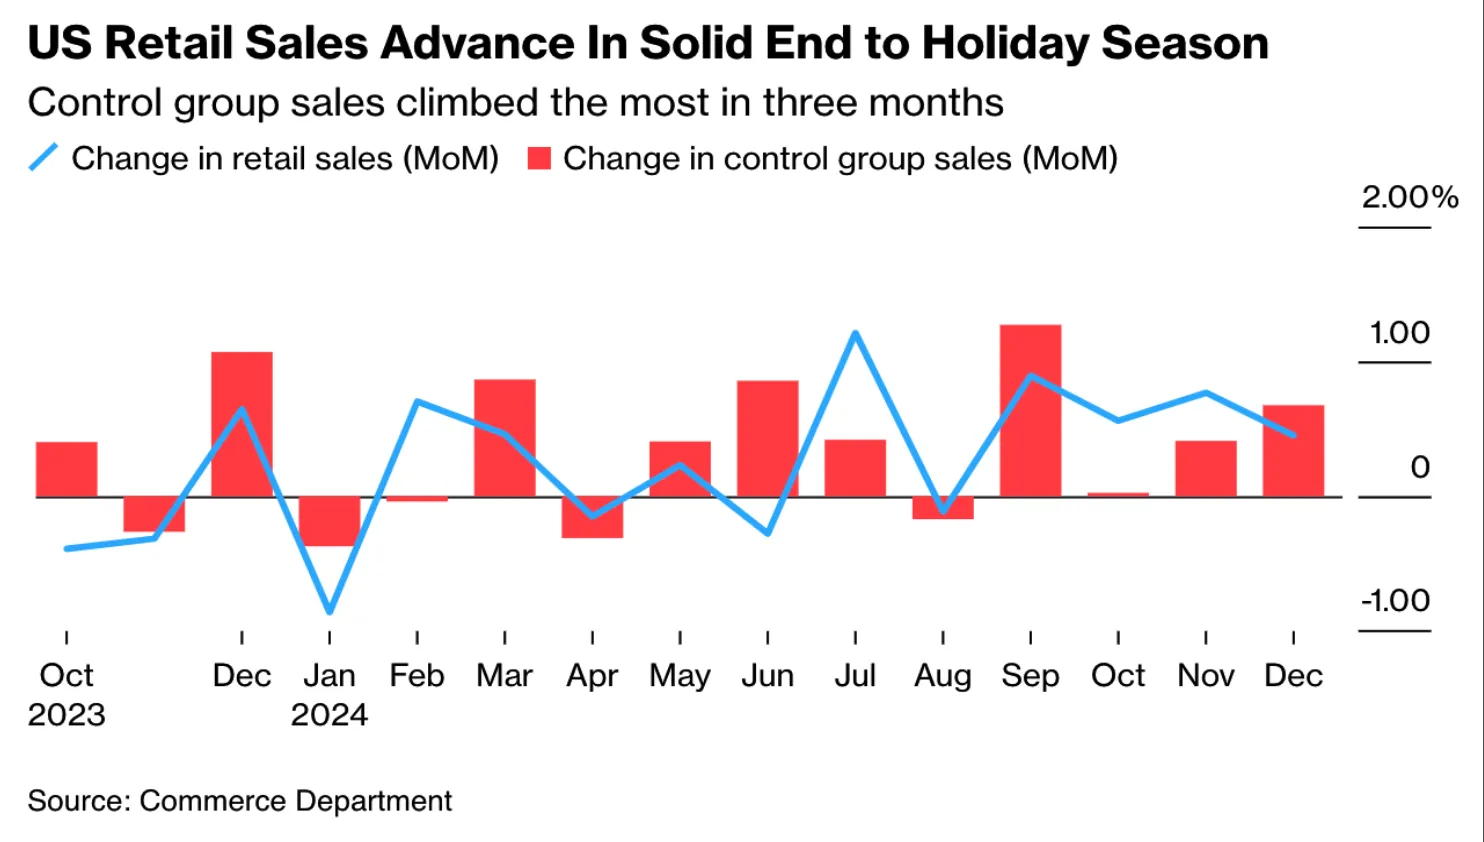
美國商務部最新數據顯示,十二月零售銷售額較上月成長0.4%,核心銷售(剔除汽車與汽油)也上升0.3%,顯示消費需求依然穩定。其中,「控制組」銷售(排除餐飲、汽車、建材、加油站)增幅達0.7%,為近三個月來最高。這反映出,在工資增長快於物價的環境下,美國消費者的支出動能仍然強勁。
汽車與加油站銷售推動增長
汽車銷售在連續兩個月強勁增長後,十二月再度上揚0.7%,受到利率下降、廠商促銷活動以及市場對川普政府可能調整電動車稅收抵免政策的預期影響。加油站銷售則因油價上漲而增加,進一步帶動零售銷售數據。然而,這些增長數據尚未扣除通脹影響,實質購買力仍需進一步評估。
旺季銷售表現支撐企業財測,市場前景仍具不確定性
部分零售企業在財報中釋出不同的業績預期。梅西百貨對當前季度的銷售前景持保守態度,而Lululemon、Shake Shack、美國鷹服飾等品牌則表現樂觀。整體而言,高物價環境下的消費韌性超出預期,但未來能否持續仍需觀察。
就業與通脹因素影響市場預期
雖然上週初次申請失業救濟人數高於預期,但四週移動平均值仍維持在低點,顯示勞動市場依舊穩健。同時,十二月核心消費者物價指數(CPI)放緩,強化聯準會(FED)暫緩升息甚至提前降息的可能性。部分聯準會官員對通脹下降的趨勢持樂觀看法,市場亦開始重新評估三月降息的機率。然而,若通脹放緩趨勢未能延續,貨幣政策仍可能轉向謹慎。
結論
年末零售銷售數據顯示,美國消費者支出韌性超乎預期,使旺季購物季順利收官。儘管通脹與高利率環境可能對未來銷售成長帶來壓力,但在就業市場穩定、工資成長的支撐下,消費動能仍具韌性。市場後續仍需密切關注通脹與就業數據的變化,以及聯準會可能的政策調整對消費與經濟的影響。



